猜你想问
这份研报主要分析了星源材质的哪些核心内容?
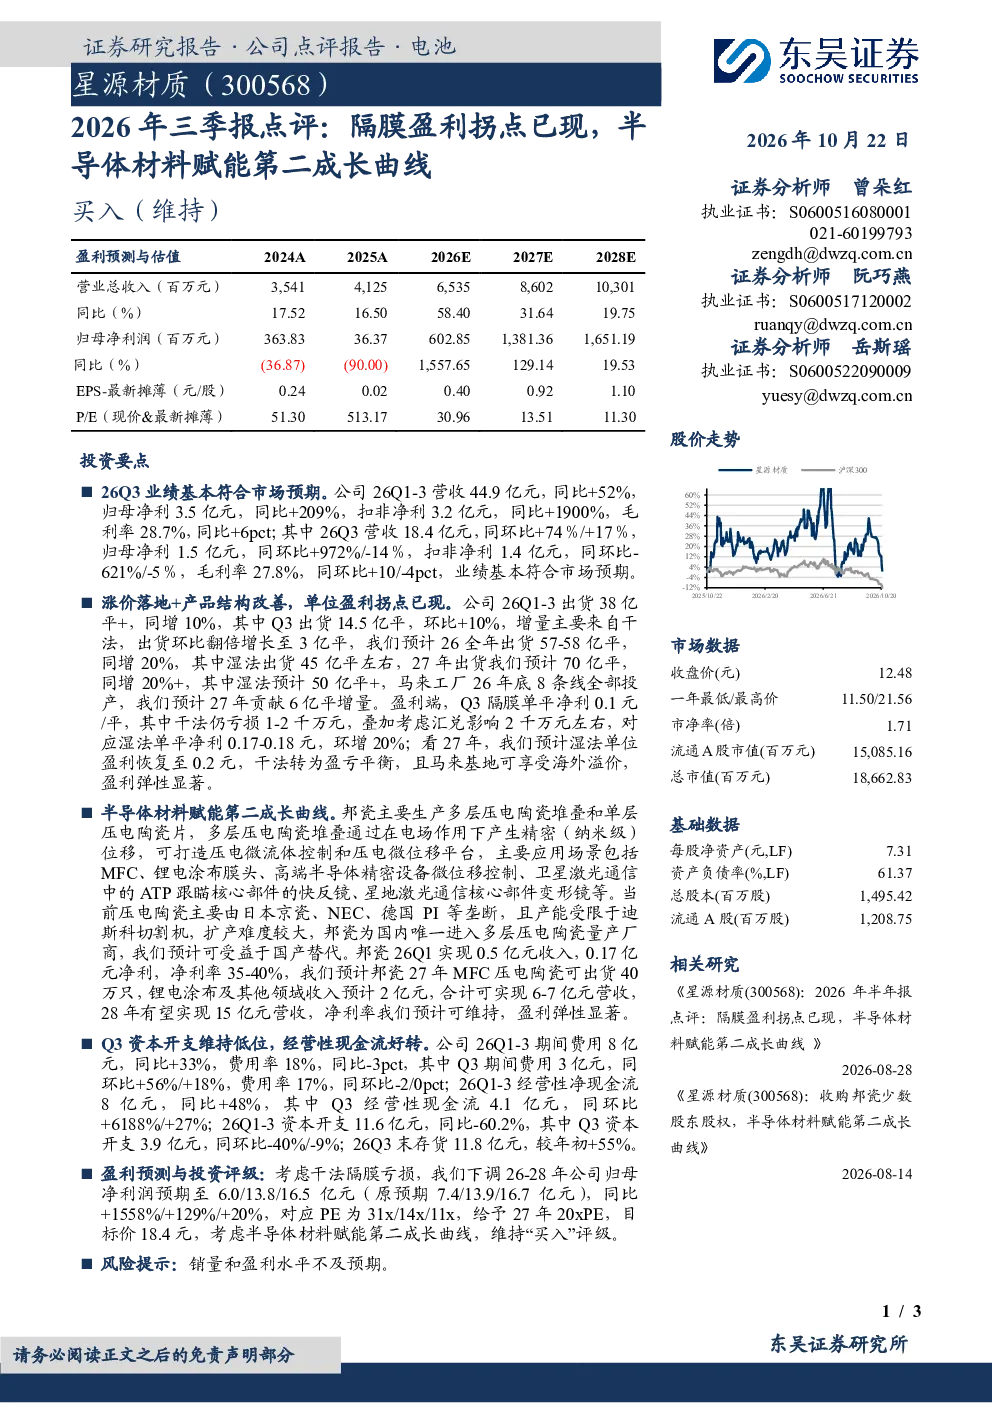
这份研报主要分析了星源材质2026年前三季度的业绩表现、盈利拐点、第二成长曲线(半导体材料业务)、经营情况以及盈利预测与投资评级。报告显示公司营收和净利润大幅增长,隔膜业务盈利能力显著提升,半导体材料业务成为新的增长点,并下调了未来几年的净利润预期,维持买入评级。
建筑建材行业的发展趋势如何?
建筑建材行业正面临转型升级,新材料、新技术不断涌现。报告指出,星源材质的隔膜业务受益于涨价落地和产品结构改善,盈利能力大幅提升,展现了行业向高端化、差异化发展的趋势。同时,半导体材料作为第二成长曲线,在国内市场具有国产替代的巨大潜力,为行业带来了新的发展机遇。
研报重点分析了星源材质的哪些方面?
研报重点分析了星源材质的业绩增长情况、盈利拐点形成的原因、半导体材料业务的进展以及未来的发展潜力。报告指出,公司通过产品结构优化和海外基地建设,实现了隔膜业务的盈利拐点,同时半导体材料业务邦瓷已成为国内唯一量产厂商,受益于国产替代趋势,未来发展空间广阔。
当前市场对星源材质的判断是怎样的?
当前市场对星源材质的判断是积极肯定的。报告显示,公司业绩大幅增长,盈利能力显著提升,特别是隔膜业务的单平净利大幅增长,展现了较强的市场竞争力。同时,半导体材料业务作为第二成长曲线,具有巨大的发展潜力,为公司的长期发展提供了有力支撑。
研报提到了哪些风险提示?
研报提示的主要风险包括销量和盈利水平不及预期。虽然公司业绩表现亮眼,但市场环境的变化可能影响其未来的发展。例如,原材料价格波动、市场竞争加剧等因素都可能对公司的业绩造成影响。此外,半导体材料业务的拓展也面临技术壁垒和市场需求的不确定性,需要密切关注市场变化。
你可能感兴趣
2026年半年报点评:隔膜盈利拐点已现,半导体材料赋能第二成长曲线
建筑建材东吴证券2026-08-27
星源材质(300568.SZ)深度报告:隔膜盈利拐点确立,半导体打造第二成长曲线
国联民生证券2026-07-24
收购邦瓷少数股东股权,半导体材料赋能第二成长曲线
建筑建材东吴证券2026-08-14
2025年三季报点评:隔膜价格拐点在即,布局固态电解质膜打造第二成长曲线
建筑建材东吴证券2025-10-28
2025年报点评:隔膜盈利拐点将至,布局固态电解质膜打造第二成长曲线
建筑建材东吴证券2026-03-31
2025年三季报点评:招生良好拐点已现,培育第二增长曲线
文化传媒民生证券2025-10-28
2026年三季报点评:盈利弹性持续释放,半导体测试新品与海外拓展共筑成长曲线
东吴证券2026-10-16
东吴电新 星源材质 海外隔膜产能加速投产 邦瓷切入半导体打造第二成长曲线 内部参考 请勿转发
未知机构2026-07-21
星源材质2026年中报分析 隔膜盈利修复与第二增长曲线
未知机构2026-08-28
隆基绿能2025年年报与2026年一季报点评:BC技术降本增效加速盈利拐点,光储协同打造第二增长曲线
太平洋证券2026-05-17