猜你想问
这份研报主要分析了长荣航空的哪些方面?
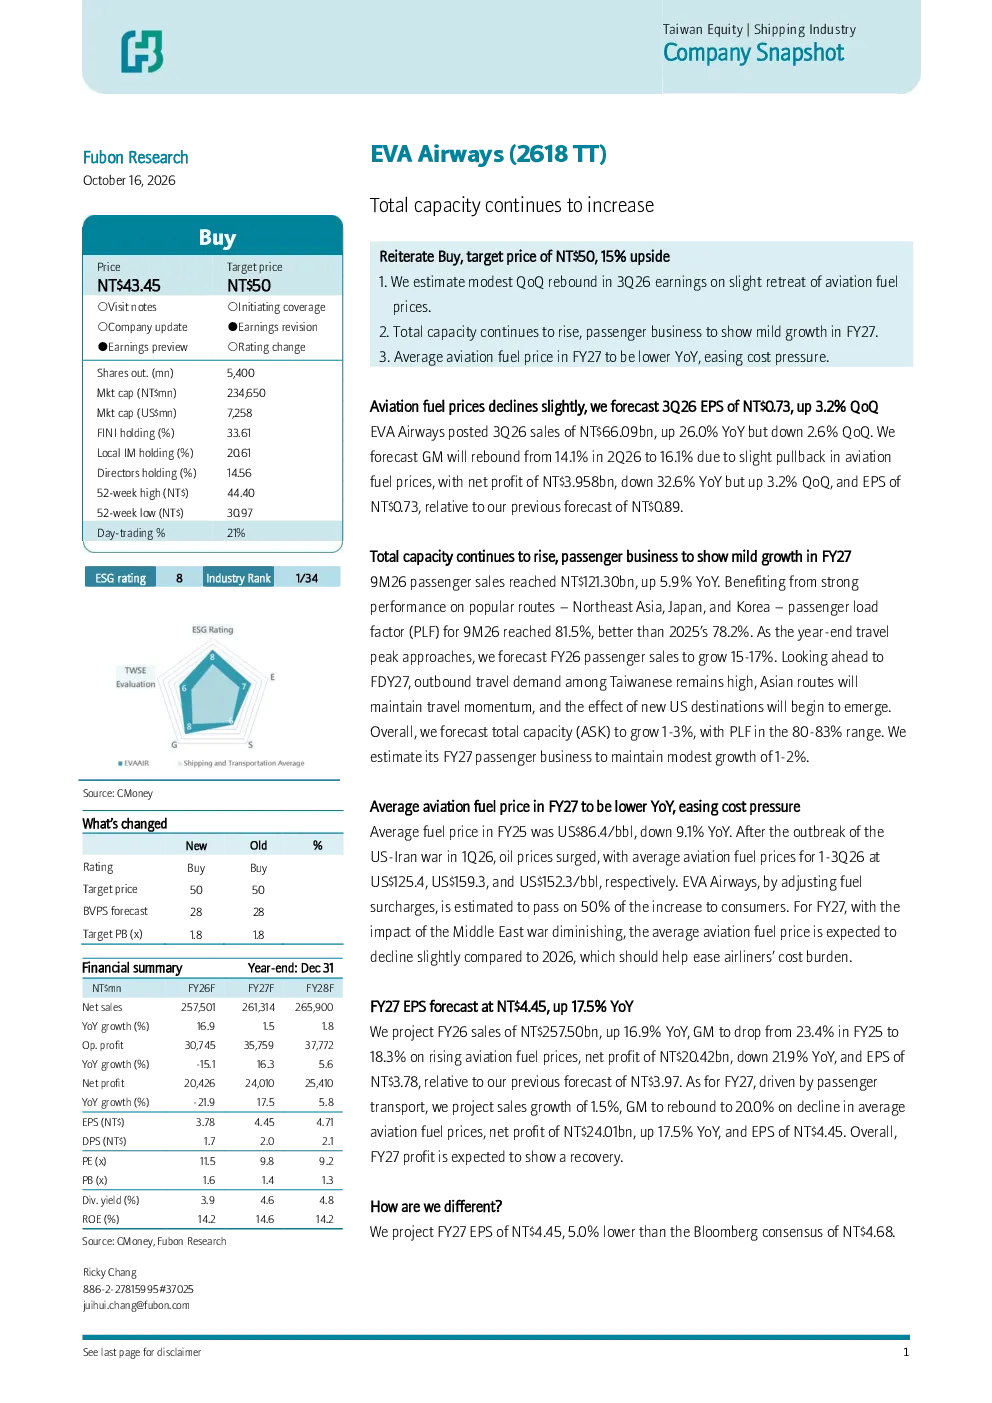
这份研报主要分析了长荣航空的盈利预测、运力与收入、燃油成本、财务预测、估值与风险等核心内容。报告重申买入评级,目标价新台币50元,上涨空间15%。预计2026年第三季度每股收益为0.73新台币,环比增长3.2%,销售额为660.9亿新台币,同比增长26.0%。预计2026财年客运收入将增长15-17%,总运力(ASK)预计增长1-3%。报告还分析了燃油成本对业绩的影响,以及2027财年的财务预测和估值情况。
航空行业未来发展趋势如何?
航空行业未来发展趋势呈现多元化特点。一方面,随着全球经济复苏和航空需求回暖,客运收入预计将保持增长态势,但增速可能放缓至温和水平。另一方面,燃油成本仍是行业面临的主要挑战,航空公司通过调整燃油附加费等方式缓解压力。此外,总运力(ASK)预计将持续增长,但载客率维持在80-83%区间,行业竞争加剧。技术革新如数字化、智能化也将推动行业效率提升。
研报重点分析了长荣航空的哪些方面?
研报重点分析了长荣航空的运力与收入、燃油成本和财务预测。在运力方面,报告预计2026财年客运收入将增长15-17%,总运力(ASK)增长1-3%,载客率维持在80-83%区间。在燃油成本方面,报告指出2026年航空燃油价格较高,但EVA航空通过调整燃油附加费预计可转嫁50%涨幅。在财务预测方面,报告预计2026财年销售额为2575亿新台币,同比增长16.9%,净利润为204.2亿新台币,同比下降21.9%,但2027财年将有所改善。
当前航空市场状况如何?
当前航空市场状况呈现供需两旺与成本压力并存的局面。一方面,客运需求持续复苏,2026年9月客运收入达1213亿新台币,同比增长5.9%,客运载客率(PLF)达81.5%。另一方面,航空燃油价格显著上涨对业绩造成压力,2025财年平均油价为每桶86.4美元,2026年第一季度至第三季度分别为每桶125.4美元、159.3美元和152.3美元。航空公司通过调整燃油附加费等方式应对成本上升。市场整体竞争激烈,但头部企业仍保持增长动力。
研报提示了哪些风险?
研报提示的主要风险包括航空燃油价格显著上涨,这可能导致航空公司盈利能力下降。此外,全球经济波动可能影响航空需求,进而影响客运收入增长。行业竞争加剧也可能压缩利润空间。技术革新如数字化、智能化虽然带来效率提升,但也需要大量投入,短期内可能增加成本。此外,政策变化如环保法规的加强也可能对行业产生影响。投资者需密切关注这些风险因素,谨慎评估投资决策。