猜你想问
富邦精工的研报核心内容是什么?
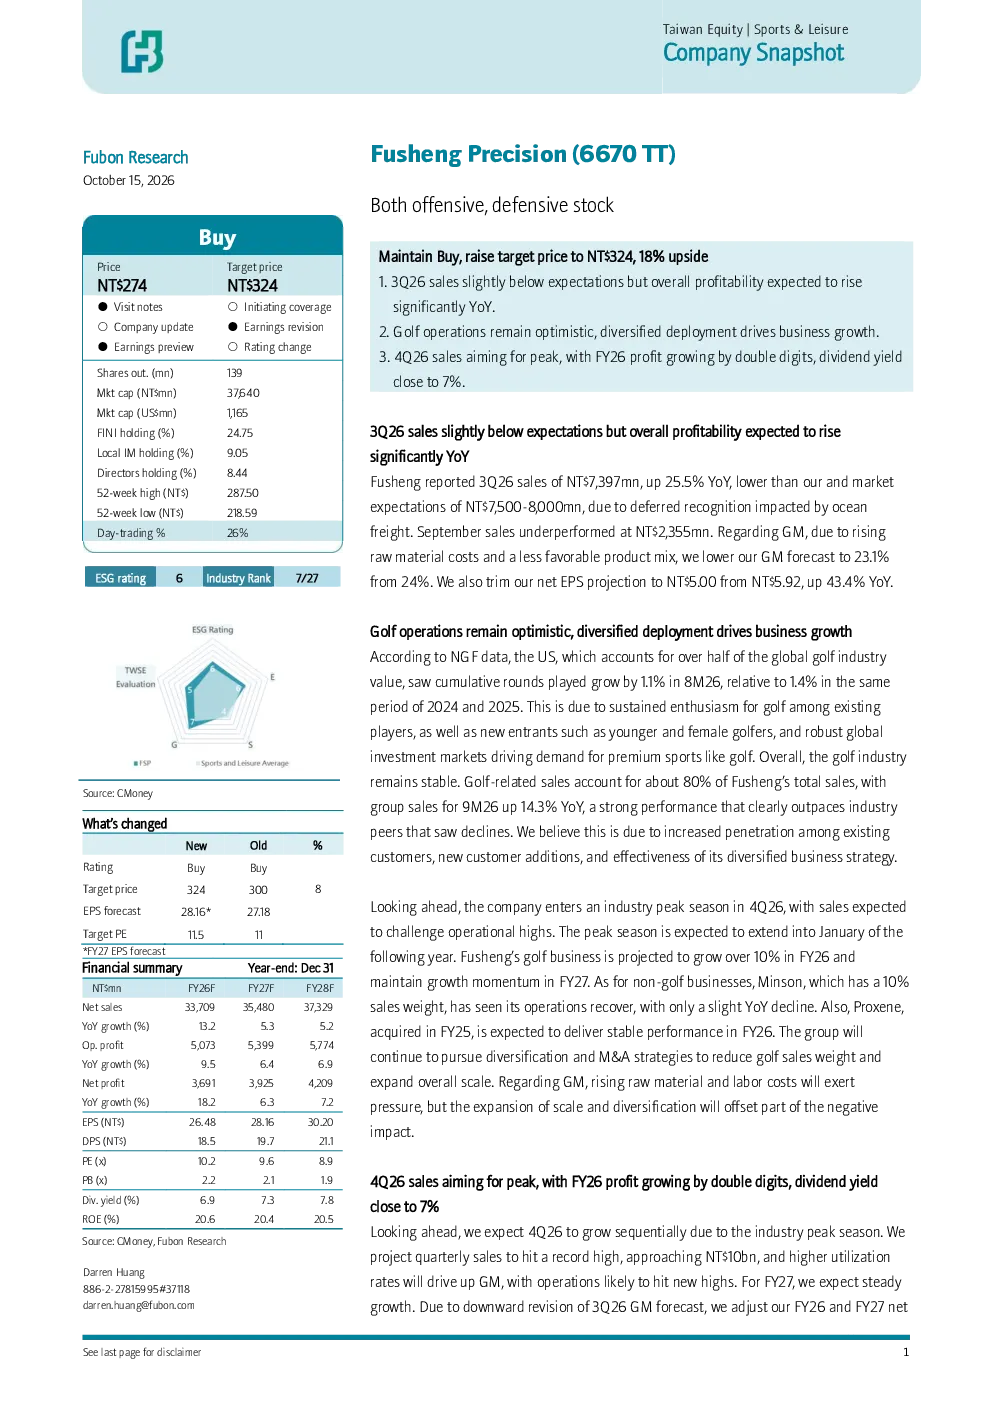
富邦精工(6670 TT)是一家攻守兼备的体育休闲公司,主要从事高尔夫业务,同时布局多元化业务。富邦研究在2026年10月15日的研报中维持其“买入”评级,目标价上调至NT$324,预计有18%的上涨空间。公司2026年前9个月销售额同比增长14.3%,表现优于行业同行。高尔夫业务仍是核心,占销售额的80%,预计2026年将增长超过10%。非高尔夫业务方面,Minson业务有所恢复,Proxene业务预计将稳定发展。
高尔夫行业发展趋势如何?
根据NGF数据,2026年前8个月,美国高尔夫球场打球次数同比增长1.1%,行业整体保持稳定。富邦精工的高尔夫业务表现强劲,2026年前9个月销售额同比增长14.3%,表现优于行业同行。预计2026年高尔夫业务将保持增长势头。不过,行业仍面临关税政策、全球经济放缓以及原材料价格和汇率波动等风险因素影响。
研报重点分析了富邦精工的哪些方面?
研报重点分析了富邦精工的核心业务构成、业绩表现及未来增长潜力。核心业务方面,高尔夫业务占销售额的80%,是公司的主要收入来源。业绩表现方面,2026年第三季度销售额同比增长25.5%,净利润预计同比增长43.4%。未来增长潜力方面,预计2026年第四季度销售额将创下峰值,全年利润将实现双位数增长,股息率接近7%。
富邦精工的市场现状如何?
富邦精工的市场现状表现为业绩稳健增长,多元化业务布局逐步完善。2026年前9个月销售额同比增长14.3%,高于行业平均水平。公司通过高尔夫业务保持核心竞争优势,同时积极拓展Minson和Proxene等非高尔夫业务,以降低单一业务依赖风险。目前市盈率为10.2倍(2026年预期)或9.6倍(2027年预期),估值区间为8-16倍,维持“买入”评级。
研报提示了哪些风险?
研报提示的主要风险包括关税政策重新抬头、全球经济放缓导致高尔夫设备市场需求减弱,以及原材料价格和汇率波动带来的负面影响。此外,海运延迟也曾影响2026年第三季度业绩表现。这些因素可能对富邦精工的业绩增长和盈利能力产生不利影响,需持续关注。