猜你想问
这份研报主要分析了什么内容?
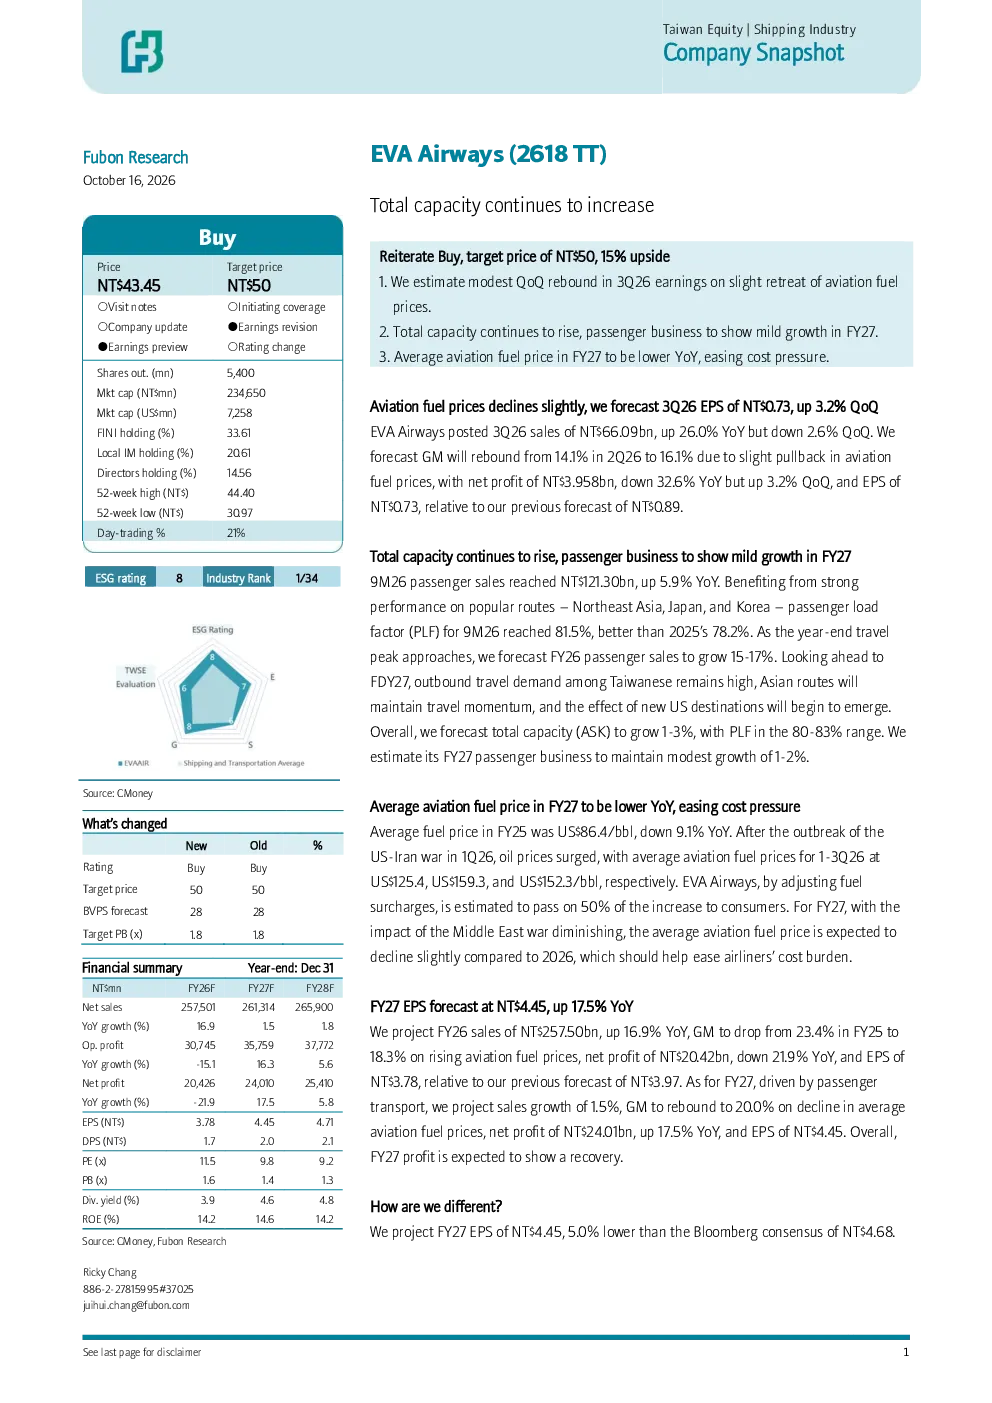
这份研报主要分析了台湾航空运输业中长荣航空的总产能持续增加情况,重点预测了2026年第三季度的盈利表现,包括每股收益增长情况。同时,报告还涵盖了客运量和总运力的增长趋势,以及航空燃油价格对成本的影响。此外,还提供了2027财年的财务预测和重申买入评级的相关信息。
台湾航空运输业的行业发展趋势如何?
台湾航空运输业的行业发展趋势显示,客运量和总运力预计将保持增长,但增速趋于温和。报告指出,2026财年客运量预计增长15-17%,2027财年客运业务将温和增长1-2%。总运力(ASK)预计增长1-3%,航班负载率(PLF)维持在80-83%区间。这些数据表明行业正在逐步恢复,但增速放缓。
研报重点分析了哪些方面?
研报重点分析了长荣航空的盈利预测、行业发展趋势、成本压力和财务预测。在盈利预测方面,报告预测2026年第三季度每股收益环比增长3.2%,达到0.73新台币。在行业发展趋势方面,报告关注客运量和总运力的增长情况。在成本压力方面,报告分析了航空燃油价格对行业的影响。在财务预测方面,报告预测2027财年销售额增长1.5%,毛利率反弹至20.0%,净利润同比增长17.5%。
当前市场对台湾航空运输业的现状如何判断?
当前市场对台湾航空运输业的现状判断显示,行业正在逐步恢复,但增速放缓。客运量和总运力预计将保持增长,但增速趋于温和。报告指出,2026财年客运量预计增长15-17%,2027财年客运业务将温和增长1-2%。总运力(ASK)预计增长1-3%,航班负载率(PLF)维持在80-83%区间。这些数据表明行业正在逐步恢复,但增速放缓。
研报中提示了哪些风险?
研报中提示的主要风险是航空燃油价格显著上涨。报告指出,2025财年平均油价同比下降9.1%,但2026年Q1-Q3油价飙升,EVA航空通过燃油附加费转嫁了50%的涨幅。虽然预计2027财年油价略有下降,但燃油价格仍然是行业面临的主要风险之一。此外,报告还提到市净率预计向中上水平移动,这也是需要注意的风险因素。