猜你想问
亚马逊3Q26业绩报告核心内容是什么?
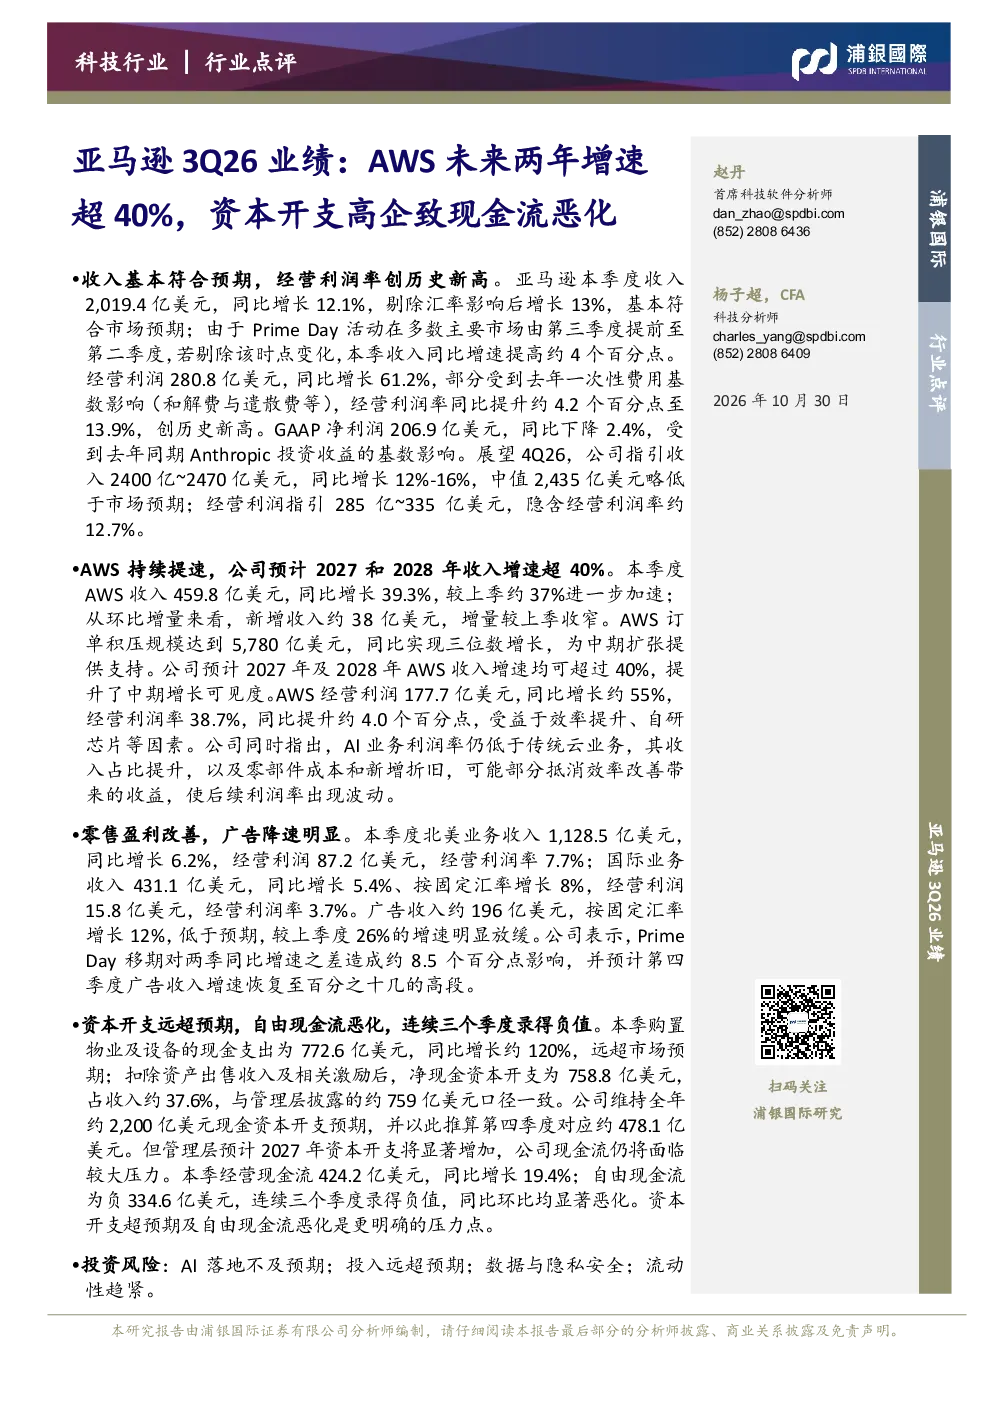
亚马逊本季度收入2,019.4亿美元,同比增长12.1%,经营利润率创历史新高,达到13.9%。AWS收入459.8亿美元,同比增长39.3%,订单积压规模达到5,780亿美元,预计2027和2028年收入增速将超40%。北美业务收入1,128.5亿美元,同比增长6.2%,经营利润87.2亿美元;国际业务收入431.1亿美元,同比增长5.4%。广告收入约196亿美元,按固定汇率增长12%,增速明显放缓。资本开支远超预期,本季购置物业及设备的现金支出为772.6亿美元,同比增长约120%,自由现金流连续三个季度录得负值,为负334.6亿美元。公司预计2027年资本开支将显著增加,现金流仍将面临较大压力。
AWS未来两年增速超40%的行业发展趋势如何?
AWS作为云计算巨头,其未来两年预计超40%的收入增速主要得益于AI算力需求爆发和云服务渗透率提升。当前AWS订单积压规模达5,780亿美元,显示市场对其云服务的强劲需求。随着企业数字化转型加速和AI应用落地,AWS有望持续受益于这一趋势。但需关注竞争对手的追赶和AI技术迭代带来的不确定性。
报告重点分析了亚马逊哪些业务方向?
报告重点分析了AWS云业务的强劲增长和北美业务的高利润贡献。AWS收入同比增长39.3%,订单积压显示其市场领导地位。北美业务收入1,128.5亿美元,同比增长6.2%,经营利润87.2亿美元,仍是主要利润来源。国际业务增长5.4%,广告业务增速放缓至12%。资本开支激增是报告另一关注点,本季支出772.6亿美元,同比增长约120%。
当前亚马逊的市场现状如何判断?
亚马逊当前市场现状表现为云业务高速增长与资本开支激增并存。AWS收入增速强劲,订单积压充足,显示其在云计算领域的领先优势。但公司面临资本开支大幅攀升的问题,本季支出同比增长约120%,导致自由现金流连续三个季度为负,为负334.6亿美元。这种高投入策略短期内可能持续挤压现金流。
研报提示了哪些投资风险?
研报提示的主要风险包括AI落地不及预期、资本开支投入远超预期、数据与隐私安全挑战以及流动性趋紧。AI落地不及预期可能导致AWS增长放缓;资本开支激增持续消耗现金流,未来可能影响股东回报;数据与隐私安全是云服务行业永恒的合规风险;流动性趋紧可能增加公司融资成本。这些因素需持续关注。