猜你想问
东芯股份2026年三季报核心内容是什么?
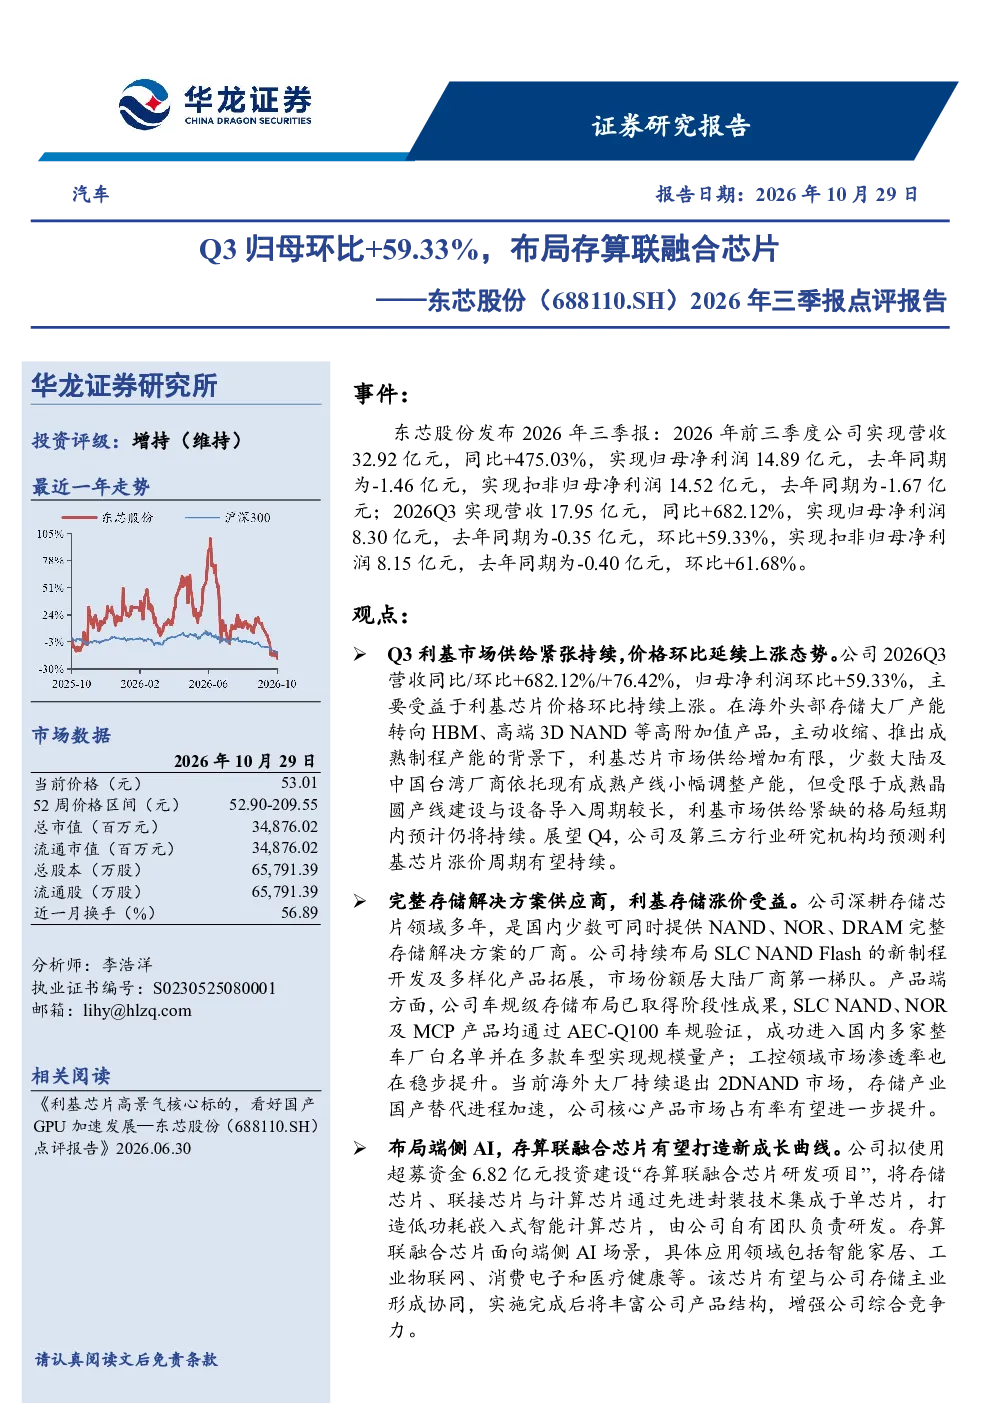
东芯股份2026年三季报显示,公司前三季度营收32.92亿元,同比+475.03%,归母净利润14.89亿元,同比转正。Q3单季营收17.95亿元,同比+682.12%,归母净利润8.30亿元,环比+59.33%,主要受益于利基芯片价格上涨。公司作为完整存储解决方案供应商,提供NAND、NOR、DRAM完整解决方案,市场份额居大陆厂商第一梯队。
利基芯片行业发展趋势如何?
利基市场供给紧张,价格环比上涨。海外头部存储厂商产能转向高附加值产品,利基芯片供给增加有限,短期内供需格局仍将持续。Q4预计涨价周期有望持续。存储国产替代加速,公司核心产品市场占有率有望提升。
东芯股份报告重点分析了哪些方向?
报告重点分析了利基芯片价格上涨对公司业绩的影响,以及公司在完整存储解决方案领域的竞争优势。公司提供NAND、NOR、DRAM完整解决方案,市场份额居大陆厂商第一梯队,车规级存储已通过AEC-Q100验证并实现量产,工控领域渗透率稳步提升。
当前利基芯片市场现状如何?
当前利基芯片市场供给紧张,价格环比上涨。海外头部存储厂商产能转向高附加值产品,利基芯片供给增加有限,短期内供需格局仍将持续。公司作为完整存储解决方案供应商,受益于利基存储涨价,市场份额居大陆厂商第一梯队。
东芯股份研报有哪些风险提示?
研报提示的风险包括行业竞争加剧、技术升级风险、产品迭代风险、存储产品价格波动风险、新产品研发及市场表现不及预期风险、第三方数据错误风险。
你可能感兴趣
2026年三季报点评:单Q3归母净利润-10%,毛利率同环比继续提升
机械设备东吴证券2026-10-29
2026年三季报点评:Q3归母净利润环比+30%,费用端精细管控显现成效
东吴证券2026-10-27
2026年三季报点评:毛利率修复与费用率优化共振,Q3归母利润增速环比抬升
东吴证券2026-10-27
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2026年三季报点评:橡塑制品与新产能逐渐放量,Q3扣非归母净利润环比+140%
东吴证券2026-10-19
益生股份(002458.SZ)2025三季报点评:受益旺季行情回暖,Q3归母净利润环比+33%
国信证券2025-11-01
2025三季报点评:受益黄羽肉鸡行情回暖,Q3归母净利润环比由亏转盈
国信证券2025-10-28
受益旺季行情回暖,Q3归母净利润环比+33%-2025三季报点评
国信证券2025-11-01
2024年三季报点评:Q3净增7家直营门店,归母净利润跌幅环比收窄
商贸零售民生证券2024-10-28
2023年三季报点评:Q3归母净利润环比修复,毛利率回升明显
电子设备民生证券2023-10-27