猜你想问
步科股份3Q业绩表现如何?
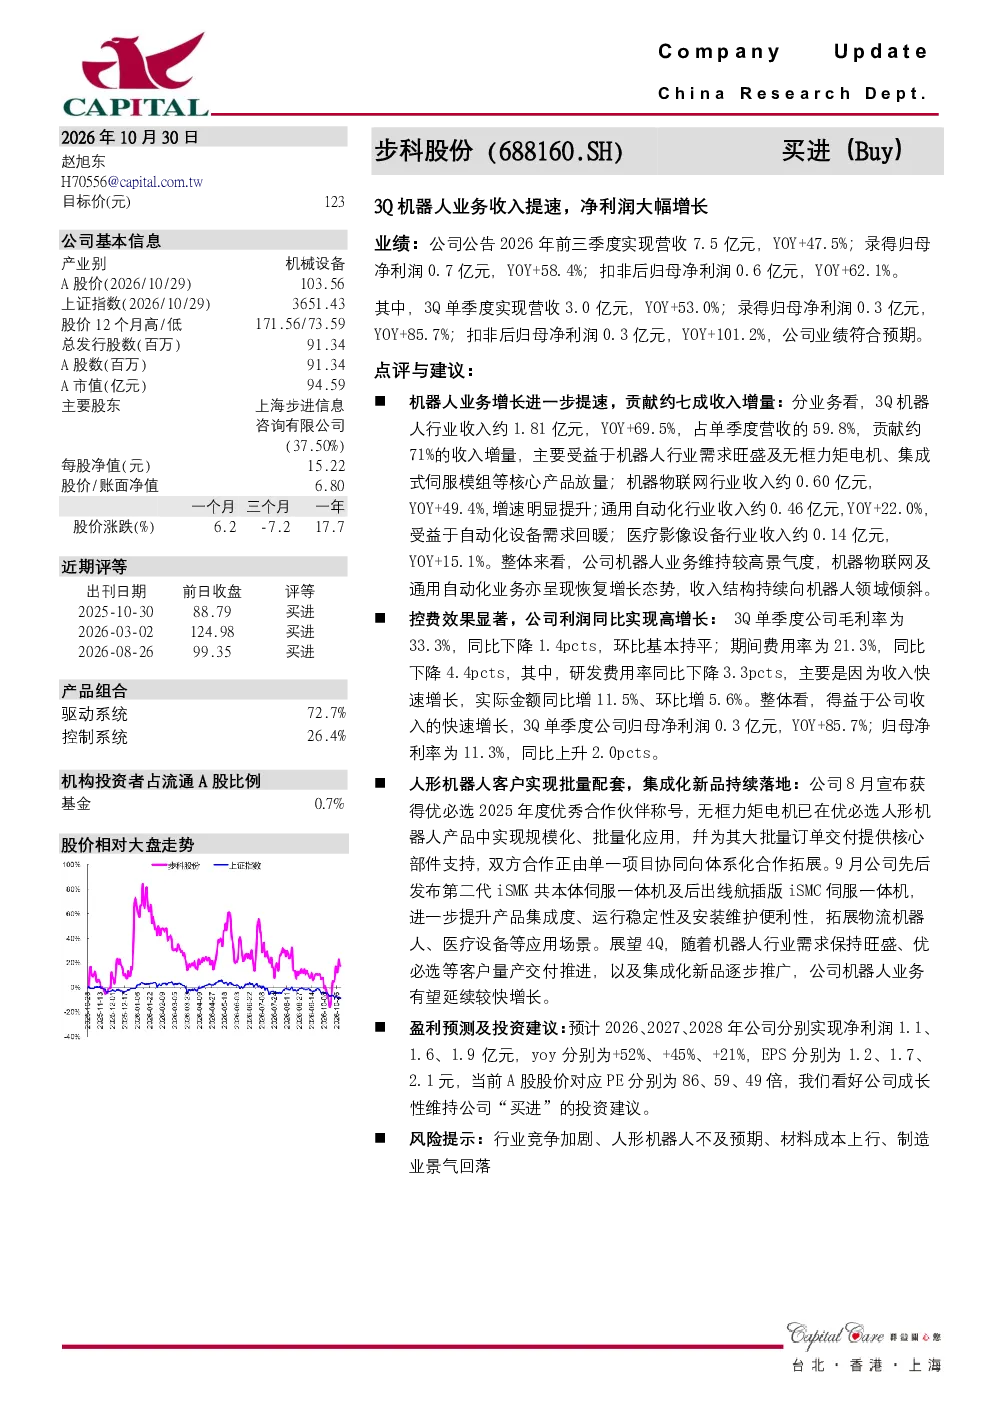
步科股份3Q业绩表现强劲,营收和净利润均实现高速增长。公司三季度营收3.0亿元,同比增长53.0%,净利润0.3亿元,同比增长85.7%。机器人业务成为主要增长动力,贡献约71%的收入增量,其中机器人行业收入1.81亿元,同比增长69.5%,占单季度营收59.8%。机器物联网、通用自动化和医疗影像设备业务亦呈现恢复增长态势。公司控费效果显著,期间费用率同比下降4.4pcts,归母净利率达11.3%,同比上升2.0pcts。人形机器人客户实现批量配套,无框力矩电机已规模化应用于优必选产品;集成化新品持续落地,拓展物流、医疗等场景。
机器人行业发展趋势如何?
机器人行业呈现多元化发展趋势,尤其在工业自动化、物流仓储、医疗健康等领域需求旺盛。步科股份作为行业参与者,其机器人业务收入占比持续提升,反映市场对智能化装备的强劲需求。人形机器人作为未来发展方向,已实现批量配套,但行业整体仍处于发展初期,技术迭代和场景拓展是关键。同时,机器物联网、通用自动化等细分赛道亦呈现恢复增长态势,表明机器人技术正逐步渗透至更多应用场景。
报告重点分析了哪些方面?
报告重点分析了步科股份3Q业绩表现,特别是机器人业务的增长贡献和盈利能力提升。机器人业务收入占比达59.8%,成为公司主要增长引擎,其中人形机器人客户批量配套、无框力矩电机规模化应用等亮点值得关注。此外,报告还分析了公司控费效果、期间费用率下降、归母净利率提升等财务数据,以及机器物联网、通用自动化、医疗影像设备等业务的恢复增长态势。
当前机器人市场现状如何?
当前机器人市场处于快速发展阶段,但行业整体仍面临技术成熟度、成本控制、应用场景拓展等挑战。步科股份的业绩增长表明,在工业自动化、物流、医疗等领域,机器人替代人工的趋势明显。人形机器人作为新兴赛道,虽已实现批量配套,但商业化落地仍需时间。同时,机器物联网、通用自动化等细分领域亦呈现增长潜力,反映机器人技术正逐步渗透至更多行业和场景。
研报提示了哪些风险?
研报提示的风险包括行业竞争加剧、人形机器人技术不及预期、材料成本上行、制造业景气回落等。行业竞争加剧可能导致市场份额分散,人形机器人技术不及预期会影响新兴赛道的增长速度,材料成本上行会挤压企业利润空间,制造业景气回落则可能影响下游需求。这些风险需关注,但报告同时看好公司成长性,认为其技术积累和产品布局具备一定优势。