猜你想问
申通快递最新财报核心数据有哪些?
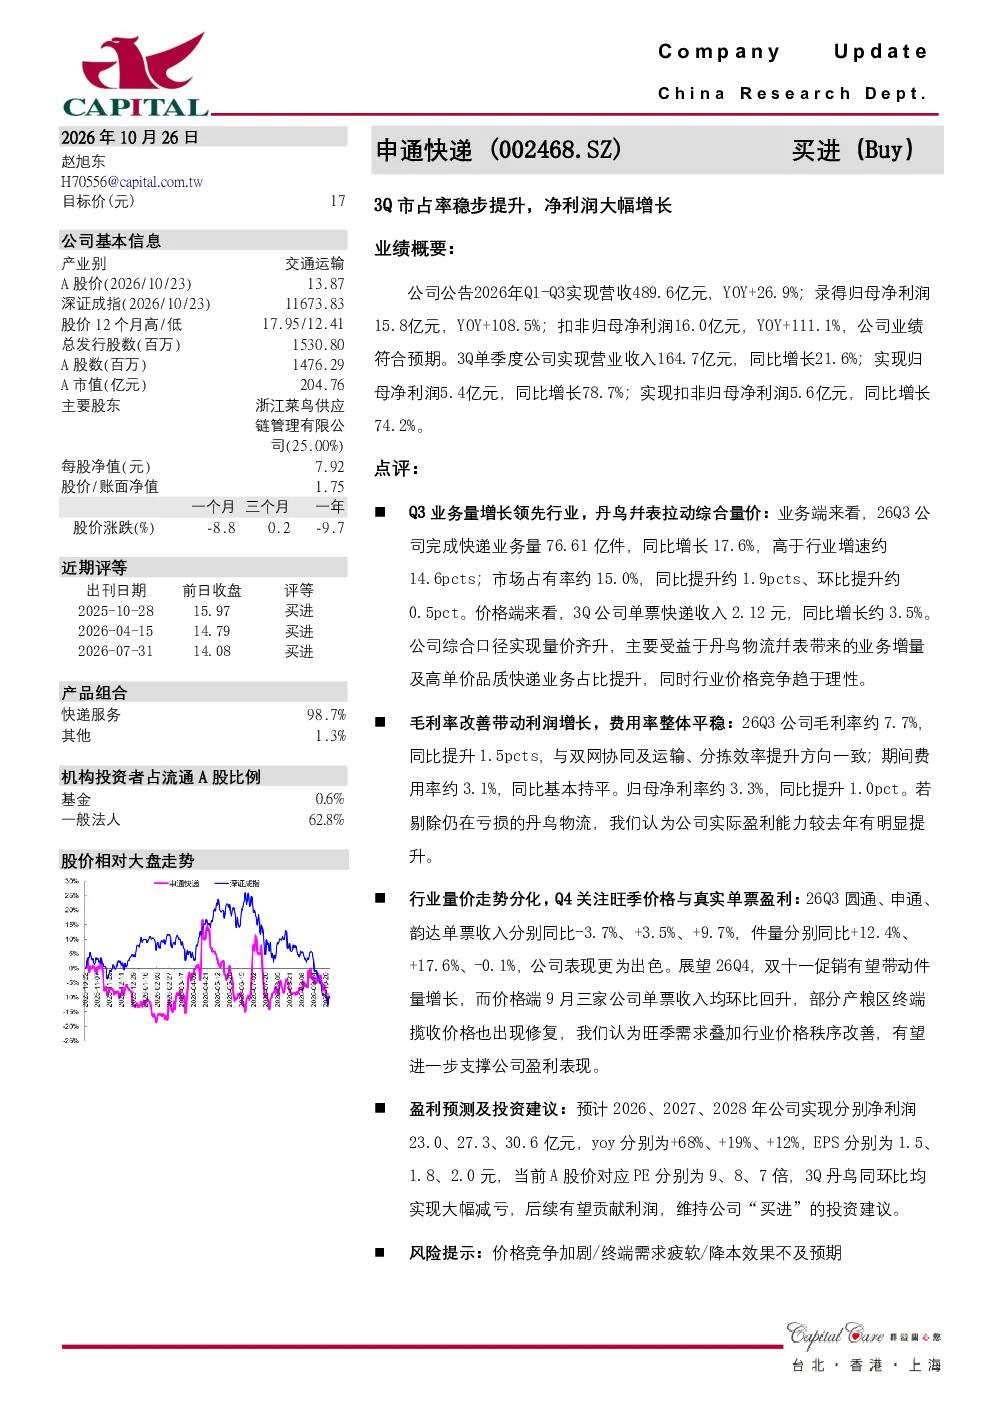
申通快递2026年Q1-Q3业绩表现强劲,营收同比增长26.9%,归母净利润同比增长108.5%。Q3单季度营收同比增长21.6%,归母净利润同比增长78.7%,主要得益于业务量增长领先行业(同比增长17.6%,市占率提升1.9pct)及丹鸟物流并表带来的量价齐升。单票快递收入同比增长3.5%,毛利率提升1.5pct至7.7%,归母净利率提升1.0pct至3.3%。
快递行业发展趋势如何?
快递行业Q3价格竞争趋于理性,高单价业务占比提升。申通快递业务量同比增长17.6%,高于行业增速,单票收入2.12元。行业整体量价齐升,但盈利能力分化,申通单票收入同比增长3.5%,表现优于圆通(-3.7%)和韵达(+9.7%)。未来行业或受益于旺季需求和价格企稳,但需关注价格竞争加剧风险。
申通快递报告重点分析了哪些方面?
报告重点分析了申通快递业务量与价格、盈利能力及行业对比。Q3快递业务量同比增长17.6%,单票收入2.12元,量价齐升主要源于丹鸟并表及高单价业务占比提升。毛利率改善带动利润增长,期间费用率基本持平。剔除丹鸟物流后,公司实际盈利能力显著提升。
当前快递市场现状如何?
当前快递市场Q3价格竞争趋于理性,行业整体量价齐升但盈利能力分化。申通快递件量增长领先,单票收入同比增长3.5%,表现优于同业。行业旺季需求叠加价格企稳,预计Q4盈利表现进一步改善。但需关注价格竞争加剧、终端需求疲软等风险。
申通快递报告提示了哪些风险?
报告提示的主要风险包括价格竞争加剧、终端需求疲软、降本效果不及预期。价格竞争加剧可能导致行业利润率下滑,终端需求疲软影响业务量增长,降本效果不及预期则可能拖累盈利能力。此外,丹鸟物流后续盈利贡献也存在不确定性。
你可能感兴趣
3Q市占率稳步提升,净利润大幅增长
交通运输群益证券2026-10-26
扣非归母净利润大幅增长,盈利能力稳步提升
机械设备信达证券2026-05-08
净利润跌势收窄,经纪业务市占率稳步提升
信息技术安信证券2018-02-28
市占率稳步提升,净利润增速略低于市场预期
基础化工华创证券2014-01-26
净利润跌势小幅收窄,经纪业务市占率稳步提升
信息技术安信证券2017-10-29
市占率稳步提升 净利润增速略低于市场预期
基础化工华创证券2014-01-23
2024年三季报点评:3Q归母净利润增长16%;稳步推进生产基地建设
民生证券2024-10-31
2025年报&2026年一季报点评:装机量和市占率稳步提升,利润端大幅减亏
东吴证券2026-04-28
2024年三季报点评:3Q归母净利润增长61%;全资控股福建毫米提升竞争力
电子设备民生证券2024-10-29
游客增长+门票涨价提升公司业绩,3Q单季度净利润同比增28%
休闲服务群益证券2017-10-31