猜你想问
这份研报的核心内容是什么?
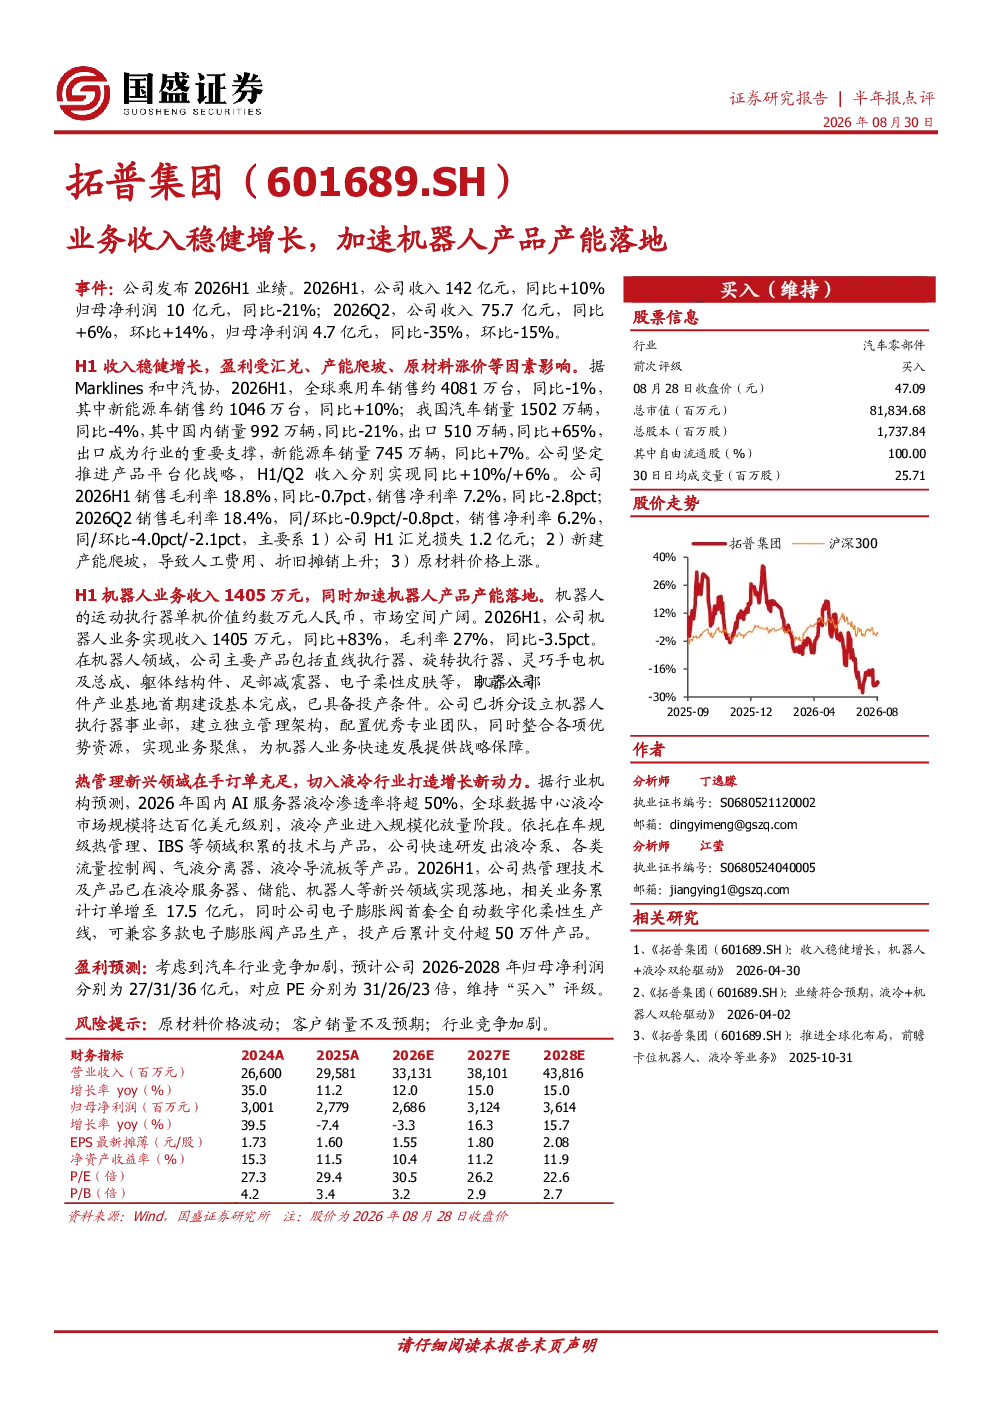
研报显示公司2026H1收入142亿元,同比+10%,但归母净利润10亿元,同比-21%。Q2收入75.7亿元,同比+6%,归母净利润4.7亿元,同比-35%。收入稳健增长,但盈利受汇兑损失、产能爬坡成本上升及原材料价格上涨等因素影响。公司推进产品平台化战略,H1/Q2收入分别实现同比+10%/+6%。
机器人行业发展趋势如何?
全球乘用车销售约4081万台,同比-1%,新能源车销售约1046万台,同比+10%。中国汽车销量1502万辆,同比-4%,出口510万辆,同比+65%,新能源车销量745万辆,同比+7%。公司H1机器人业务收入1405万元,同比+83%,毛利率27%,同比-3.5pct。公司拆分设立机器人执行器事业部,整合资源,加速业务发展。
报告重点分析了哪些方向?
报告重点分析公司收入稳健增长但盈利面临的挑战,包括汇兑损失、产能爬坡成本上升及原材料价格上涨。同时,报告关注公司产品平台化战略推进情况,以及机器人业务快速发展举措,如拆分设立事业部、整合资源等。此外,报告还分析了热管理新兴领域,公司在液冷行业切入,预计2026年国内AI服务器液冷渗透率将超50%,全球数据中心液冷市场规模将达百亿美元级别。
当前市场现状如何判断?
全球乘用车市场增长放缓,新能源车成为主要增长动力。中国汽车出口表现强劲,同比+65%。公司机器人业务收入快速增长,但毛利率有所下降。热管理领域,公司在液冷行业切入,订单充足,有望成为新的增长点。公司依托在车规级热管理、IBS等领域积累的技术与产品,快速研发出液冷泵等产品,2026H1相关业务累计订单增至17.5亿元。
研报提示了哪些风险?
研报提示原材料价格波动风险,客户销量不及预期风险,以及行业竞争加剧风险。盈利受汇兑损失、产能爬坡成本上升及原材料价格上涨等因素影响,需关注这些因素变化对公司业绩的影响。此外,公司业务拓展和行业竞争加剧也可能带来新的挑战。