猜你想问
华利集团Q3毛利率、净利率环比改善的原因是什么?
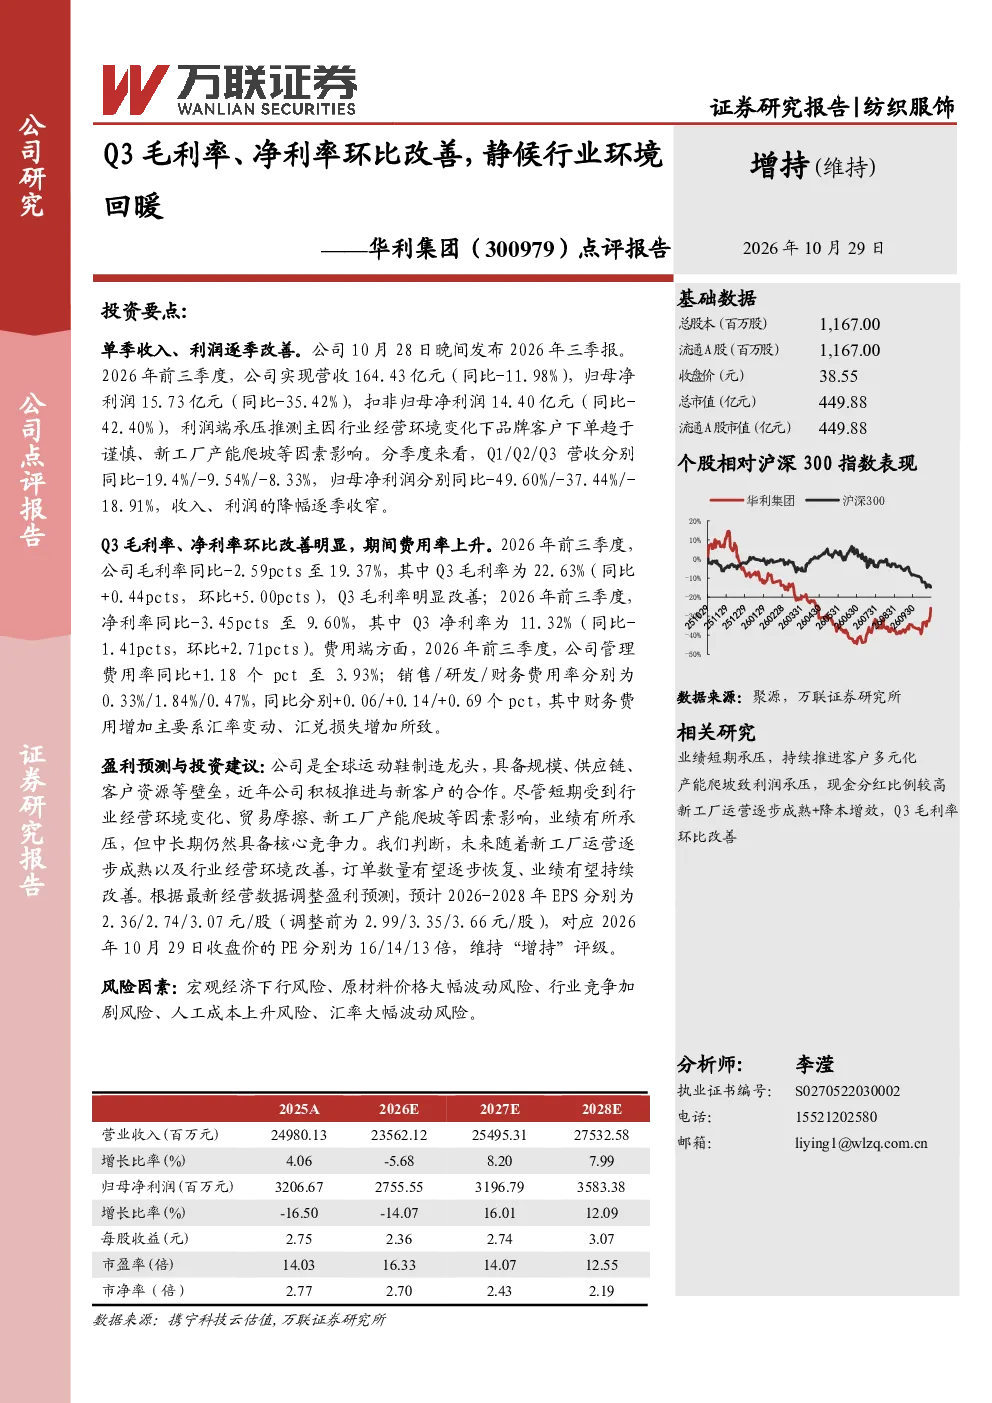
华利集团Q3毛利率、净利率环比改善主要受行业环境变化及新工厂产能爬坡等因素影响。报告显示,公司营收164.43亿元,同比-11.98%;归母净利润15.73亿元,同比-35.42%。尽管营收和净利润同比有所下降,但Q3毛利率、净利率环比分别达22.63%和11.32%,表明公司成本控制和运营效率有所提升。费用端管理费用率同比+1.18pct至3.93%,财务费用增加主要因汇率变动。这些因素共同作用,推动了利润率的改善。
华利集团所属行业的发展趋势如何?
华利集团所属行业的发展趋势受宏观经济环境和市场需求影响较大。报告指出,公司利润端受行业环境变化及新工厂产能爬坡等因素影响,表明行业竞争加剧和产能扩张带来挑战。但Q3毛利率、净利率的环比改善,显示行业在经历调整后仍存在结构性机会。未来,随着行业逐步回暖,华利集团有望受益于产能成熟和市场份额提升。同时,原材料价格波动和宏观经济下行也是需要关注的行业风险因素。
华利集团报告的重点分析方向有哪些?
华利集团报告的重点分析方向包括公司短期业绩表现、新工厂产能爬坡的影响以及行业环境变化对公司盈利能力的影响。报告显示,公司营收和净利润同比有所下降,但Q3毛利率、净利率环比改善明显,表明公司在成本控制和运营效率方面取得进展。此外,报告还分析了费用端管理费用率和财务费用的变化,以及这些因素对公司整体盈利能力的影响。中长期来看,报告预测2026-2028年EPS分别为2.36/2.74/3.07元/股,对应PE分别为16/14/13倍,维持“增持”评级。
当前市场对华利集团的整体判断是什么?
当前市场对华利集团的整体判断显示公司短期业绩承压,但中长期发展潜力较大。报告指出,公司短期业绩承压主要因新工厂运营及行业环境变化,但Q3毛利率、净利率的环比改善表明公司运营效率有所提升。市场预计随着产能成熟及环境改善,公司有望恢复增长。此外,报告还分析了宏观经济下行、原材料价格波动等风险因素,这些因素可能对公司业绩产生不利影响。整体来看,市场对华利集团持谨慎乐观态度,认为公司具备中长期发展潜力。
华利集团研报提示的主要风险有哪些?
华利集团研报提示的主要风险包括宏观经济下行、原材料价格波动以及新工厂运营风险。报告指出,公司短期业绩承压主要因新工厂运营及行业环境变化,这表明新工厂产能爬坡和运营效率仍需时间验证。此外,宏观经济下行可能导致市场需求减弱,进而影响公司业绩。原材料价格波动也是需要关注的风险因素,因为原材料成本占比较高,价格波动可能直接影响公司盈利能力。最后,汇率变动导致的财务费用增加也是需要关注的潜在风险。