猜你想问
华利集团26Q3业绩表现如何?
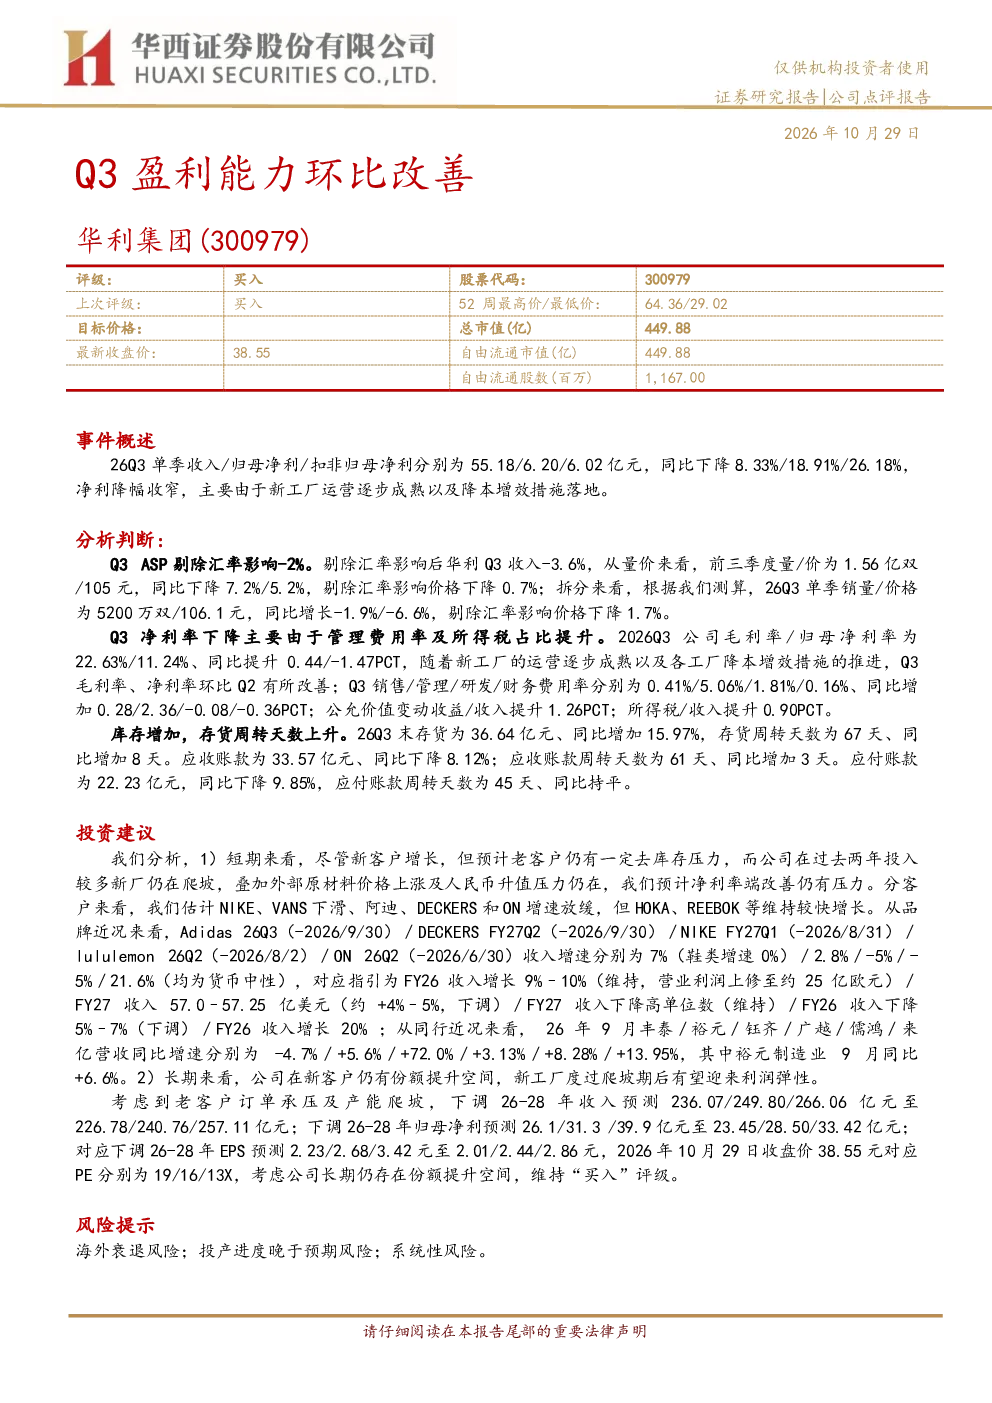
华利集团2026年Q3单季收入55.18亿元,同比下降8.33%;归母净利6.20亿元,同比下降18.91%;扣非归母净利6.02亿元,同比下降26.18%。净利降幅收窄主要由于新工厂运营逐步成熟及降本增效措施落地。剔除汇率影响后,收入-3.6%,销量5200万双,同比下降1.9%。毛利率22.63%,净利率11.24%,同比提升0.44/-1.47PCT。费用率分别为销售0.41%/管理5.06%/研发1.81%/财务0.16%,同比增加0.28/2.36/-0.08/-0.36PCT。存货周转天数67天,同比增加8天;应收账款周转天数为61天,同比增加3天;应付账款周转天数为45天,同比持平。
华利集团26Q3盈利能力改善的原因是什么?
华利集团Q3毛利率、净利率环比Q2改善,主要由于新工厂运营成熟及降本增效措施落地。新工厂运营逐步成熟带来成本下降,降本增效措施有效提升了利润空间。剔除汇率影响后,价格下降0.7%,销量基本稳定。费用率方面,管理费用率同比增加2.36PCT,主要由于人员成本上升;研发费用率同比减少0.08PCT,显示研发投入控制良好。公允价值变动收益/收入提升1.26PCT,所得税/收入提升0.90PCT,对利润有一定支撑作用。
华利集团所属行业发展趋势如何?
华利集团所属行业为运动鞋服制造,当前市场竞争激烈,品牌格局分化明显。国际品牌方面,NIKE、VANS市场份额下滑,阿迪达斯、DECKERS和ON增长放缓,而HOKA、REEBOK等新兴品牌保持较快增长。国内品牌竞争加剧,华利集团需持续提升产品创新和品牌影响力。原材料价格波动、汇率变化及环保政策收紧是行业主要挑战。同行方面,丰泰、裕元等企业营收增速分化,行业整合加速。华利集团需关注新客户份额提升及原材料成本控制。
华利集团当前市场状况如何?
华利集团2026年Q3收入55.18亿元,同比下降8.33%,销量5200万双,同比下降1.9%,价格106.1元,同比下降6.6%。剔除汇率影响后,收入-3.6%,销量同比下降7.2%,价格下降1.7%。存货周转天数67天,同比增加8天,显示库存压力有所上升。应收账款周转天数为61天,同比增加3天,回款效率略有放缓。应付账款周转天数为45天,同比持平,供应链管理保持稳定。整体来看,华利集团面临一定的市场压力,需加快新客户拓展和库存消化。
华利集团研报提示哪些风险?
华利集团研报提示的主要风险包括:海外经济衰退可能导致国际品牌需求下滑,进而影响华利集团出口业务;新工厂投产进度晚于预期可能影响产能释放和成本控制;原材料价格持续上涨和人民币升值压力可能侵蚀利润空间。此外,行业竞争加剧和环保政策收紧也带来不确定性。华利集团需关注市场需求变化,优化成本结构,提升抗风险能力。