猜你想问
华利集团2026Q3毛利率、净利率环比提升的原因是什么?
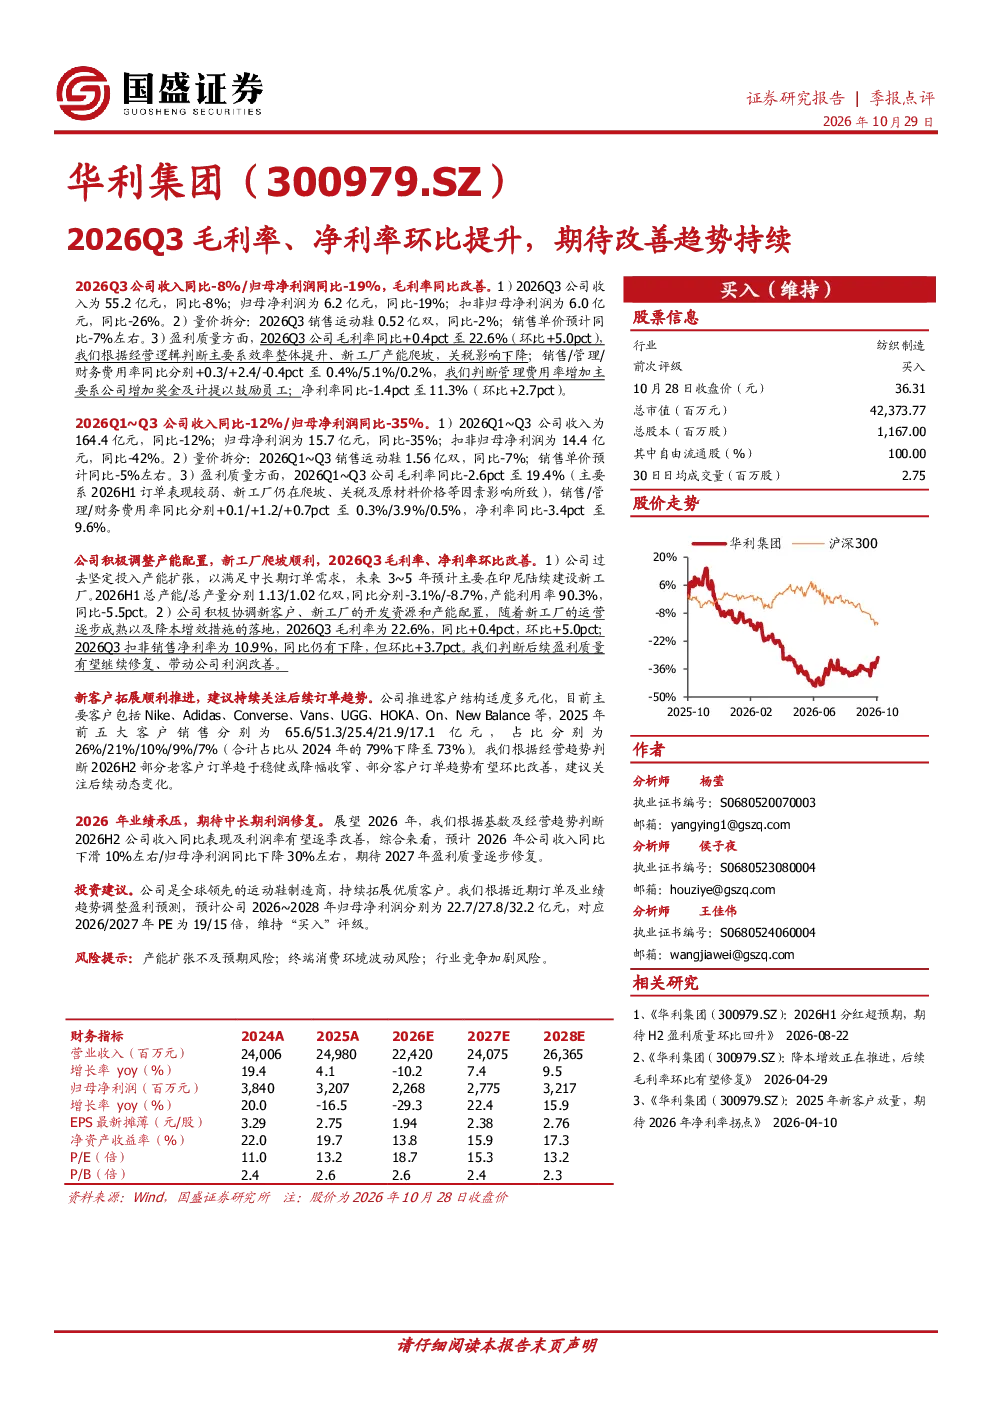
2026Q3华利集团毛利率同比提升主要得益于效率提升、新工厂产能爬坡以及关税影响下降。环比提升则主要由于新工厂运营成熟及降本增效措施落地。具体来看,公司通过优化生产流程、提升供应链效率等措施降低了成本,同时新工厂的产能逐步释放,规模效应显现,进一步提升了毛利率水平。此外,随着国际形势变化,部分关税有所下降,也对公司毛利率产生了积极影响。
华利集团运动鞋行业发展趋势如何?
华利集团所处的运动鞋行业正经历着多元化发展和技术升级的趋势。一方面,消费者对运动鞋的需求日益个性化,品牌正积极拓展客户结构,从高度依赖少数大客户向更多元化的客户群体发展。另一方面,行业竞争加剧,促使企业不断进行技术创新和产品升级,以满足消费者对性能、舒适度和时尚性的更高要求。同时,全球供应链重构和产能布局调整也在影响行业格局,华利集团通过在印尼建设新工厂,积极应对这一变化。
华利集团报告重点分析了哪些方面?
华利集团报告重点分析了公司盈利质量的改善趋势和产能扩张策略。报告指出,公司通过新工厂爬坡和降本增效措施,毛利率和净利率在2026Q3环比有所提升,显示出盈利能力逐步修复的迹象。同时,报告也关注到公司积极调整产能配置,未来几年将在印尼建设新工厂,以应对全球供应链的变化。此外,报告还分析了公司客户结构的多元化进展,以及未来订单趋势的潜在变化。
当前华利集团的市场现状如何?
当前华利集团的市场现状表现为收入和利润同比下滑但环比改善。2026Q3公司收入同比-8%,归母净利润同比-19%,但毛利率同比+0.4pct至22.6%,环比+5.0pct,显示出成本控制和效率提升的成效。公司产能利用率保持在90.3%,但总产能和产量同比略有下降,主要受新工厂爬坡初期的影响。此外,公司客户结构多元化进展顺利,前五大客户销售占比从79%下降至73%,降低了单一客户依赖风险。
华利集团研报提到了哪些风险提示?
华利集团研报提示了几个主要风险:一是产能扩张不及预期风险,新工厂的建设和运营可能面临技术或市场方面的挑战,影响产能释放效率;二是终端消费环境波动风险,运动鞋行业受宏观经济和消费者偏好影响较大,市场需求变化可能对公司业绩产生冲击;三是行业竞争加剧风险,随着更多企业进入运动鞋市场,竞争压力可能加剧,影响公司市场份额和盈利能力。这些风险需要持续关注和应对。