猜你想问
Q3毛利率、净利率环比改善的原因是什么?
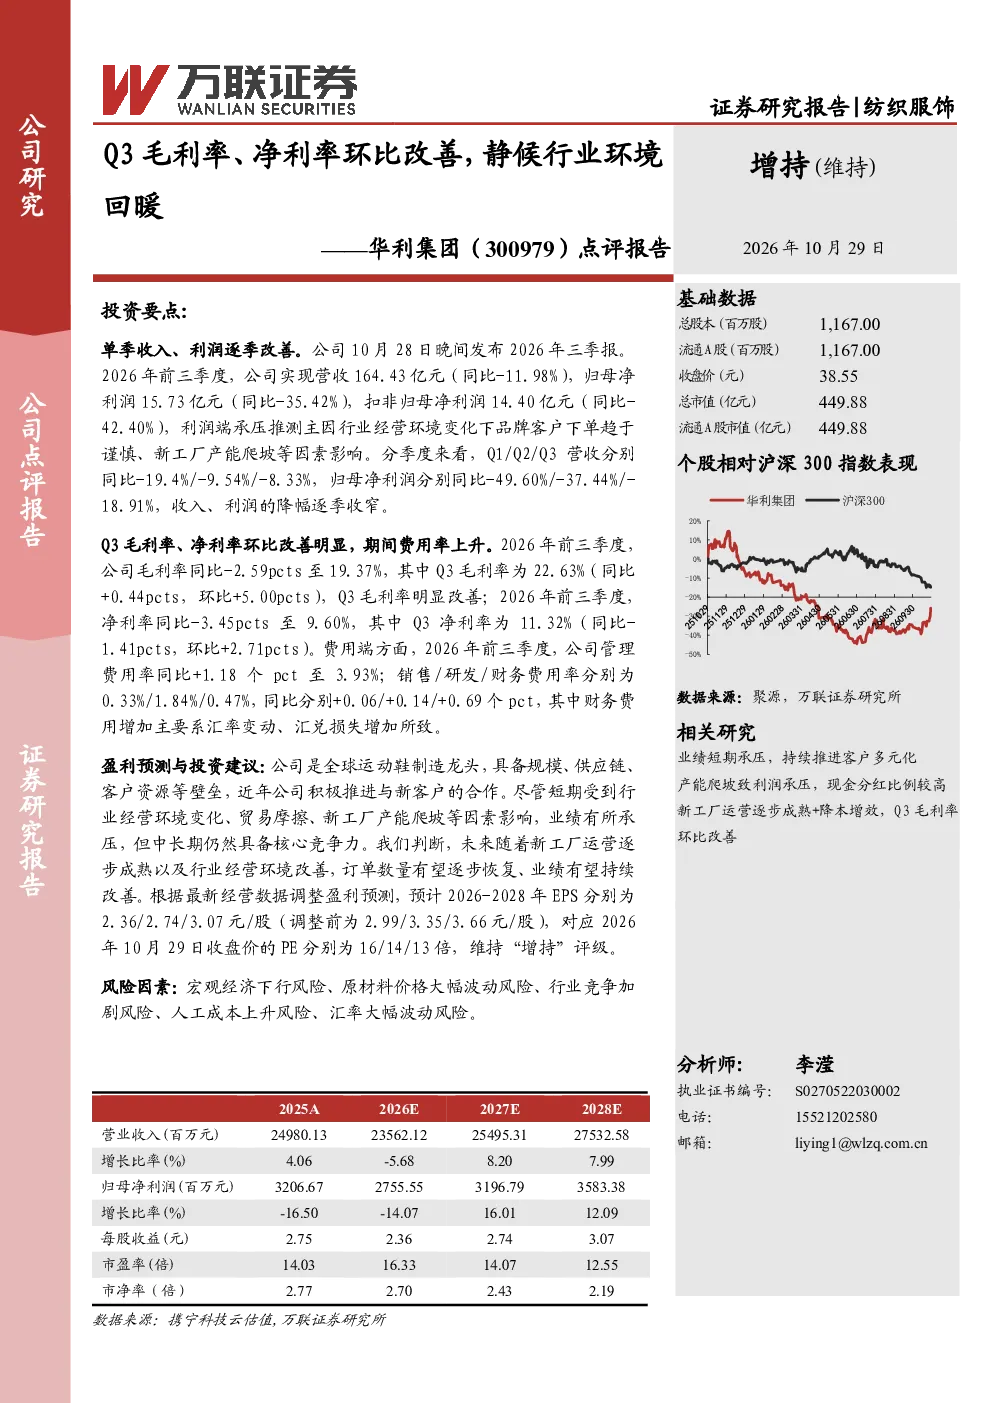
Q3毛利率、净利率环比改善主要受新工厂产能爬坡完成及行业环境边际好转影响。报告显示,华利集团Q3毛利率提升5.00个百分点至22.63%,净利率提升2.71个百分点至11.32%。这表明公司成本控制能力增强,产品附加值有所提升。同时,行业环境变化带来订单量增加,但受原材料价格波动及竞争加剧影响,利润端改善仍需持续观察。公司新工厂产能释放后,规模效应逐步显现,有助于摊薄固定成本,进一步支撑盈利能力。
纺织服装行业发展趋势如何?
纺织服装行业正经历数字化转型与可持续发展转型。传统制造环节向东南亚转移,国内产业聚焦品牌化、智能化升级。疫情后消费需求结构变化,个性化、功能性产品更受欢迎。环保政策趋严,绿色供应链成为核心竞争力。华利集团作为行业参与者,需关注技术革新与消费趋势变化,通过研发投入、品牌建设提升产品竞争力。未来几年,行业集中度有望提升,头部企业凭借规模与研发优势将获得更多市场份额。
报告重点分析了哪些方面?
报告重点分析了华利集团2026年前三季度业绩逐季改善趋势及短期压力。营收同比-11.98%,净利润同比-35.42%,但Q3利润端显著改善,毛利率环比提升5.00pct,净利率环比提升2.71pct。报告深入剖析了新工厂产能爬坡对成本结构的影响,期间费用率上升及汇率变动对财务表现的作用。同时,对比Q1至Q3数据,营收/净利润降幅逐季收窄,显示公司经营状态逐步好转。
当前市场对华利集团有何判断?
当前市场对华利集团的判断呈现分化。一方面,公司Q3利润端改善超出市场预期,新工厂投产带来长期增长预期,维持“增持”评级。另一方面,短期业绩仍承压,营收同比下滑,扣非净利润降幅较大,期间费用率上升限制利润空间。投资者需关注新工厂爬坡进度及行业订单恢复情况。相对评级体系显示,华利集团表现强于大市,但需警惕宏观经济波动对行业需求的传导。
研报提示哪些风险因素?
研报提示的主要风险包括:宏观经济下行可能抑制消费需求,导致行业订单减少;原材料价格波动直接影响生产成本,侵蚀利润空间;行业竞争加剧迫使企业降价促销,压缩利润率。此外,新工厂产能爬坡初期可能存在效率问题,导致成本高于预期。汇率变动增加财务费用,对海外业务影响显著。环保政策收紧可能增加合规成本,需持续关注政策变化对供应链的影响。