猜你想问
这份研报的核心内容是什么?
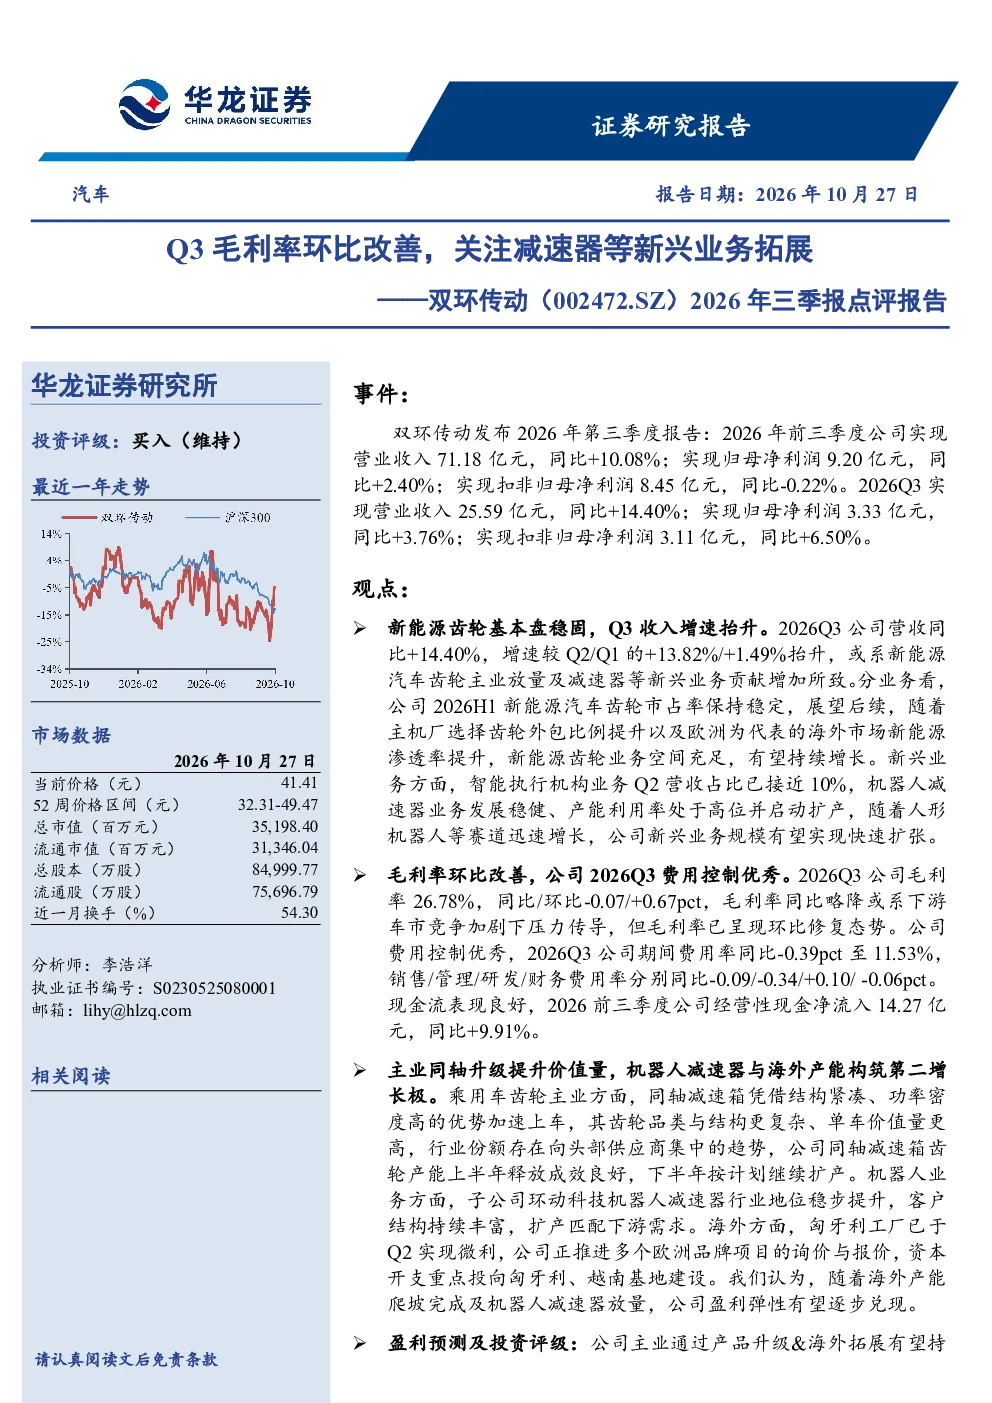
这份研报的核心内容是点评双环传动2026年第三季度的财务报告。报告指出公司新能源齿轮业务稳固增长,Q3营收同比提升14.40%,主要得益于新能源汽车齿轮主业放量及减速器等新兴业务贡献增加。公司新能源汽车齿轮市占率保持稳定,未来随着主机厂外包比例提升及海外市场渗透率提高,该业务空间充足。智能执行机构业务营收占比近10%,机器人减速器业务发展稳健,产能利用率高并启动扩产,人形机器人赛道增长将推动新兴业务快速扩张。此外,报告还分析了公司毛利率环比改善,费用控制优秀,以及主业同轴升级与新兴业务构筑第二增长极等关键点。
减速器等新兴业务的发展趋势如何?
减速器等新兴业务的发展趋势向好。报告显示,双环传动的新兴业务如智能执行机构及机器人减速器发展稳健,产能利用率高并启动扩产。随着人形机器人赛道的增长,这些新兴业务有望快速扩张。公司子公司环动科技在机器人减速器领域的行业地位提升,客户结构丰富,扩产计划匹配下游需求。未来,随着主机厂外包比例提升及海外市场渗透率提高,新能源汽车齿轮业务及减速器等新兴业务都将迎来广阔的发展空间。
研报重点分析了哪些方向?
研报重点分析了双环传动的新能源汽车齿轮业务及减速器等新兴业务的增长情况。报告详细解读了Q3公司营收同比提升14.40%的主要驱动因素,包括新能源汽车齿轮主业的放量及减速器等新兴业务的贡献增加。此外,报告还重点分析了公司毛利率环比改善、费用控制优秀的情况,以及主业同轴升级与新兴业务构筑第二增长极的战略布局。报告对公司在新能源领域的业务拓展和未来增长潜力给予了积极评价。
当前市场对双环传动的现状判断是什么?
当前市场对双环传动的现状判断是积极。报告维持对双环传动的“买入”评级,主要基于公司新能源汽车齿轮业务的稳固增长和减速器等新兴业务的快速扩张。Q3公司营收同比提升14.40%,增速较Q2/Q1提升,显示出公司业务的良好发展态势。报告还指出,公司毛利率环比改善,费用控制优秀,经营性现金净流入增加,财务状况稳健。这些因素共同支撑了市场对双环传动的积极判断。
研报提到了哪些风险提示?
研报提到了多项风险提示。首先,汽车与人形机器人行业竞争加剧可能对公司业务造成压力。其次,汽车市场需求不及预期也可能影响公司业绩。此外,人形机器人量产进度不及预期、地缘政治风险、上游原材料涨价、汇率波动风险等也是需要关注的因素。这些风险可能对公司未来的经营和业绩产生影响,投资者在关注公司增长潜力的同时,也需要注意这些潜在的风险因素。