猜你想问
中国银河投资2026年前三季度业绩表现如何?
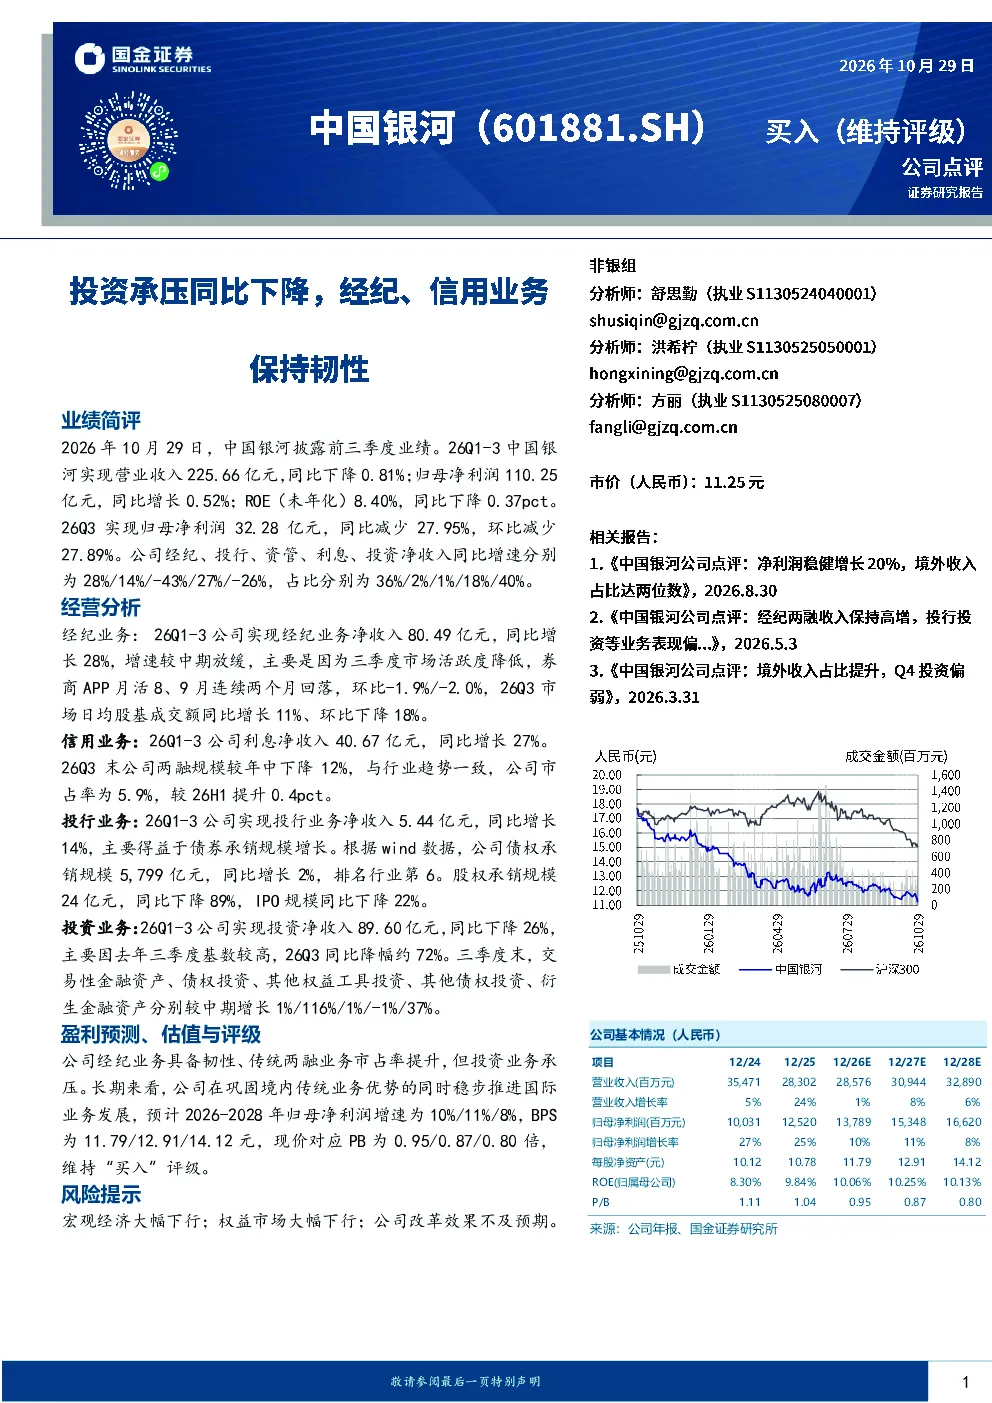
2026年前三季度,中国银河实现营业收入225.66亿元,同比下降0.81%;归母净利润110.25亿元,同比增长0.52%;ROE(未年化)8.40%,同比下降0.37pct。Q3归母净利润32.28亿元,同比减少27.95%,环比减少27.89%。经纪、投行、资管、利息、投资净收入同比增速分别为28%/14%/-43%/27%/-26%,占比分别为36%/2%/1%/18%/40%。
经纪业务增长放缓的原因是什么?
经纪业务Q1-3净收入80.49亿元,同比增长28%,增速放缓主因Q3市场活跃度降低,券商APP月活环比下降,日均股基成交额环比下降18%。市场活跃度降低导致投资者交易频率和规模下降,进而影响经纪业务收入。
信用业务发展趋势如何?
信用业务Q1-3利息净收入40.67亿元,同比增长27%。Q3末两融规模下降12%,市占率提升至5.9%。信用业务整体保持增长,但两融规模有所下降,未来需关注市场环境和监管政策变化对业务的影响。
当前市场环境下券商经营现状如何?
当前市场环境下,券商经营面临多方面挑战。经纪业务受市场活跃度影响,投行业务股权承销规模下降,投资业务受基数影响同比降幅较大。但信用业务保持韧性,部分业务板块如利息净收入实现增长,整体经营呈现分化态势。
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观经济大幅下行、权益市场大幅下行以及公司改革效果不及预期。宏观经济和权益市场的波动可能影响券商各项业务收入,而公司改革若效果不达预期,则可能影响长期发展前景。需密切关注这些风险因素对券商经营的影响。
你可能感兴趣
投资承压同比下降,经纪、信用业务保持韧性
金融国金证券2026-10-29
投资板块承压,传统业务保持韧性
国金证券2026-10-31
2026年半年报点评:经纪业务保持增长,投资收益小幅承压
金融财信证券2026-09-09
公司发布2024年半年报:24H1公司实现营业收入105.4亿元,同比-14.9%,:Q2玻纤复价、底部盈利保持韧性,叶片+锂膜板块利润承压
建筑建材民生证券2024-08-23
行业低迷业绩承压,造价业务保持相对韧性
信息技术财信证券2023-10-27
投资银行业与经纪业行业2022年上市券商行业一季报业绩前瞻:业务普遍承压,客需型业务值得关注
金融国泰君安证券2022-04-11
2026年三季报点评:Q3投资净收益承压,经纪业务底盘稳健
金融东吴证券2026-10-30
投资银行业与经纪业行业上市券商2022年中报前瞻:上半年业绩仍承压,下半年α在机构业务
金融国泰君安证券2022-07-08
国金证券2023年报及2024一季报点评:投行业务承压,一季度自营高基数导致业绩同比下降
金融开源证券2024-04-25
业绩短期承压,同比下降79%,风电轴承业务快速增长
轻工制造国信证券2023-04-25