猜你想问
国泰海通2026年前三季度业绩表现如何?
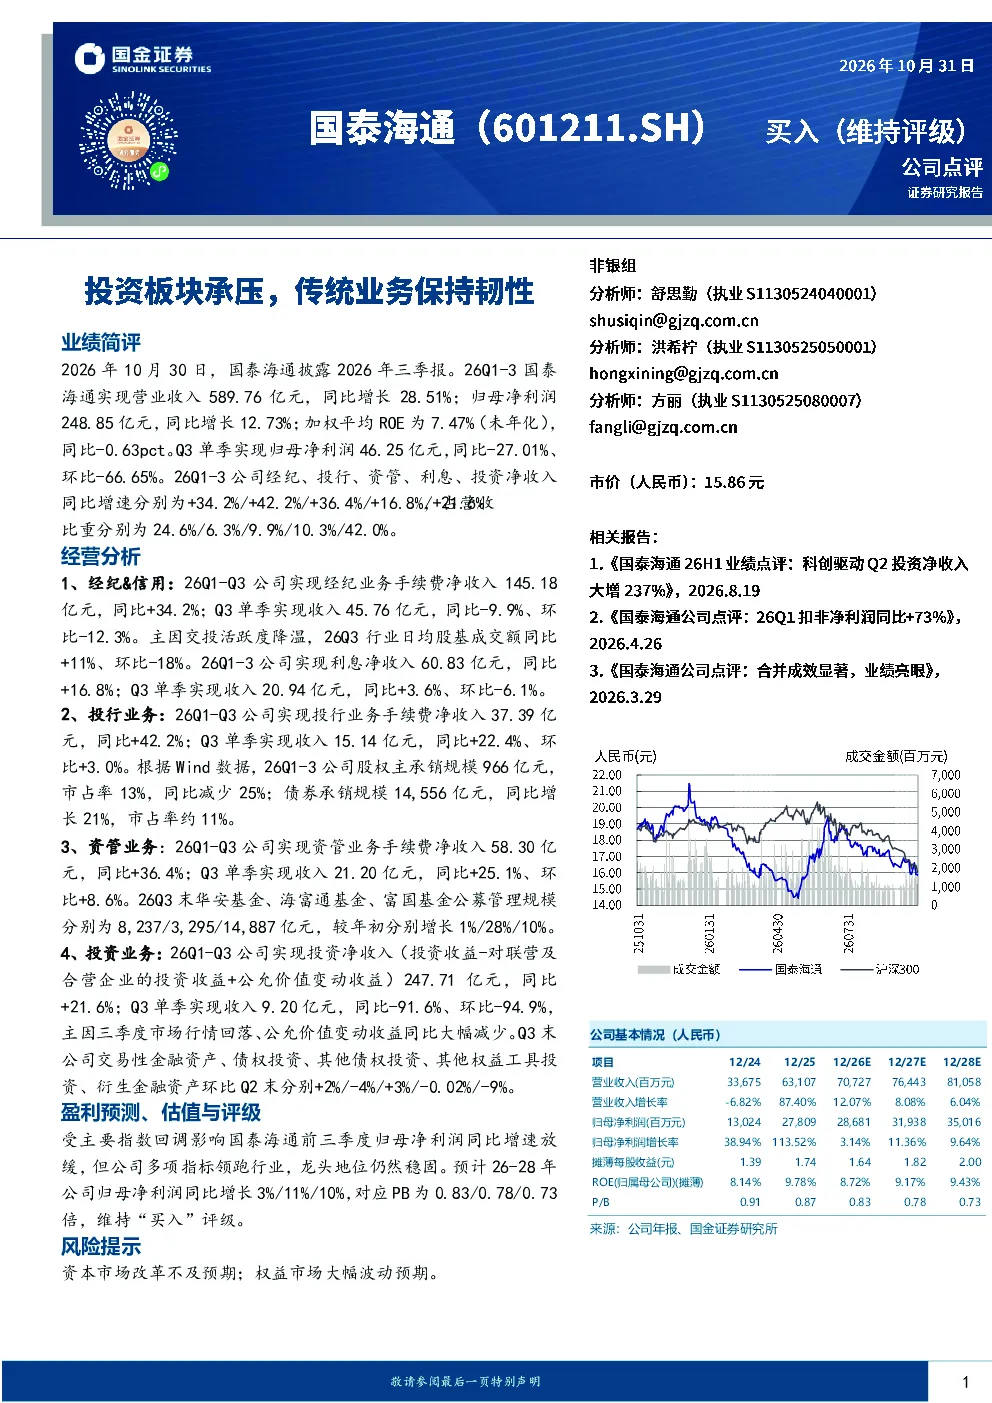
国泰海通2026年前三季度业绩表现稳健,受主要指数回调影响,归母净利润同比增速放缓。公司营业收入589.76亿元,同比增长28.51%;归母净利润248.85亿元,同比增长12.73%。尽管Q3单季归母净利润同比-27.01%、环比-66.65%,但整体业务指标仍领跑行业,龙头地位稳固。
国泰海通各业务板块收入增速情况怎样?
国泰海通各业务板块收入增速表现强劲:经纪业务手续费净收入同比增长34.2%;投行业务手续费净收入同比增长42.2%;资管业务手续费净收入同比增长36.4%;利息净收入同比增长16.8%;投资净收入同比增长21.6%。其中,投行业务手续费净收入增速最为突出,达到42.2%。
国泰海通投行业务规模及市场占有率有何变化?
国泰海通投行业务规模方面,股权主承销规模966亿元,市占率13%,同比减少25%;债券承销规模14,556亿元,同比增长21%,市占率约11%。尽管股权主承销规模有所下降,但债券承销规模显著增长,整体业务仍保持行业竞争力。
资本市场发展趋势对国泰海通有何影响?
资本市场改革对国泰海通业务发展具有重要影响。报告指出,资本市场改革不及预期可能对公司业务拓展带来不确定性。同时,权益市场大幅波动预期也增加了投资业务的风险,需密切关注市场变化以调整投资策略。
国泰海通研报中提示的主要风险有哪些?
国泰海通研报提示的主要风险包括:资本市场改革不及预期可能导致业务发展受阻;权益市场大幅波动预期增加投资业务风险。此外,Q3单季投资净收入大幅下滑也反映出市场行情对投资收益的敏感性,需警惕市场波动带来的潜在影响。
你可能感兴趣
投资承压同比下降,经纪、信用业务保持韧性
金融国金证券2026-10-29
中国银河投资承压同比下降,经纪、信用业务保持韧性
国金证券2026-10-29
传统业务承压,云基础业务保持高增长
信息技术中泰证券2017-08-28
公司发布2024年半年报:24H1公司实现营业收入105.4亿元,同比-14.9%,:Q2玻纤复价、底部盈利保持韧性,叶片+锂膜板块利润承压
建筑建材民生证券2024-08-23
行业低迷业绩承压,造价业务保持相对韧性
信息技术财信证券2023-10-27
盈利小幅承压,各业务板块展现经营韧性
财信证券2025-09-08
黄鸡板块韧性凸显、生猪业务承压改善
西南证券2026-08-27
山东高速2026年半年报点评:路桥主业短期承压、核心路产韧性依旧,投资板块积极转型
华创证券2026-08-29
多业务板块保持增长,汇兑损益短期承压
华安证券2026-08-24
2022年中报点评:疫情扰动下传统业务仍保持较强韧性
文化传媒东吴证券2022-08-26