猜你想问
这份研报的核心内容是什么?
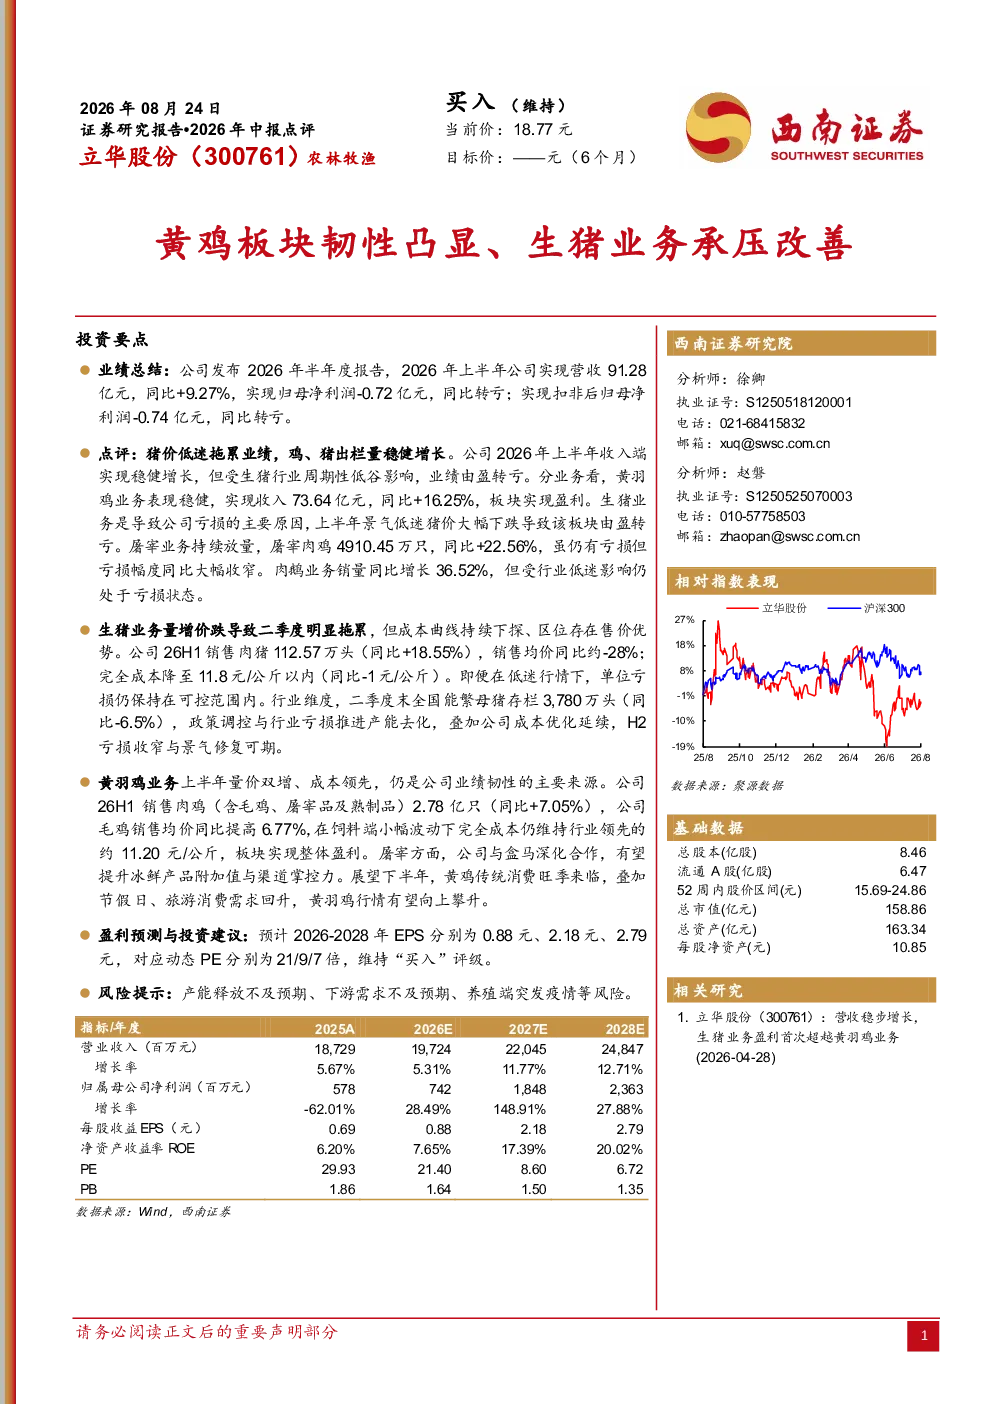
这份研报分析了立华股份2026年上半年的业绩表现,指出公司黄羽鸡业务表现稳健,实现收入73.64亿元,同比+16.25%,板块实现盈利。而生猪业务受行业周期性低谷影响导致公司亏损,上半年销售肉猪112.57万头,同比+18.55%,但销售均价同比约-28%,完全成本降至11.8元/公斤以内,单位亏损可控。屠宰业务持续放量,屠宰肉鸡4910.45万只,同比+22.56%,亏损幅度同比大幅收窄。肉鹅业务销量同比增长36.52%,但受行业低迷影响仍处于亏损状态。研报还提到公司与盒马深化合作,有望提升冰鲜产品附加值与渠道掌控力,并看好黄羽鸡传统消费旺季带来的行情向上攀升。
黄羽鸡和生猪业务的行业发展趋势如何?
黄羽鸡行业发展趋势方面,报告指出传统消费旺季来临,叠加节假日、旅游消费需求回升,黄羽鸡行情有望向上攀升。公司黄羽鸡业务表现稳健,成本领先,销售肉鸡2.78亿只,同比+7.05%,毛鸡销售均价同比提高6.77%,完全成本约11.20元/公斤。生猪行业方面,报告提到二季度末全国能繁母猪存栏3,780万头,同比-6.5%,政策调控与行业亏损推进产能去化,公司成本优化延续,预计下半年亏损收窄与景气修复可期。公司生猪业务销售肉猪112.57万头,同比+18.55%,但销售均价同比约-28%,完全成本降至11.8元/公斤以内,单位亏损可控。
研报重点分析了哪些方向?
研报重点分析了立华股份的业绩表现和业务结构。在业绩方面,报告指出2026年上半年公司实现营收91.28亿元,同比+9.27%,但受生猪行业周期性低谷影响,业绩由盈转亏,归母净利润为-0.72亿元。在业务结构方面,报告详细分析了黄羽鸡、生猪、屠宰和肉鹅四大业务板块的表现,其中黄羽鸡业务表现最为突出,实现收入73.64亿元,同比+16.25%,板块实现盈利;生猪业务是导致公司亏损的主要原因,但公司通过成本优化,单位亏损可控;屠宰业务持续放量,亏损幅度同比大幅收窄;肉鹅业务销量增长但仍在亏损。此外,报告还分析了公司与盒马的合作以及未来黄羽鸡行情的展望。
当前市场对黄羽鸡和生猪行业的现状判断是什么?
当前市场对黄羽鸡行业的现状判断是,随着传统消费旺季来临,节假日、旅游消费需求回升,黄羽鸡行情有望向上攀升。公司黄羽鸡业务表现稳健,成本领先,销售肉鸡2.78亿只,同比+7.05%,毛鸡销售均价同比提高6.77%,完全成本约11.20元/公斤。市场对生猪行业的现状判断是,行业正经历周期性低谷,但政策调控与行业亏损推进产能去化,公司通过成本优化,单位亏损可控。二季度末全国能繁母猪存栏3,780万头,同比-6.5%,显示行业产能去化正在进行,公司生猪业务销售肉猪112.57万头,同比+18.55%,但销售均价同比约-28%,完全成本降至11.8元/公斤以内。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:一是产能释放不及预期,如果行业产能去化速度放缓,可能导致市场竞争加剧,影响公司盈利能力;二是下游需求不及预期,如果消费需求恢复不及预期,可能影响公司产品销售价格和市场份额;三是养殖端突发疫情,动物疫病是养殖业的主要风险,一旦发生重大疫情,可能对公司生产经营造成严重影响。此外,报告还提到肉鹅业务目前仍处于亏损状态,行业低迷影响其盈利能力,这也是需要关注的潜在风险。