猜你想问
分众传媒2026Q3业绩表现如何?
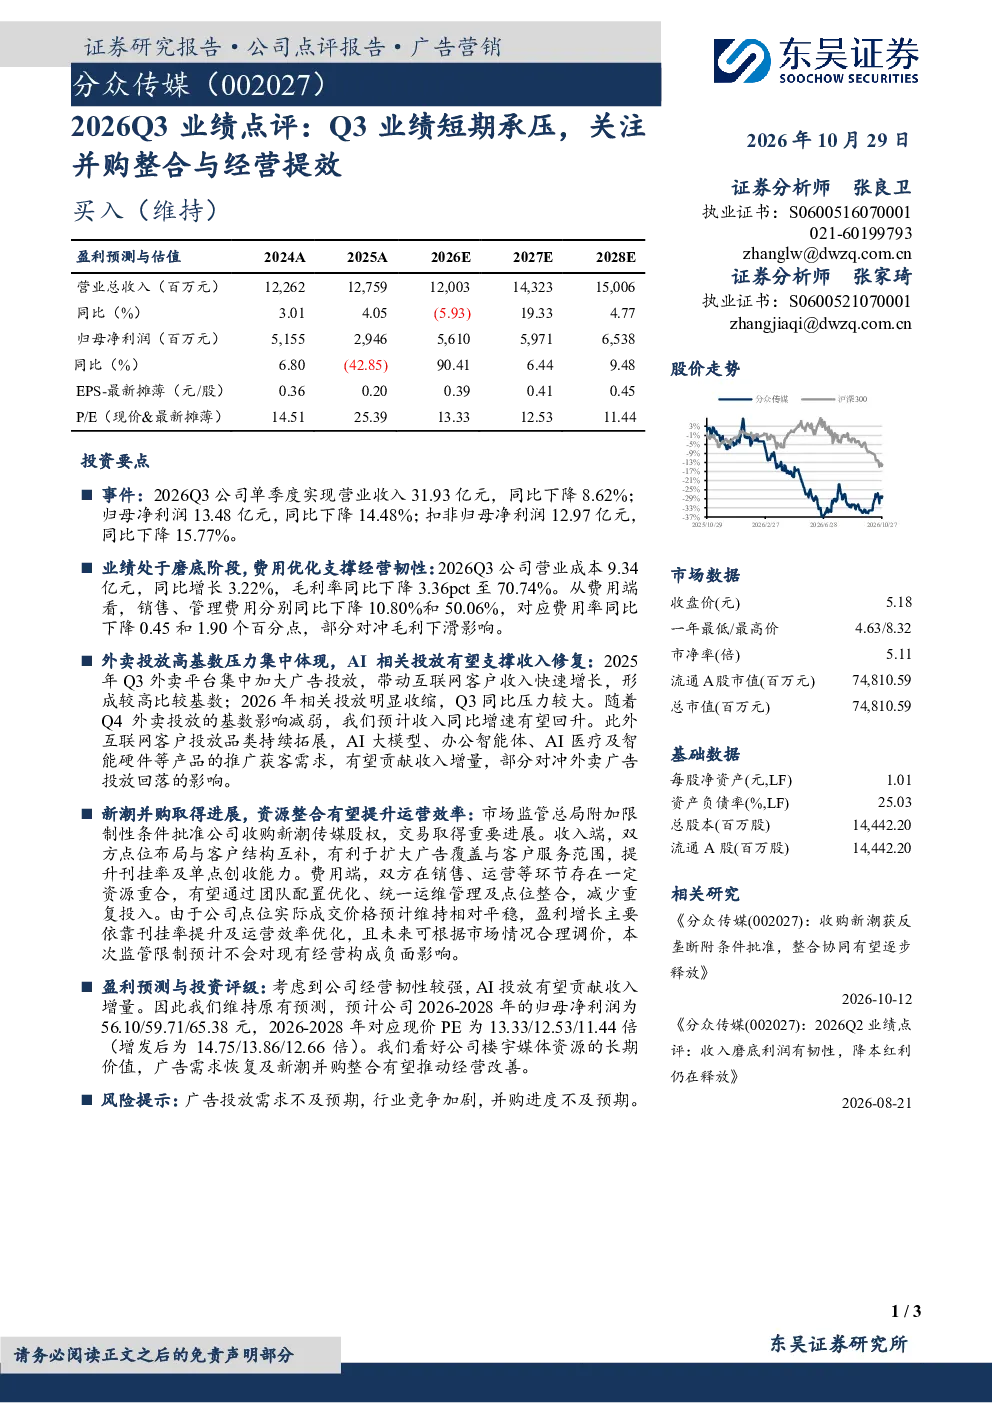
分众传媒2026年Q3业绩受外卖投放高基数影响,营业收入31.93亿元同比下降8.62%,归母净利润13.48亿元同比下降14.48%,扣非归母净利润12.97亿元同比下降15.77%。毛利率70.74%同比下降3.36个百分点,营业成本9.34亿元同比增长3.22%。费用端优化支撑经营韧性,销售费用率下降10.80%,管理费用率下降50.06%。预计Q4收入增速有望回升,AI相关投放贡献收入增量。
楼宇广告行业发展趋势如何?
楼宇广告行业发展趋势呈现多元化发展态势,AI技术赋能广告投放成为新趋势。分众传媒积极布局AI相关投放,包括AI大模型、办公智能体、AI医疗及智能硬件等,有望贡献收入增量。同时,行业竞争加剧,企业需通过并购整合提升资源效率,优化运营管理,以应对市场变化。
研报重点分析了哪些方面?
研报重点分析了分众传媒2026Q3业绩表现、费用端优化、并购整合进展及盈利预测。报告指出Q3业绩短期承压,但经营韧性较强,关注并购整合与经营提效。市场监管总局批准收购新潮传媒股权取得重要进展,收入端点位布局与客户结构互补,费用端资源重合有望通过团队优化、统一运维及点位整合减少重复投入。
当前楼宇广告市场状况如何?
当前楼宇广告市场状况呈现恢复与整合阶段。广告需求逐步恢复,但受外卖投放高基数影响,部分企业Q3业绩承压。分众传媒通过费用优化支撑经营韧性,销售、管理费用同比下降。行业竞争激烈,企业需提升刊挂率及运营效率,并购整合成为提升竞争力的关键路径。
研报提示哪些风险?
研报提示的风险包括广告投放需求不及预期、行业竞争加剧、并购进度不及预期。广告投放需求受宏观经济及企业预算影响,若需求恢复不及预期,可能影响企业收入增长。行业竞争加剧,新进入者及现有竞争者可能通过价格战等手段压缩利润空间。并购整合涉及复杂流程,若进度不及预期,可能影响资源整合效率及战略目标达成。
你可能感兴趣
2023年报点评及318发布会更新:23年业绩承压,期待组织变革带动经营提效
基础化工国泰君安证券2024-03-19
2025年半年报点评:短期业绩承压,关注国际化并购与新品管线
医药生物民生证券2025-08-20
2022年三季报点评:Q3业绩承压,并购叠加数字化助力提质增效
交通运输民生证券2022-10-28
2025年半年报点评收入承压经营提效,持续推进全面AI战略
华创证券2025-09-21
2025年三季报点评:Q3钛白粉价格下行致短期业绩承压,后续矿端增量释放有望提振业绩
华创证券2025-11-13
Q3钛白粉价格下行致短期业绩承压,后续矿端增量释放有望提振业绩-2025年三季报点评
华创证券2025-11-13
2024年三季报点评:Q3业绩短期承压,静待经营边际改善
纺织服装国泰君安证券2024-11-01
年报点评报告:经营业绩短期承压,提质增效持续推进
电气设备国盛证券2024-04-28
短期承压,静待旺季修复与并购整合成效
医药生物国金证券2026-10-24
2024年中报点评:业绩短期承压,经营提质利润率改善
东吴证券2024-08-27