猜你想问
这份研报的核心内容是什么?
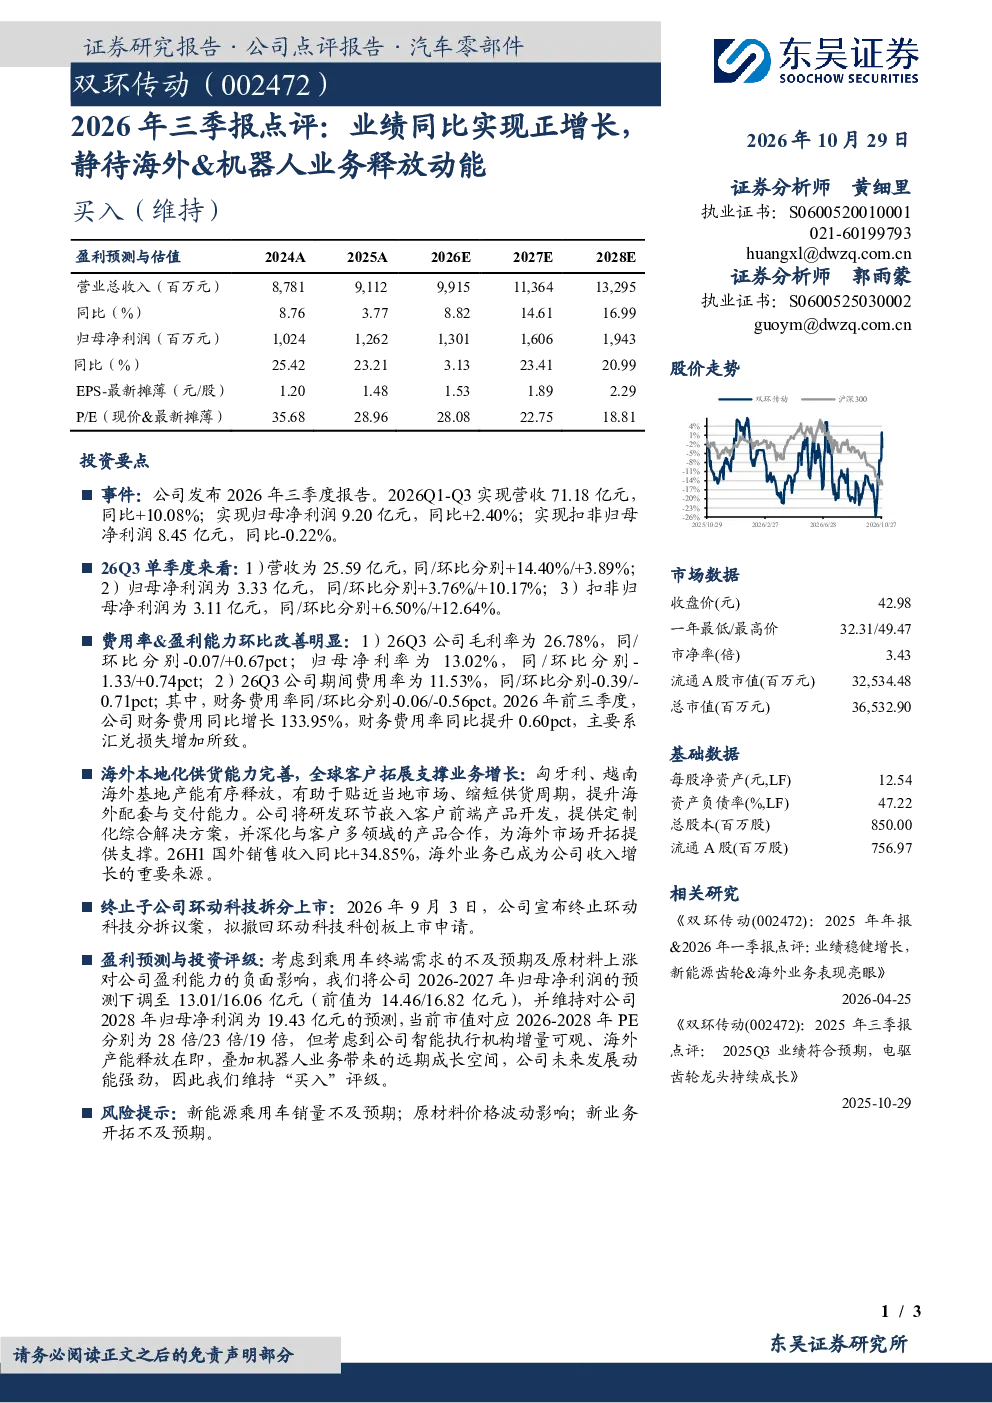
这份研报主要点评了2026年前三季度公司业绩表现,指出营收同比增长10.08%至71.18亿元,归母净利润同比增长2.40%至9.20亿元。单季度营收和利润均实现正增长,毛利率和净利率环比改善,但财务费用因汇兑损失大幅增加。海外业务增长显著,收入同比增长34.85%,成为重要增长来源。报告还提及公司终止子公司拆分上市计划。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势显示,随着智能制造和工业自动化加速推进,对高性能执行机构、机器人及自动化设备的需求持续增长。海外产能扩张和本地化策略有助于企业深化全球市场布局,提升国际竞争力。同时,新能源和智能终端产品对精密机械部件的需求增加,为行业带来新的增长点。但需关注原材料价格波动和终端需求变化带来的挑战。
研报重点分析了哪些方向?
研报重点分析了公司业绩增长动力,特别是海外业务和机器人业务的拓展情况。报告指出匈牙利、越南基地产能释放带动海外收入大幅增长,并通过本地化供货和定制化方案深化客户合作。同时,报告关注公司盈利能力改善,但提醒需警惕财务费用上升风险。此外,公司终止子公司上市计划也作为重要事项提及。
当前市场对该公司有何判断?
当前市场对该公司判断显示,公司业绩保持稳定增长,海外业务成为重要增长引擎,但盈利能力受汇兑损失影响有所波动。报告预测未来三年公司营收和净利润将保持增长,毛利率和净利率逐步提升,ROE预计稳定在11%-14%区间。尽管面临原材料和终端需求风险,但公司通过业务调整和战略布局展现成长潜力。
研报提示了哪些风险?
研报提示的主要风险包括:新能源乘用车销量不及预期可能导致下游需求减弱;原材料价格波动可能侵蚀利润空间;新业务如机器人业务的开拓效果存在不确定性。此外,汇率变动带来的汇兑损失也是需关注的财务风险。这些因素可能影响公司未来业绩表现和估值水平。
你可能感兴趣
2025年年报点评:25年储能业务实现量利齐升,静待海外产能&新兴业务兑现业绩
东吴证券2026-04-23
2026年中报点评:代理业务增长对冲,自产高可靠需求静待释放
电子设备东吴证券2026-09-01
2023年中报点评:护肤业务增长稳健向好,静待海外压力缓解释放增长更多动力
基础化工信达证券2023-08-29
2015年三季报点评:四季度业绩有望继续实现正增长
机械设备西南证券2015-10-28
2021年三季报点评:业绩超预期,高基数下收入实现正增长
医药生物东吴证券2021-10-24
2024年三季报点评:Q3业绩高增、单季研发费用同比大增,静待UTG业务表现
建筑建材民生证券2024-10-31
2020年三季报点评:Q3业绩稳健增长,静待改革红利持续释放
食品饮料民生证券2020-10-27
2024年三季报业绩点评:国内及猎头业务恢复态势向好,静待海外修复
民生证券2024-11-01
医药生物行业2024年三季报总结:Q3营收同比实现正增长
医药生物东方财富2024-11-10