猜你想问
旭升集团2026年三季度报告核心内容是什么?
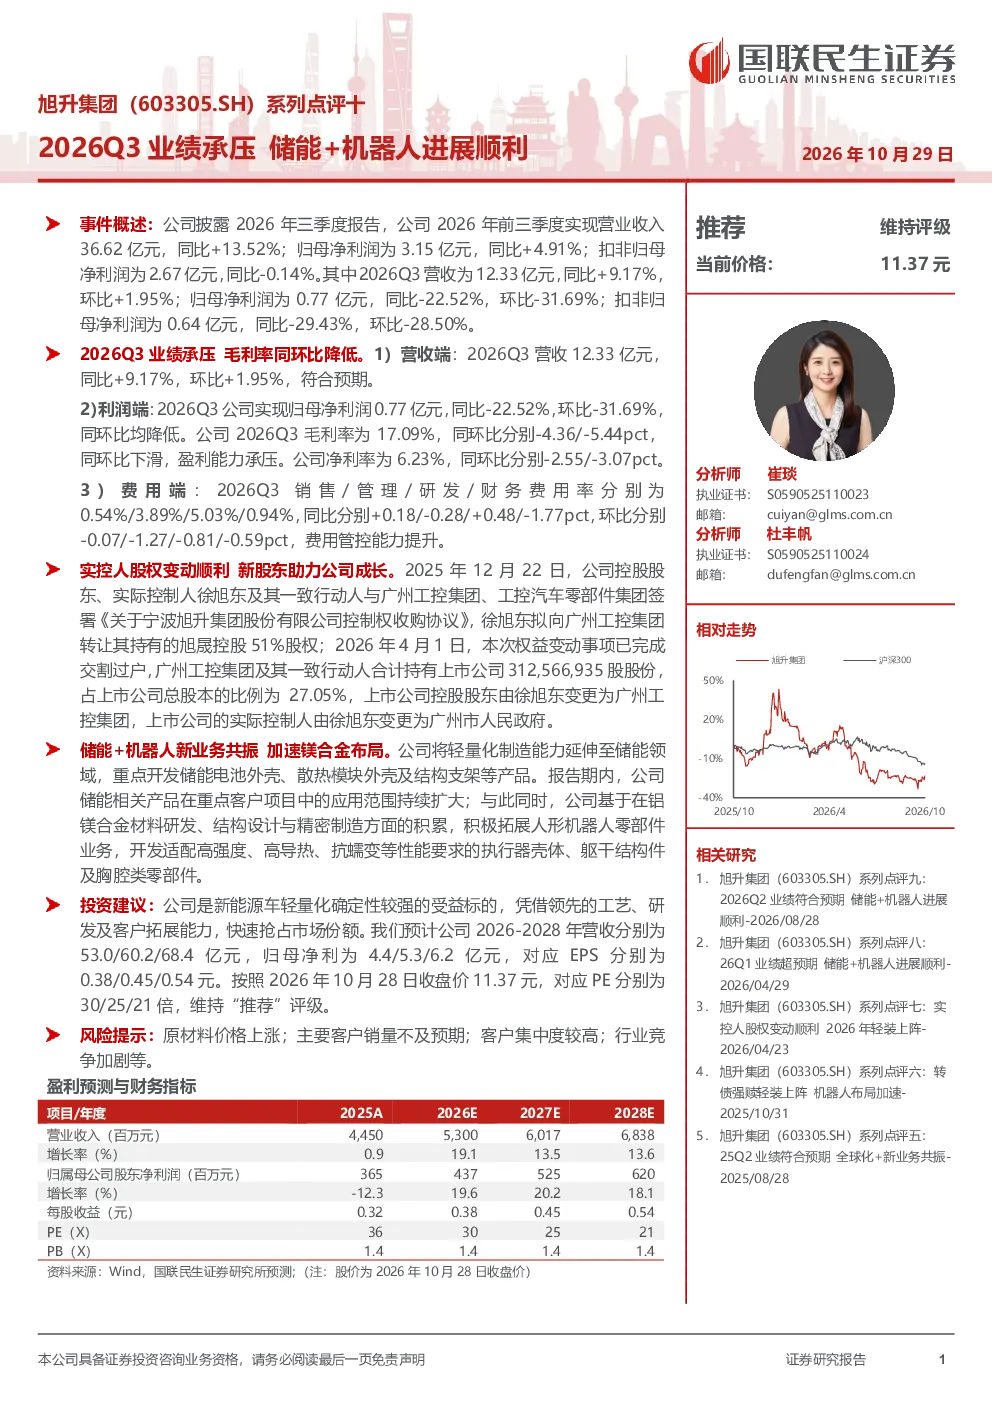
旭升集团2026年三季度报告显示,公司前三季度实现营业收入36.62亿元,同比增长13.52%;归母净利润3.15亿元,同比增长4.91%;扣非归母净利润2.67亿元,同比略有下降0.14%。其中,2026Q3营收12.33亿元,同比增长9.17%,环比增长1.95%;归母净利润0.77亿元,同比大幅下降22.52%,环比下降31.69%;扣非归母净利润0.64亿元,同比大幅下降29.43%,环比下降28.50%。营收端表现符合预期,但利润端出现明显下滑,毛利率和净利率均出现同环比下降,主要原因是费用端管控能力提升未能完全抵消收入增长带来的利润压力。
储能和机器人赛道的发展趋势如何?
储能和机器人赛道目前处于快速发展阶段,市场需求持续增长。储能领域随着新能源装机量提升,储能系统需求旺盛,轻量化、高效率的储能电池外壳、散热模块外壳及结构支架等产品具有广阔市场空间。机器人领域则受益于工业自动化和人形机器人概念的兴起,对高强度、高导热、抗蠕变等性能要求的执行器壳体、躯干结构件及胸腔类零部件需求增加。旭升集团积极布局这两个赛道,通过延伸轻量化制造能力,有望在相关领域获得竞争优势。
旭升集团报告重点分析了哪些方面?
旭升集团报告重点分析了公司2026年三季度的业绩表现、实控人股权变动以及新业务进展。业绩方面,报告详细披露了营收、利润、毛利率、净利率等关键财务数据,并分析了营收端符合预期但利润端下滑的原因,包括费用管控能力提升未能完全抵消收入增长带来的利润压力。实控人股权变动方面,广州工控集团及其一致行动人通过收购旭晟控股51%股权,合计持有上市公司27.05%股份,成为控股股东,实际控制人变更为广州市人民政府。新业务进展方面,报告介绍了公司在储能和机器人领域的布局,包括开发储能电池外壳、散热模块外壳及结构支架等产品,以及拓展人形机器人零部件业务。
当前储能和机器人行业的市场现状如何?
当前储能和机器人行业市场现状呈现快速发展态势。储能行业随着全球能源结构转型和新能源装机量提升,市场需求持续增长,特别是长时储能需求旺盛,推动储能系统相关产品需求增加。机器人行业则受益于工业自动化升级和人形机器人概念的兴起,市场渗透率不断提升,对高性能机器人零部件需求增加。同时,行业竞争也日趋激烈,技术迭代加速,企业需要不断提升产品性能和成本控制能力以获得竞争优势。旭升集团积极布局这两个赛道,有望在市场扩张中占据有利地位。
旭升集团研报提示了哪些风险?
旭升集团研报提示了原材料价格上涨、主要客户销量不及预期、客户集中度较高以及行业竞争加剧等风险。原材料价格上涨可能导致公司生产成本上升,影响盈利能力。主要客户销量不及预期可能影响公司收入增长。客户集中度较高可能导致经营风险加大。行业竞争加剧可能压缩公司市场份额和利润空间。这些风险需要公司密切关注并采取相应措施加以应对。