猜你想问
旭升集团2026年中报核心内容有哪些?
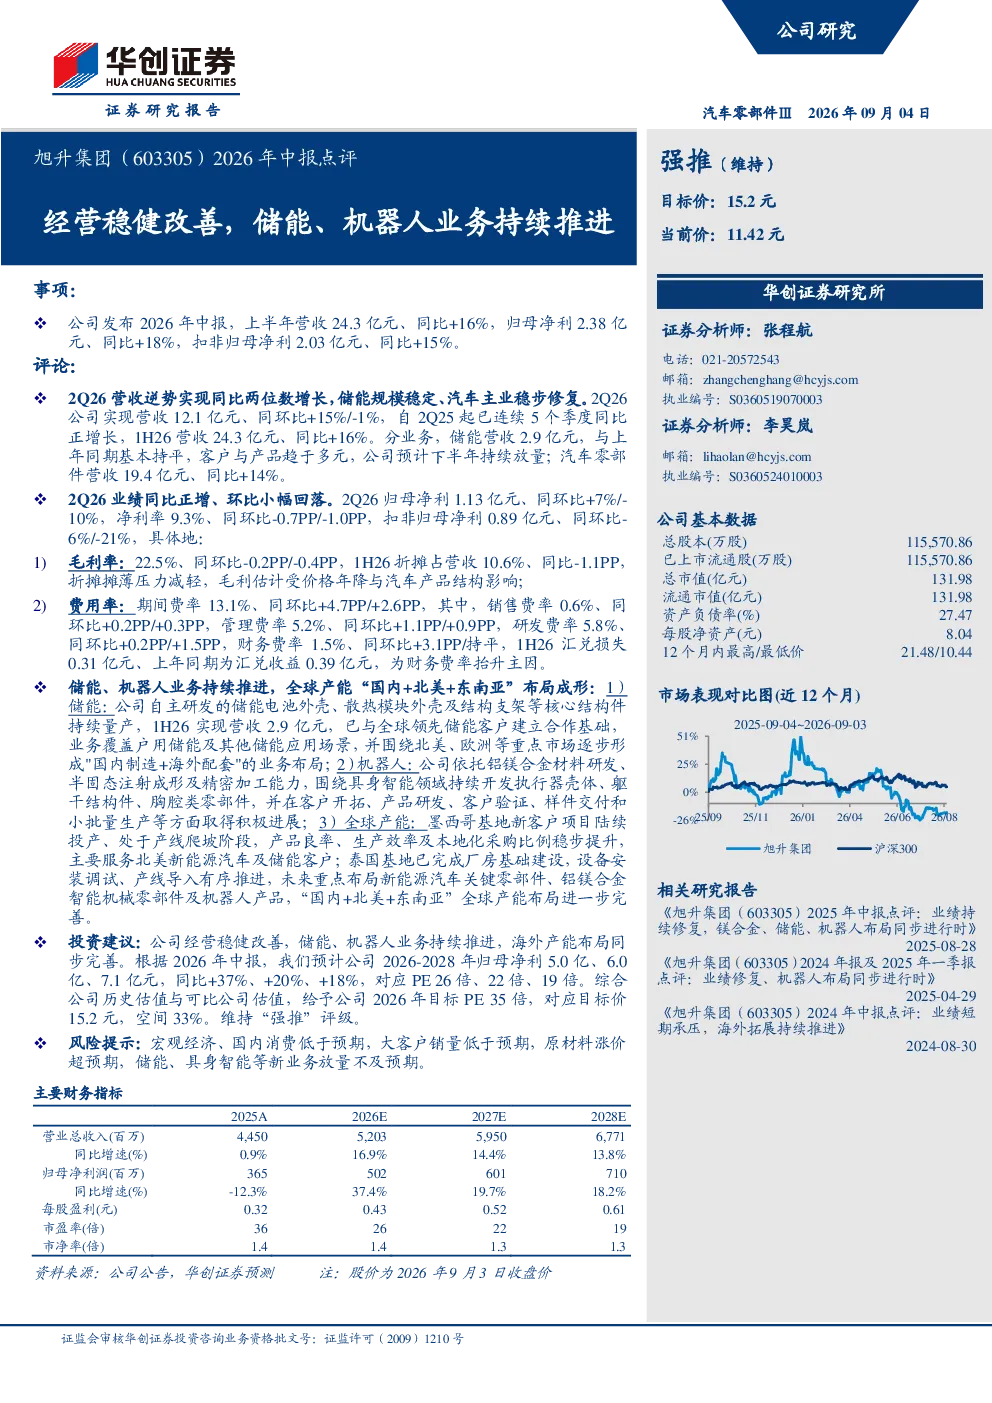
旭升集团2026年中报显示经营稳健改善,储能、机器人业务持续推进,海外产能布局完善。2Q26营收同比增长16%至24.3亿元,归母净利同比增长7%至1.13亿元。储能业务与全球领先客户合作,形成“国内制造+海外配套”布局。机器人业务围绕具身智能领域开发执行器壳体等零部件,取得积极进展。全球产能布局成形,墨西哥基地服务北美客户,泰国基地未来重点布局新能源汽车关键零部件、铝镁合金智能机械零部件及机器人产品。
储能赛道发展趋势如何?
储能赛道发展趋势积极,旭升集团中报显示其储能业务与全球领先储能客户建立合作基础,覆盖户用储能及其他储能应用场景。公司逐步形成“国内制造+海外配套”布局,反映储能市场全球化、规模化发展特点。随着全球能源转型加速,储能需求持续增长,技术迭代加速,市场竞争加剧,头部企业通过技术创新和产能扩张提升竞争力,行业整合加速,为具备技术优势和产能布局的企业带来发展机遇。
报告重点分析了哪些方向?
报告重点分析了旭升集团经营稳健改善的内在逻辑,特别是储能和机器人两大业务的进展与布局。储能业务方面,报告关注其与全球领先客户的合作基础及“国内制造+海外配套”的全球化布局策略。机器人业务方面,报告聚焦其围绕具身智能领域的持续开发进展,包括执行器壳体、躯干结构件等零部件的研发。此外,报告还分析了公司全球产能布局,如墨西哥基地服务北美客户、泰国基地的未来重点布局方向,反映公司向产业链上游和海外市场拓展的战略意图。
当前市场对旭升集团有何判断?
当前市场对旭升集团的判断显示公司经营稳健改善,业务结构优化,储能和机器人业务成为新的增长点。2Q26营收和归母净利同比均实现增长,但环比小幅回落,反映短期业绩波动。储能业务与全球领先客户的合作及产能布局完善,增强市场信心。机器人业务围绕具身智能领域的技术开发取得积极进展,展现公司向高附加值业务转型的潜力。整体来看,市场关注公司全球化布局和业务多元化进展,认为其在储能和机器人领域具备发展潜力,但需关注新业务放量及宏观经济环境变化带来的不确定性。
研报提示了哪些风险?
研报提示了旭升集团面临的多重风险,包括宏观经济和国内消费低于预期可能影响公司整体业绩表现。大客户销量波动直接关系到公司营收稳定性,需关注客户集中度及合作关系变化。原材料价格波动可能侵蚀利润空间,尤其铝镁合金等关键原材料价格上升将影响毛利率水平。此外,储能和具身智能等新业务放量不及预期,可能影响公司长期增长前景。这些风险因素需结合行业周期和公司战略布局综合评估,投资者需关注公司应对风险的能力和措施。