猜你想问
这份研报的核心内容是什么?
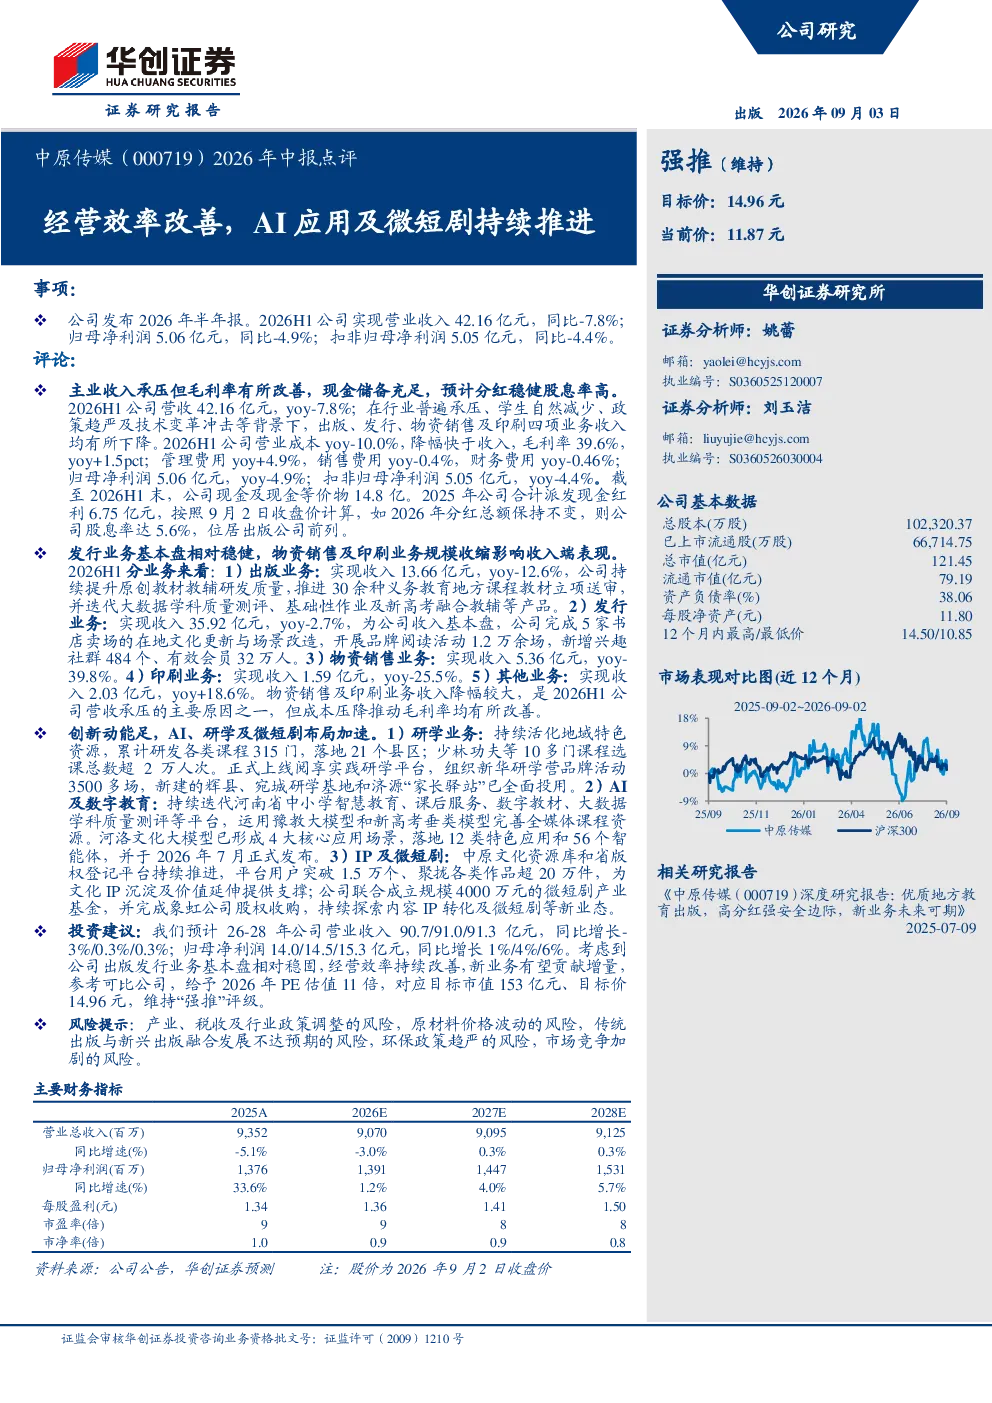
这份研报主要点评了中原传媒2026年上半年的经营情况,指出公司经营效率有所改善,毛利率提升至39.6%,主要得益于成本压降。同时,报告分析了公司各业务板块的表现,出版业务和发行业务为基本盘,但物资销售和印刷业务营收承压。此外,报告还强调了公司在研学业务、AI及数字教育、IP及微短剧等创新领域的布局,如上线阅享实践研学平台、运用豫教大模型完善课程资源、成立微短剧产业基金等。
当前出版行业的发展趋势如何?
当前出版行业正经历数字化转型,传统出版业务面临挑战,但同时也涌现出新的增长点。AI技术的应用为教育内容创新提供了新动力,数字教育平台和资源库建设成为重要方向。微短剧等新媒体形式的发展,为IP价值变现开辟了新路径。同时,研学业务作为文化教育融合的产物,也展现出良好的发展前景。出版企业需要积极拥抱变化,加强科技创新和业务模式创新,以适应市场发展需求。
研报重点分析了哪些方面?
研报重点分析了中原传媒的经营效率改善情况,包括毛利率提升、成本压降等具体表现。同时,对公司的业务结构进行了详细剖析,指出了出版、发行等基本盘业务以及物资销售、印刷等承压业务。此外,报告还重点介绍了公司在创新业务领域的布局,包括研学业务、AI及数字教育、IP及微短剧等方面的发展进展和未来规划。
从市场角度看,中原传媒目前的状况如何?
从市场角度看,中原传媒在2026年上半年面临一定的经营压力,营收和净利润同比略有下降,但毛利率有所提升,显示出成本控制能力增强。公司积极布局创新业务,如AI教育、微短剧等,有望成为未来新的增长点。同时,公司现金储备充足,分红政策稳定,股息率位居出版公司前列,具有一定的投资价值。但需要注意的是,公司在传统业务转型和创新业务发展过程中仍面临诸多挑战。
研报提到了哪些风险提示?
研报提示了中原传媒面临的多重风险,包括产业政策调整风险、税收政策变动风险、原材料价格波动风险等。此外,传统与新兴出版融合发展不达预期的风险,以及环保政策趋严带来的压力也不容忽视。市场竞争加剧也可能对公司业务发展造成影响。这些风险因素需要投资者密切关注,并在投资决策中予以充分考虑。