猜你想问
森麒麟2026Q3业绩短期承压的原因是什么?
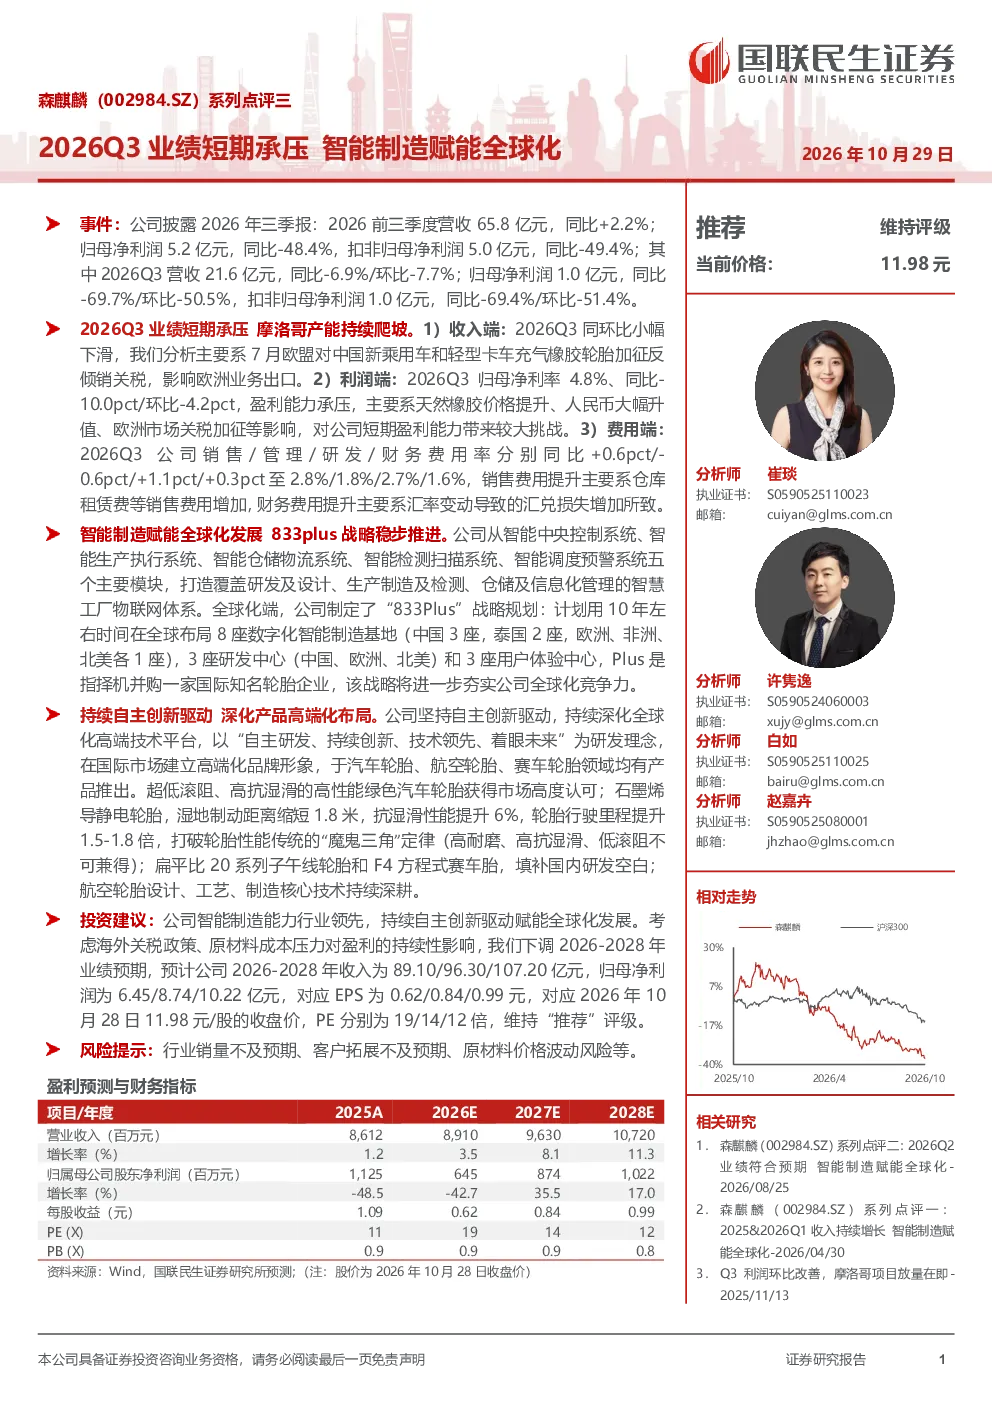
森麒麟2026年前三季度营收65.8亿元,同比+2.2%,但归母净利润5.2亿元,同比-48.4%。Q3营收21.6亿元,同比-6.9%/环比-7.7%,归母净利润1.0亿元,同比-69.7%/环比-50.5%。业绩短期承压主要受欧盟对中国轮胎加征反倾销关税、天然橡胶价格上涨、人民币升值及欧洲市场关税加征等因素影响。这些外部因素导致公司成本上升和出口受阻,从而影响盈利表现。
智能制造如何赋能森麒麟全球化发展?
森麒麟持续推进智能制造赋能全球化发展,打造智慧工厂物联网体系,并制定“833Plus”战略规划。公司计划10年内全球布局8座数字化智能制造基地、3座研发中心和3座用户体验中心,并择机并购国际知名轮胎企业。通过智能制造,公司提升生产效率和产品质量,增强全球竞争力,为全球化战略提供坚实支撑。
森麒麟在高端化产品布局方面有哪些进展?
森麒麟坚持自主创新,深化产品高端化布局,在汽车轮胎、航空轮胎、赛车轮胎领域均有产品推出。公司推出超低滚阻高性能绿色汽车轮胎、石墨烯导静电轮胎、扁平比20系列子午线轮胎和F4方程式赛车胎等高端产品。这些产品体现了公司向高端市场拓展的决心,有助于提升品牌价值和盈利能力。
当前轮胎行业市场现状如何?
当前轮胎行业面临欧盟反倾销关税、天然橡胶价格上涨、人民币升值等多重挑战,导致行业整体承压。同时,全球轮胎市场竞争激烈,企业需要通过技术创新和全球化布局来应对市场变化。森麒麟等领先企业通过智能制造和高端化产品布局,积极应对行业挑战,寻求新的增长点。
森麒麟研报提示哪些风险?
森麒麟研报提示的主要风险包括行业销量不及预期、客户拓展不及预期、原材料价格波动风险等。这些风险可能影响公司业绩表现。例如,行业销量不及预期可能导致产能利用率下降,客户拓展不及预期影响收入增长,原材料价格波动风险则直接影响生产成本。投资者需关注这些风险因素,谨慎评估投资价值。
你可能感兴趣
系列点评三:业绩维持强劲 智能制造赋能全球化
轻工制造民生证券2024-07-10
系列点评二:业绩超预期 智能制造赋能全球化
轻工制造民生证券2024-04-20
系列点评一:业绩持续高增 智能制造赋能全球化
轻工制造民生证券2024-01-31
系列点评二2026Q2业绩符合预期,智能制造赋能全球化
国联民生证券2026-08-25
系列点评四:2024Q2净利率历史新高 智能制造赋能全球化
轻工制造民生证券2024-08-31
业绩短期承压,全球化与AI赋能开启新篇章爱尔眼科3000152026年中报点评
华创证券2026-09-04
2025年半年报点评:业绩阶段承压,AI赋能打造新一代智能数控系统
机械设备东吴证券2025-08-29
2025年半年报点评业绩阶段承压,AI赋能打造新一代智能数控系统
东吴证券2025-08-29
半年报点评:业绩短期承压,AI+算力持续赋能
信息技术国盛证券2024-09-24
2023年三季报点评:业绩短期承压,加大研发赋能长期发展
华创证券2023-11-01