猜你想问
爱尔眼科2026年中报核心内容是什么?
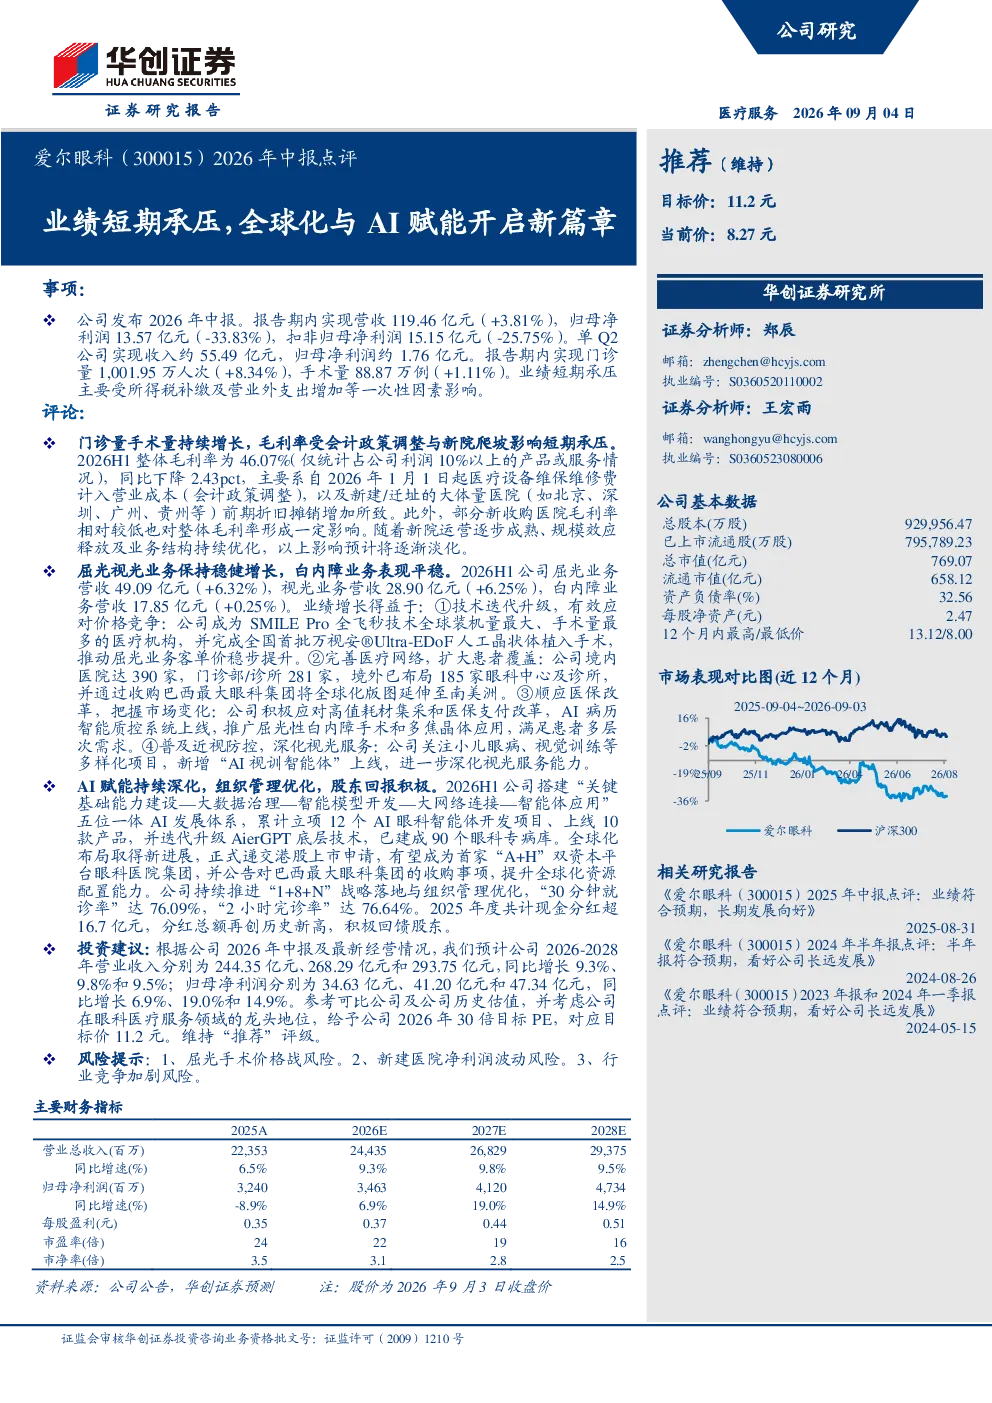
2026H1爱尔眼科营收119.46亿元(+3.81%),归母净利润13.57亿元(-33.83%),受所得税补缴及营业外支出增加等一次性因素影响。屈光视光业务营收49.09亿元(+6.32%),白内障业务营收17.85亿元(+0.25%)。公司深化AI赋能,累计立项12个AI眼科智能体开发项目、上线10款产品,全球化布局取得新进展。
眼科行业发展趋势如何?
眼科行业受益于技术迭代、完善医疗网络、医保改革及近视防控普及。屈光手术、白内障等领域持续增长,AI赋能提升诊疗效率,全球化布局拓展资源配置能力,行业竞争加剧但创新驱动发展。
报告中重点分析了哪些方向?
报告重点分析业绩短期承压原因(一次性因素、新院爬坡),长期增长潜力(屈光视光、白内障业务稳健),AI赋能进展(12个开发项目、10款产品),全球化布局(递交港股上市申请、收购巴西眼科集团),及股东回报(2025年分红超16.7亿元)。
当前眼科市场竞争状况如何?
眼科市场竞争激烈,技术迭代加速,价格战风险存在。企业需通过创新提升竞争力,完善医疗网络,拓展全球化布局,顺应医保改革方向。爱尔眼科通过AI赋能、收购巴西集团等举措提升竞争优势。
研报提示了哪些风险?
研报提示风险包括屈光手术价格战、新建医院净利润波动、行业竞争加剧。一次性因素导致短期业绩承压,新院运营成熟度影响盈利,需关注市场竞争格局变化及政策影响。
你可能感兴趣
2020年中报业绩预告点评:5G换机风口已至,数字化赋能开启新篇章
商贸零售国泰君安证券2020-08-01
2025年报及2026年一季报点评业绩短期承压,AI与全球化驱动新增
华创证券2026-04-30
2025年年报点评:25年业绩短期承压,AI生态与全球化战略持续推进
医药生物西南证券2026-05-01
业绩稳健增长,AI赋能开启新篇章
国金证券2025-09-01
海外资产减值致短期业绩承压,AI赋能数字流量业务
信息技术中邮证券2023-04-15
传媒行业月度点评:板块短期承压,AI赋能加速
信息技术财信证券2025-11-18
2026年中报点评:短期业绩承压整固,AI散热与机器人打开长期成长空间
电子设备东吴证券2026-08-28
2025年半年报点评:业绩阶段承压,AI赋能打造新一代智能数控系统
机械设备东吴证券2025-08-29
2025年半年报点评业绩阶段承压,AI赋能打造新一代智能数控系统
东吴证券2025-08-29
公司事件点评报告:展期调整业绩承压,AI赋能业务新态
休闲服务华鑫证券2025-05-19