猜你想问
中国重汽2026Q3业绩表现如何?
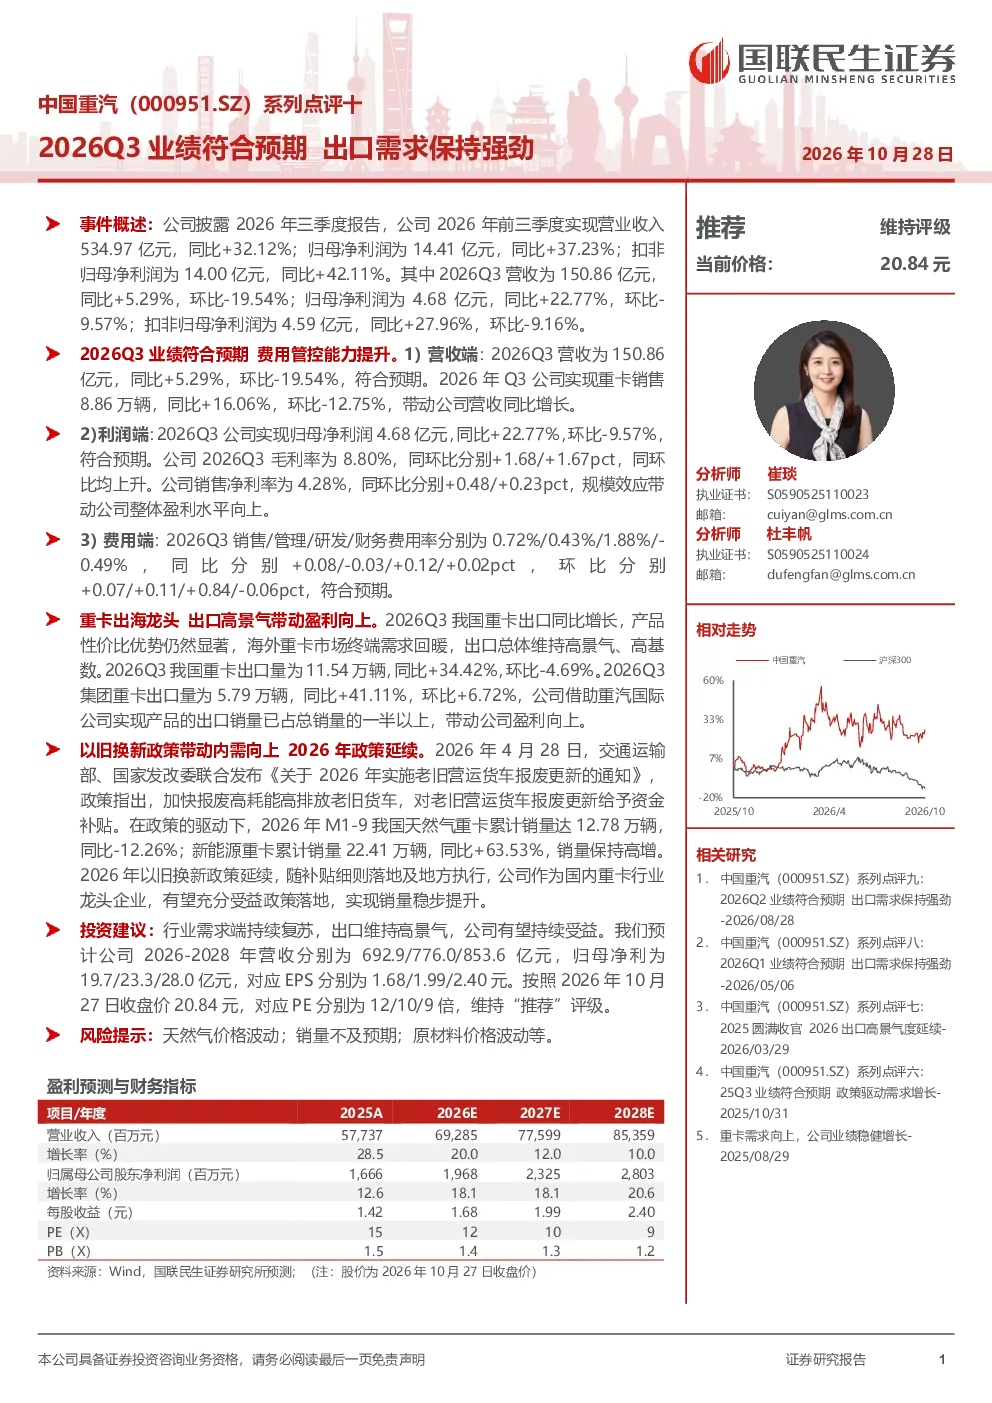
中国重汽2026年前三季度实现营业收入534.97亿元,同比增长32.12%;归母净利润14.41亿元,同比增长37.23%。其中,2026Q3营收150.86亿元,同比增长5.29%,环比下降19.54%;归母净利润4.68亿元,同比增长22.77%,环比下降9.57%。营收端主要得益于重卡销售8.86万辆,同比增长16.06%。利润端,毛利率和销售净利率提升,规模效应带动盈利水平上升。费用端,销售、管理、研发、财务费用率分别为0.72%、0.43%、1.88%和-0.49%,费用管控能力提升。
中国重汽出口业务发展情况怎样?
2026Q3重卡出口量同比增长34.42%,公司重卡出口量同比增长41.11%,出口需求保持强劲。产品性价比优势显著,海外市场表现良好。公司积极拓展国际市场,受益于全球基础设施建设需求,重卡出口有望持续增长。内需方面,以旧换新政策延续,天然气重卡销量同比下降12.26%,新能源重卡销量同比增长63.53%,公司有望受益政策落地,销量稳步提升。
重卡行业发展趋势如何?
重卡行业受益于经济建设和物流需求增长,呈现结构性分化。新能源重卡渗透率快速提升,政策推动下,天然气重卡销量下降,但电动重卡市场爆发式增长。行业竞争加剧,企业通过技术创新和产品升级提升竞争力。中国重汽在新能源重卡领域布局较早,产品线丰富,有望受益行业趋势。出口市场持续扩张,国际竞争力增强。
中国重汽当前市场表现怎样?
中国重汽2026年前三季度营收和利润均实现双位数增长,Q3营收环比下降但利润保持增长,显示规模效应和费用管控能力。重卡销量稳健增长,出口业务表现亮眼。新能源重卡销量大幅提升,符合行业发展趋势。公司产品在国内外市场获得认可,品牌影响力增强。未来业绩增长潜力取决于市场需求和政策支持力度。
中国重汽研报提示哪些风险?
研报提示的主要风险包括:天然气价格波动可能影响相关车型销量;销量增长不及预期可能影响业绩表现;原材料价格波动可能增加生产成本。此外,行业竞争加剧、技术路线变化等也可能带来不确定性。公司需密切关注市场动态,加强成本控制和风险管理,以应对潜在挑战。