猜你想问
春风动力2026年Q3业绩表现如何?
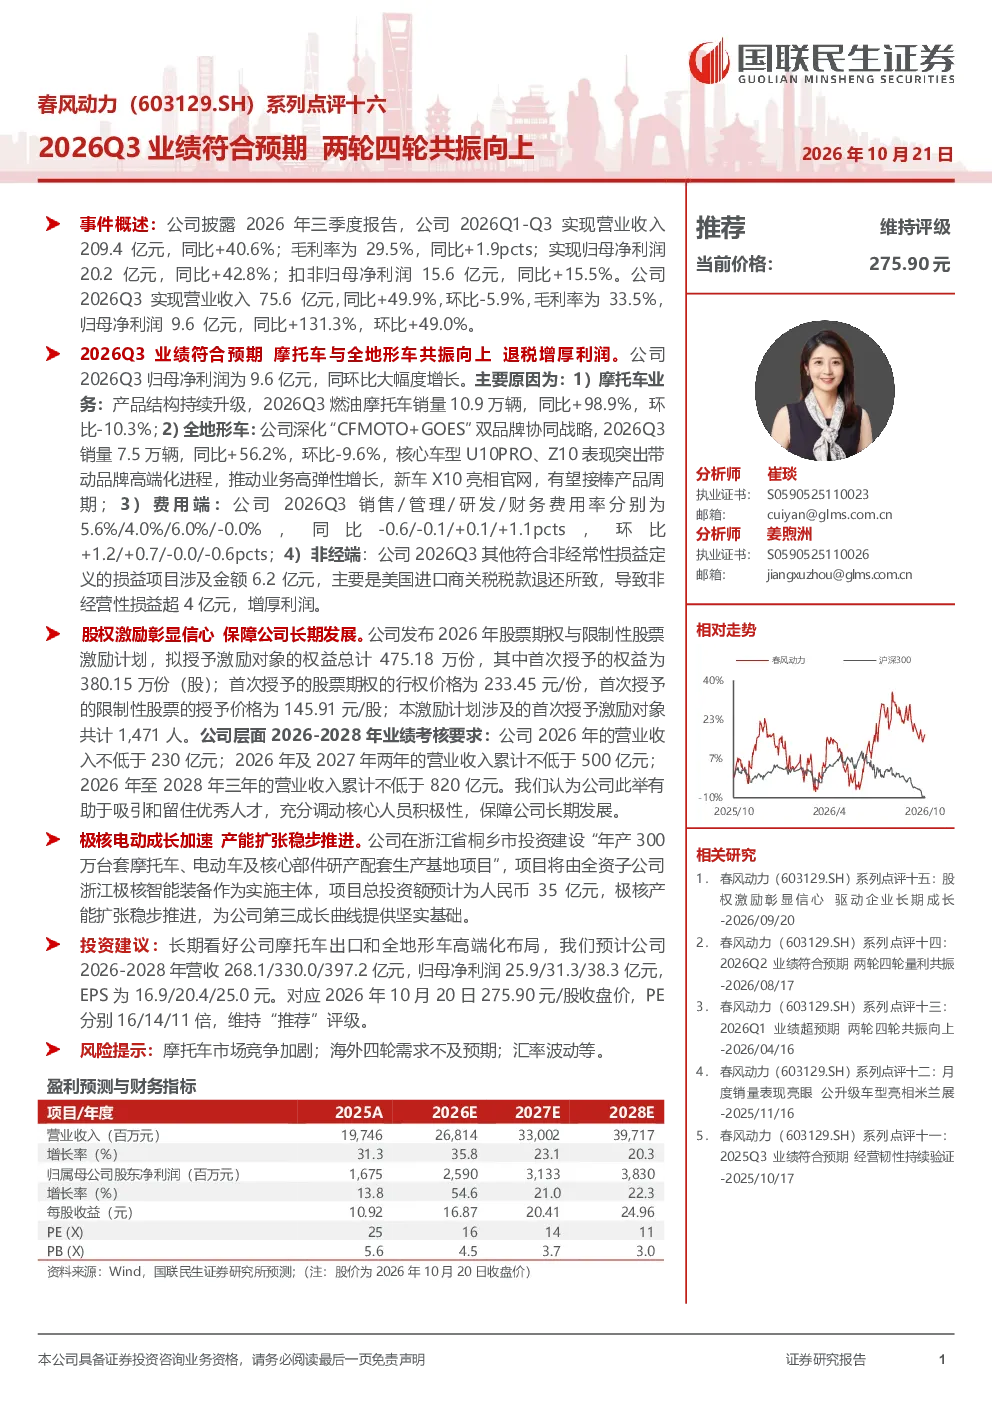
公司2026年Q3业绩符合预期,实现营业收入75.6亿元,同比+49.9%,环比-5.9%;归母净利润9.6亿元,同比+131.3%,环比+49.0%。主要驱动因素包括摩托车业务产品结构升级,销量10.9万辆,同比+98.9%;全地形车深化双品牌战略,销量7.5万辆,同比+56.2%,核心车型U10PRO、Z10带动高端化;费用端控制良好,销售/管理/研发/财务费用率分别为5.6%/4.0%/6.0%/-0.0%;非经端受益关税退税,增厚利润6.2亿元。
摩托车与全地形车业务发展情况怎样?
摩托车业务产品结构升级显著,Q3销量10.9万辆,同比+98.9%,高端化趋势明显。全地形车业务深化双品牌战略,销量7.5万辆,同比+56.2%,核心车型U10PRO、Z10带动高端化进程。公司通过产品创新和品牌升级,推动两轮四轮业务共振向上,未来增长潜力较大。
研报对春风动力未来发展的分析重点是什么?
研报重点分析了公司未来三年(2026-2028年)的营收与利润预期,预计营收分别为268.1/330.0/397.2亿元,归母净利润25.9/31.3/38.3亿元,EPS为16.9/20.4/25.0元,对应PE分别为16/14/11倍。公司发布股权激励计划,拟授予475.18万份权益,业绩考核要求2026-2028年营收分别为230/500/820亿元,显示公司对未来发展充满信心。
当前春风动力所处市场环境如何?
春风动力所处摩托车与全地形车市场竞争激烈,但公司通过产品结构升级和品牌战略深化,已形成一定竞争优势。摩托车业务高端化趋势明显,全地形车业务双品牌战略成效显著。公司积极投资建设极核生产基地,总投资35亿元,产能扩张稳步推进,为未来市场拓展奠定基础。
研报提示的主要风险有哪些?
研报提示的主要风险包括摩托车市场竞争加剧、海外四轮需求不及预期、汇率波动等。摩托车行业竞争环境复杂,国内外品牌众多,公司需持续保持产品创新和品牌优势。海外市场四轮业务受地缘政治和市场需求变化影响较大,存在一定不确定性。同时,汇率波动可能对公司财务状况产生一定影响。