猜你想问
春风动力股权激励计划的主要内容是什么?
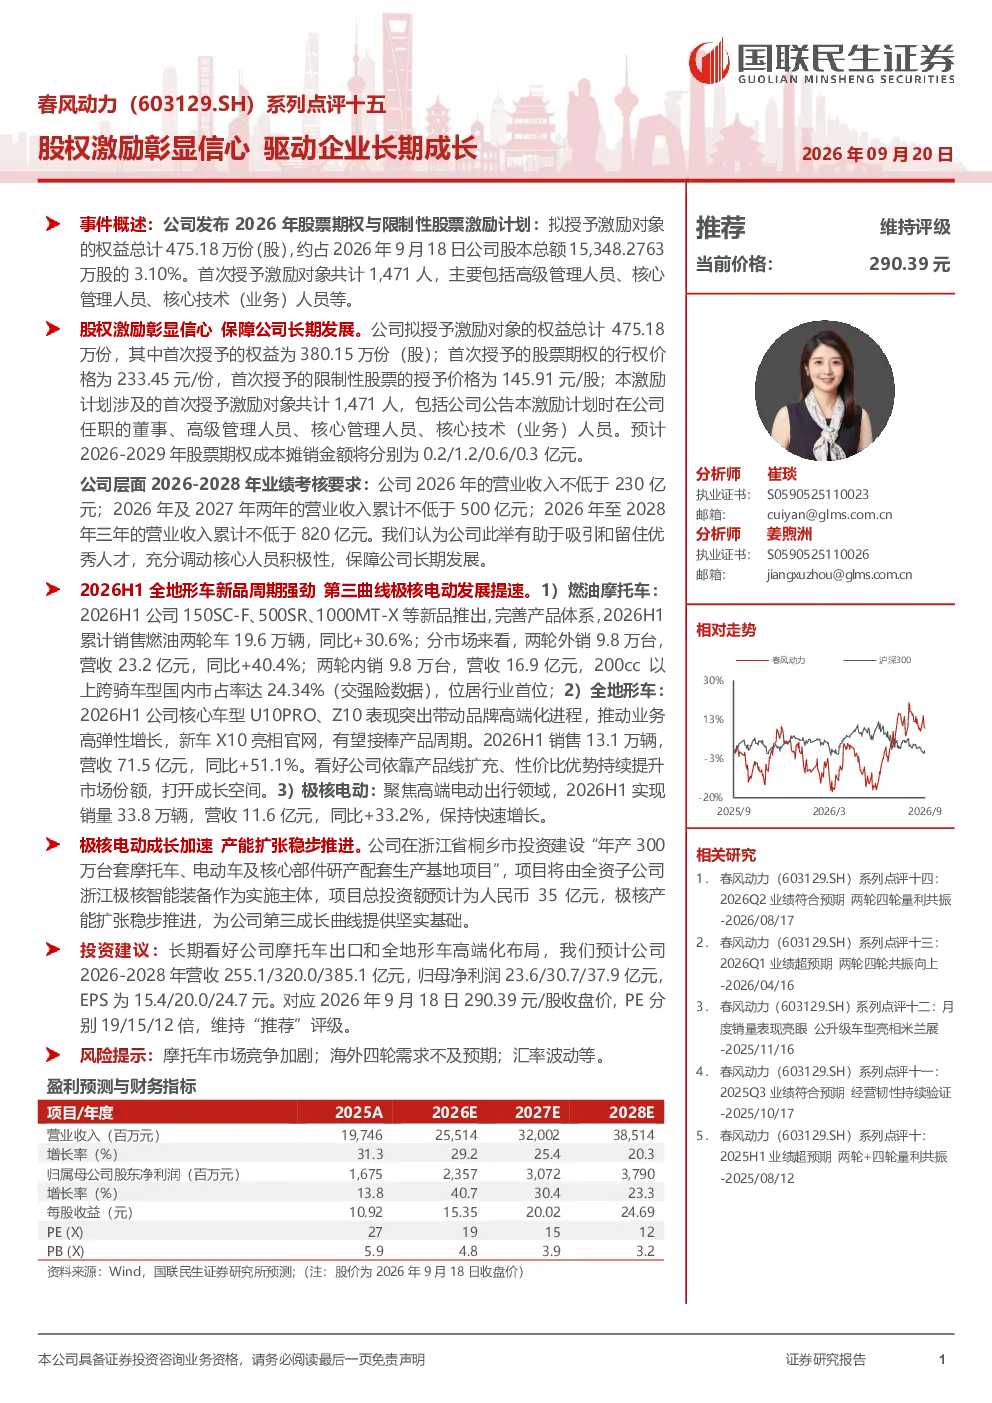
公司发布2026年股票期权与限制性股票激励计划,拟授予激励对象权益475.18万份,约占公司总股本的3.10%,首次授予1,471人,涵盖高级管理人员、核心管理人员及核心技术(业务)人员。首次授予股票期权行权价格为233.45元/份,限制性股票授予价格为145.91元/股,预计2026-2029年股票期权成本摊销金额分别为0.2/1.2/0.6/0.3亿元。业绩考核要求:2026年营收不低于230亿元;2026年及2027年两年营收累计不低于500亿元;2026年至2028年三年营收累计不低于820亿元。分析师认为此举有助于吸引和留住人才,保障公司长期发展。
春风动力在摩托车和全地形车赛道的行业发展趋势如何?
公司2026H1业绩表现强劲:燃油摩托车推出150SC-F、500SR、1000MT-X等新品,完善产品体系,2026H1累计销售燃油两轮车19.6万辆,同比+30.6%;外销9.8万台,营收23.2亿元,同比+40.4%;内销9.8万台,营收16.9亿元,200cc以上跨骑车型国内市占率达24.34%,位居行业首位。全地形车核心车型U10PRO、Z10表现突出,推动品牌高端化,2026H1销售13.1万辆,营收71.5亿元,同比+51.1%。新车X10亮相官网,有望接棒产品周期。极核电动聚焦高端电动出行,2026H1销量33.8万辆,营收11.6亿元,同比+33.2%,保持快速增长。
研报重点分析了春风动力的哪些业务方向?
研报重点分析了春风动力的燃油摩托车、全地形车和极核电动三大业务方向。燃油摩托车通过新品推出完善产品体系,国内市占率领先,外销和内销均实现高速增长。全地形车通过核心车型U10PRO、Z10推动品牌高端化,营收大幅增长,新车X10有望成为增长新动力。极核电动聚焦高端电动出行,销量和营收保持快速增长。此外,公司投资建设年产300万台套摩托车、电动车及核心部件研产配套生产基地项目,总投资35亿元,为公司第三成长曲线提供坚实基础。
春风动力当前的市场表现如何?
2026H1,春风动力燃油摩托车累计销售19.6万辆,同比+30.6%,外销营收23.2亿元,同比+40.4%,内销营收16.9亿元。全地形车销售13.1万辆,营收71.5亿元,同比+51.1%。极核电动销量33.8万辆,营收11.6亿元,同比+33.2%。公司摩托车出口表现亮眼,200cc以上跨骑车型国内市占率达24.34%,位居行业首位。全地形车业务高端化趋势明显,极核电动业务保持快速增长。
研报提示了哪些投资风险?
研报提示了摩托车市场竞争加剧、海外四轮需求不及预期、汇率波动等风险。摩托车市场竞争激烈,公司需持续保持产品创新和品牌优势。海外四轮车市场存在不确定性,需关注需求变化。汇率波动可能影响公司外销收入和利润。此外,公司产能扩张项目投资35亿元,需关注项目执行风险和资金压力。