猜你想问
这份研报主要讲了什么内容?
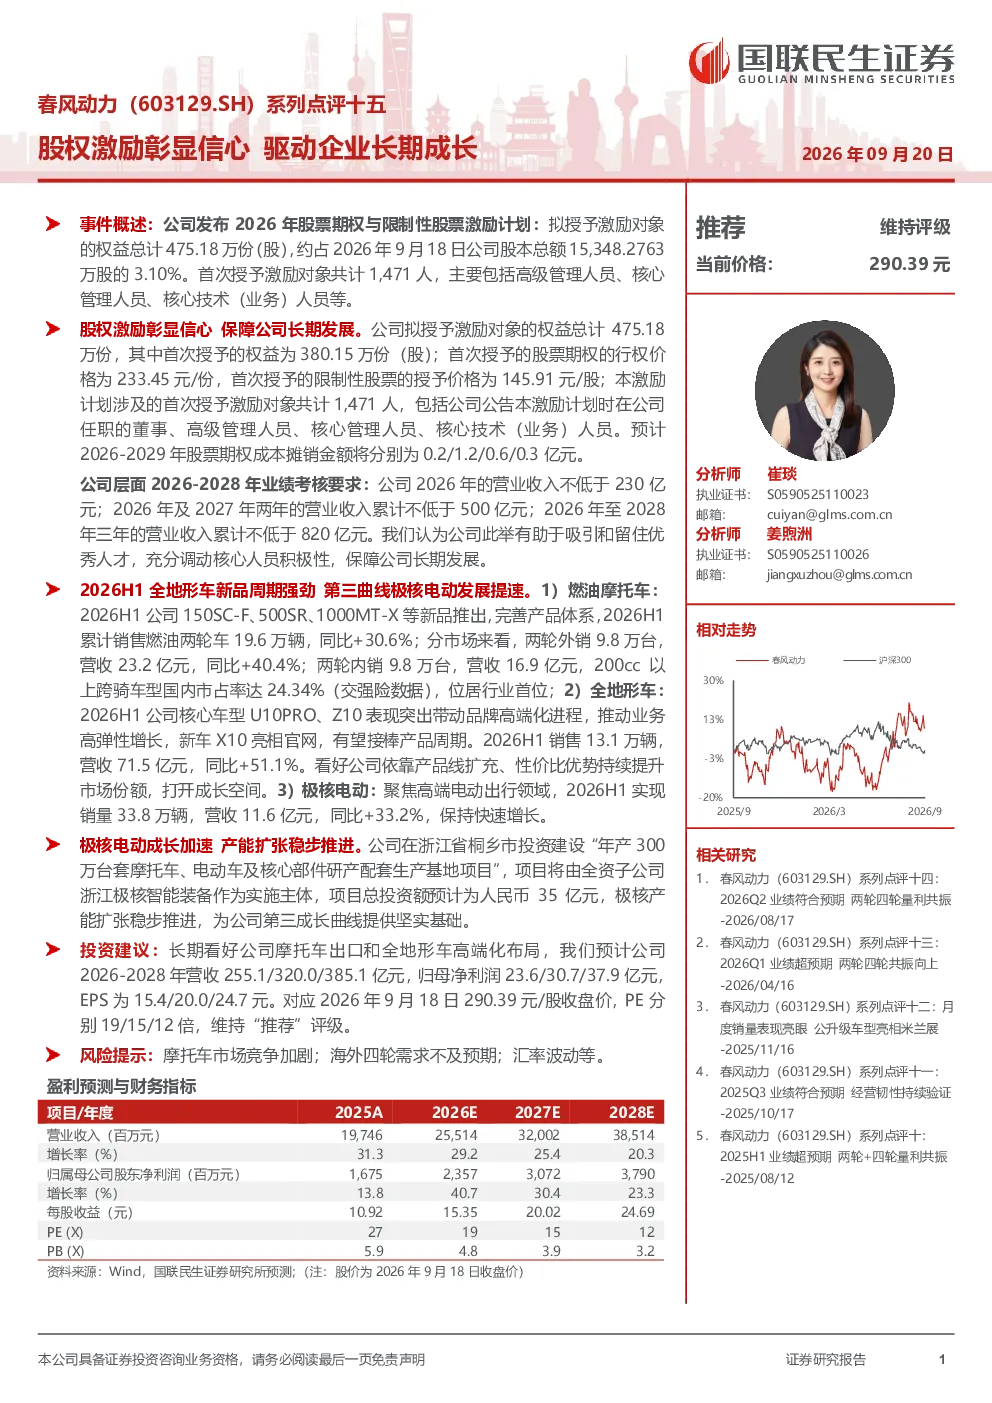
这份研报主要分析了春风动力发布的2026年股票期权与限制性股票激励计划,拟授予激励对象权益475.18万份,约占公司总股本的3.10%,首次授予1,471人,涵盖高管、核心管理人员及技术人员。股权激励彰显公司对长期发展的信心,有助于吸引和留住人才,保障公司持续发展。研报还详细介绍了公司2026年上半年的业绩表现,包括燃油摩托车、全地形车和极核电动三个板块的销量、营收及同比增长情况,以及公司为支撑极核电动业务增长而投资建设的生产基地项目。最后,研报提出了长期看好公司摩托车出口和全地形车高端化布局的投资建议,并给出了2026-2028年的营收、净利润及EPS预测,维持“推荐”评级。
摩托车行业的发展趋势如何?
摩托车行业的发展趋势呈现多元化和技术升级的特点。燃油摩托车方面,产品体系不断完善,跨骑车型国内市占率提升,出口表现强劲;全地形车领域,品牌高端化趋势明显,核心车型销售和营收大幅增长,新车推出预示着产品周期的延续。同时,极核电动作为第三成长曲线,聚焦高端电动出行领域,销量和营收保持快速增长,显示出电动化转型的强劲动力。行业整体在技术创新、品牌建设和市场拓展方面持续发力,为企业在激烈竞争中保持领先地位提供了支撑。
研报重点分析了哪些方面?
研报重点分析了春风动力2026年的股权激励计划及其对长期发展的意义,详细解读了公司2026年上半年的业绩表现,涵盖燃油摩托车、全地形车和极核电动三个核心业务板块的市场表现和增长情况。此外,研报还重点介绍了公司为支撑极核电动业务扩张而投资建设的生产基地项目,以及公司对未来几年营收、净利润和EPS的预测。通过这些分析,研报展现了公司多业务协同发展的战略布局和未来增长潜力。
当前市场对春风动力的判断是怎样的?
当前市场对春风动力的判断积极,主要基于公司股权激励计划的发布,这体现了公司对长期发展的信心,有助于吸引和留住核心人才,为持续发展提供保障。从业绩表现来看,公司2026年上半年在燃油摩托车、全地形车和极核电动三个板块均实现显著增长,特别是全地形车和极核电动业务展现出强劲的增长势头。公司为极核电动业务投资建设的生产基地项目,进一步夯实了其第三成长曲线的布局。综合来看,市场对春风动力未来几年的营收、净利润和EPS增长持乐观态度,维持“推荐”评级。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括摩托车市场竞争加剧可能对公司业绩造成压力,海外四轮需求不及预期可能影响全地形车业务增长,以及汇率波动可能对公司的财务状况产生影响。这些风险因素需要投资者关注,作为投资决策的参考。研报并未对投资涨跌或买卖时机做出判断,而是客观分析了公司面临的挑战和机遇。