猜你想问
万辰集团最新研报核心内容是什么?
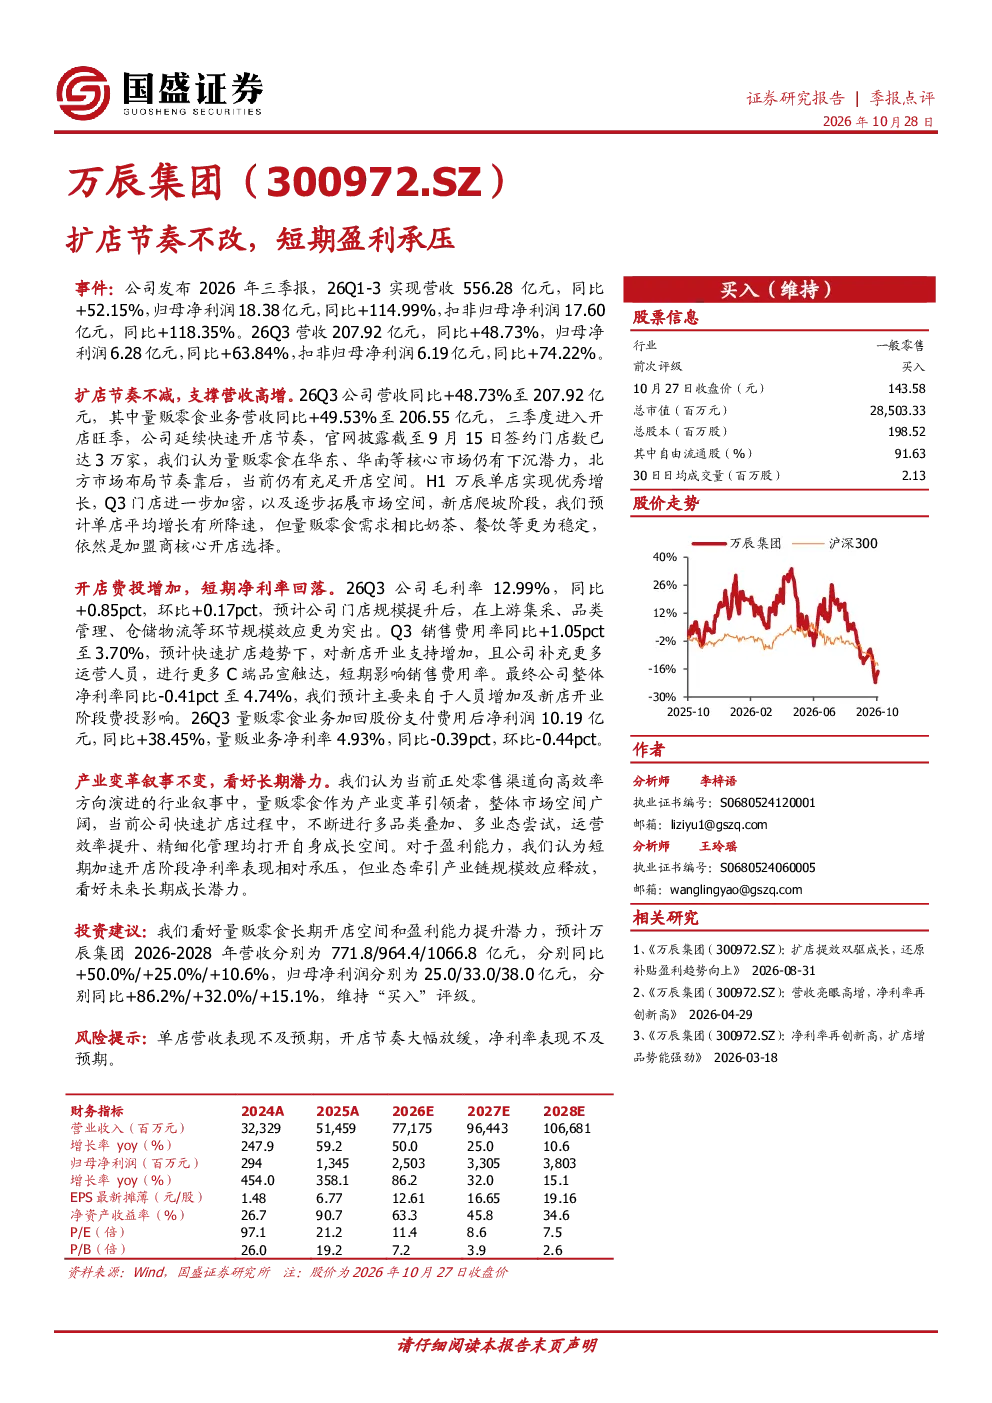
万辰集团最新研报指出,公司维持快速扩店节奏,支撑营收高增,但短期盈利承压。2026年前三季度营收556.28亿元,同比+52.15%;归母净利润18.38亿元,同比+114.99%。Q3营收207.92亿元,同比+48.73%;归母净利润6.28亿元,同比+63.84%。量贩零食业务营收206.55亿元,同比+49.53%;加回股份支付后净利润10.19亿元,同比+38.45%。但Q3毛利率12.99%,同比+0.85pct;销售费用率3.70%,同比+1.05pct;净利率4.74%,同比-0.41pct。
当前零食赛道行业发展趋势如何?
当前零食赛道行业发展趋势显示,量贩零食需求稳定,成为核心开店选择。华东、华南市场仍有下沉潜力,北方市场布局靠后。行业竞争激烈,品牌集中度提升,消费者对健康、便捷、个性化零食需求增加。头部企业通过快速扩店、产品创新和供应链优化,提升市场份额和盈利能力。但新进入者面临较高门槛,行业整合加速。
研报对万辰集团的重点分析方向是什么?
研报对万辰集团的重点分析方向是扩店驱动营收高增与短期盈利承压的平衡。公司通过快速开店实现营收增长,但新店开业阶段费用投入增加,导致短期净利率回落。报告关注量贩零食业务表现,分析其营收贡献和增长潜力。同时,评估公司门店布局策略,特别是华东、华南市场的下沉机会和北方市场的布局进度。
万辰集团当前市场现状如何被判断?
万辰集团当前市场现状被判断为营收高速增长但盈利能力面临挑战。公司凭借快速扩店实现营收大幅提升,但规模扩张带来的费用增加影响短期利润表现。Q3数据显示营收和净利润均实现同比增长,但净利率同比下降0.41pct。市场认为,公司处于快速成长期,规模效应尚未完全显现,长期盈利能力有待提升。
研报提示哪些相关风险?
研报提示的主要风险包括:单店营收表现不及预期,可能导致整体盈利能力下降;开店节奏大幅放缓,影响营收增长速度;净利率表现不及预期,可能因费用控制不力或市场竞争加剧。此外,宏观经济波动、消费者偏好变化及供应链稳定性也可能对公司经营产生影响。