猜你想问
万辰集团最新业绩表现如何?
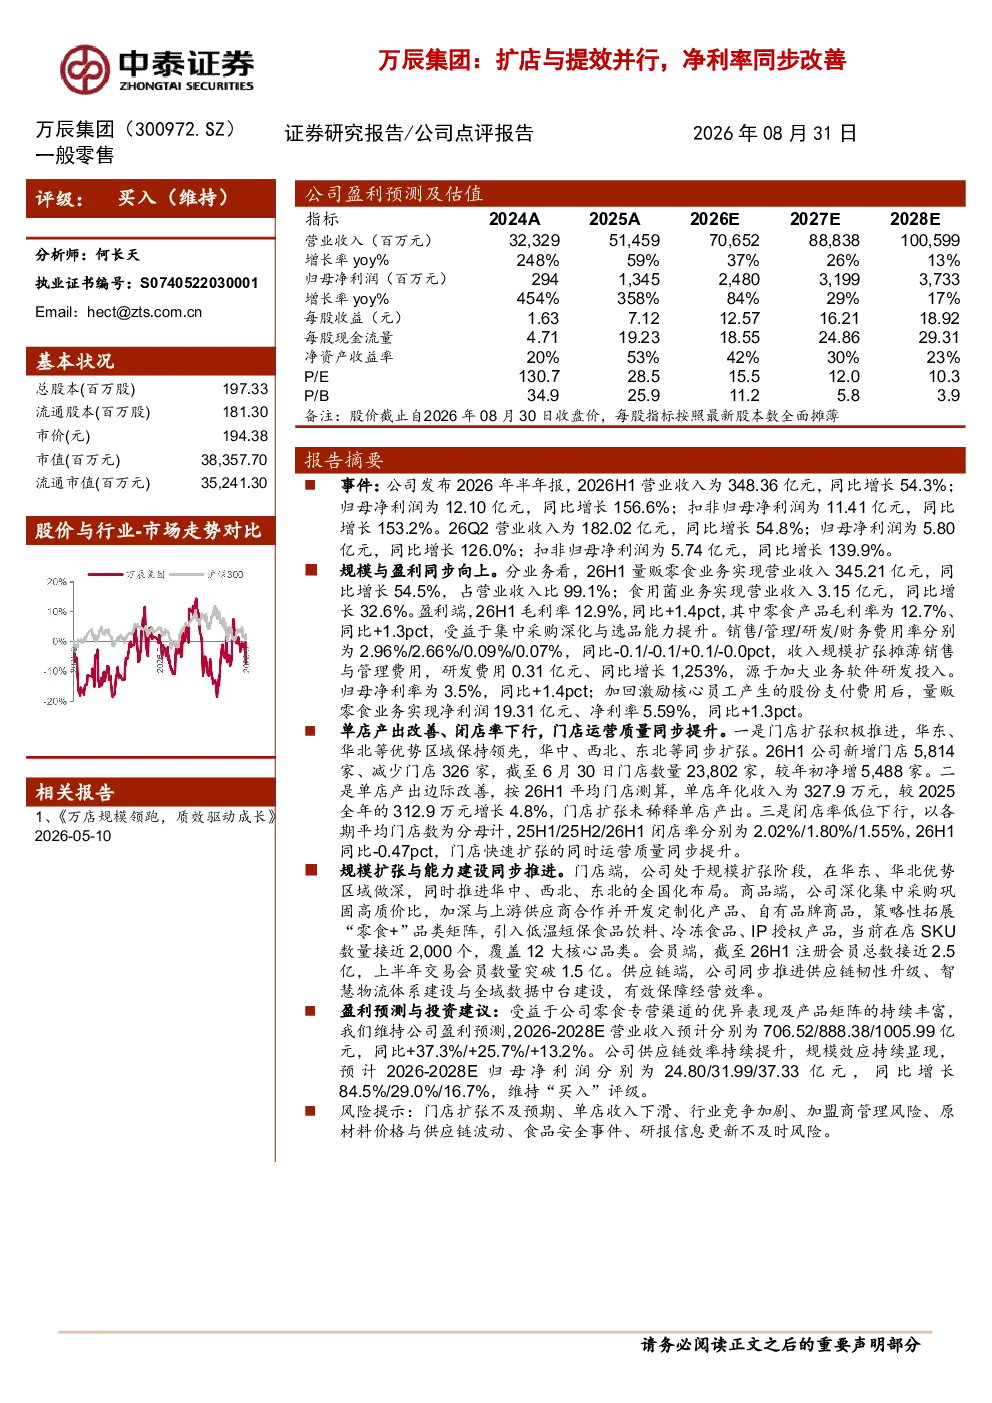
2026年半年报显示,万辰集团规模与盈利同步向上。营业收入348.36亿元,同比增长54.3%;归母净利润12.10亿元,同比增长156.6%。量贩零食业务占比99.1%,实现营收345.21亿元,同比增长54.5%。毛利率12.9%,同比+1.4pct,主要受益于集中采购深化与选品能力提升。销售/管理/研发/财务费用率分别为2.96%/2.66%/0.09%/0.07%,同比均有所下降,其中研发费用同比增长1253%,源于业务软件研发投入加大。归母净利率3.5%,同比+1.4pct;加回股份支付费用后,量贩零食业务净利润19.31亿元,净利率5.59%,同比+1.3pct。
万辰集团门店运营情况怎样?
2026年上半年,万辰集团单店产出边际改善,平均门店年化收入327.9万元,同比增长4.8%。闭店率低位下行,闭店率为1.55%,同比-0.47pct。门店扩张积极推进,新增门店5,814家,减少门店326家,截至6月30日门店数量23,802家,较年初净增5,488家。华东、华北等优势区域保持领先,华中、西北、东北同步扩张。
零食行业发展趋势如何?
零食行业正经历规模化与精细化并行的阶段。头部企业通过深化供应链整合、拓展产品品类矩阵、强化会员运营提升竞争力。集中采购深化高质价比,自有品牌开发增强品牌粘性,“零食+”品类拓展满足多元化需求。数字化建设加速,智慧物流与全域数据中台提升运营效率,行业集中度逐步提升。
万辰集团报告重点分析了哪些方面?
报告重点分析了万辰集团在门店端推进全国化布局,商品端深化集中采购与自有品牌开发,会员端近2.5亿注册会员的规模优势,以及供应链端韧性升级与智慧物流体系建设。同时关注单店产出边际改善、费用率优化及研发投入加大等关键运营指标。
万辰集团研报提示哪些风险?
研报提示的风险包括门店扩张不及预期、单店收入下滑、行业竞争加剧、加盟商管理风险、原材料价格与供应链波动、食品安全事件等。此外,研报还提示研报信息更新不及时风险,需关注后续经营动态变化。