猜你想问
古茗2026年中期业绩公告核心内容是什么?
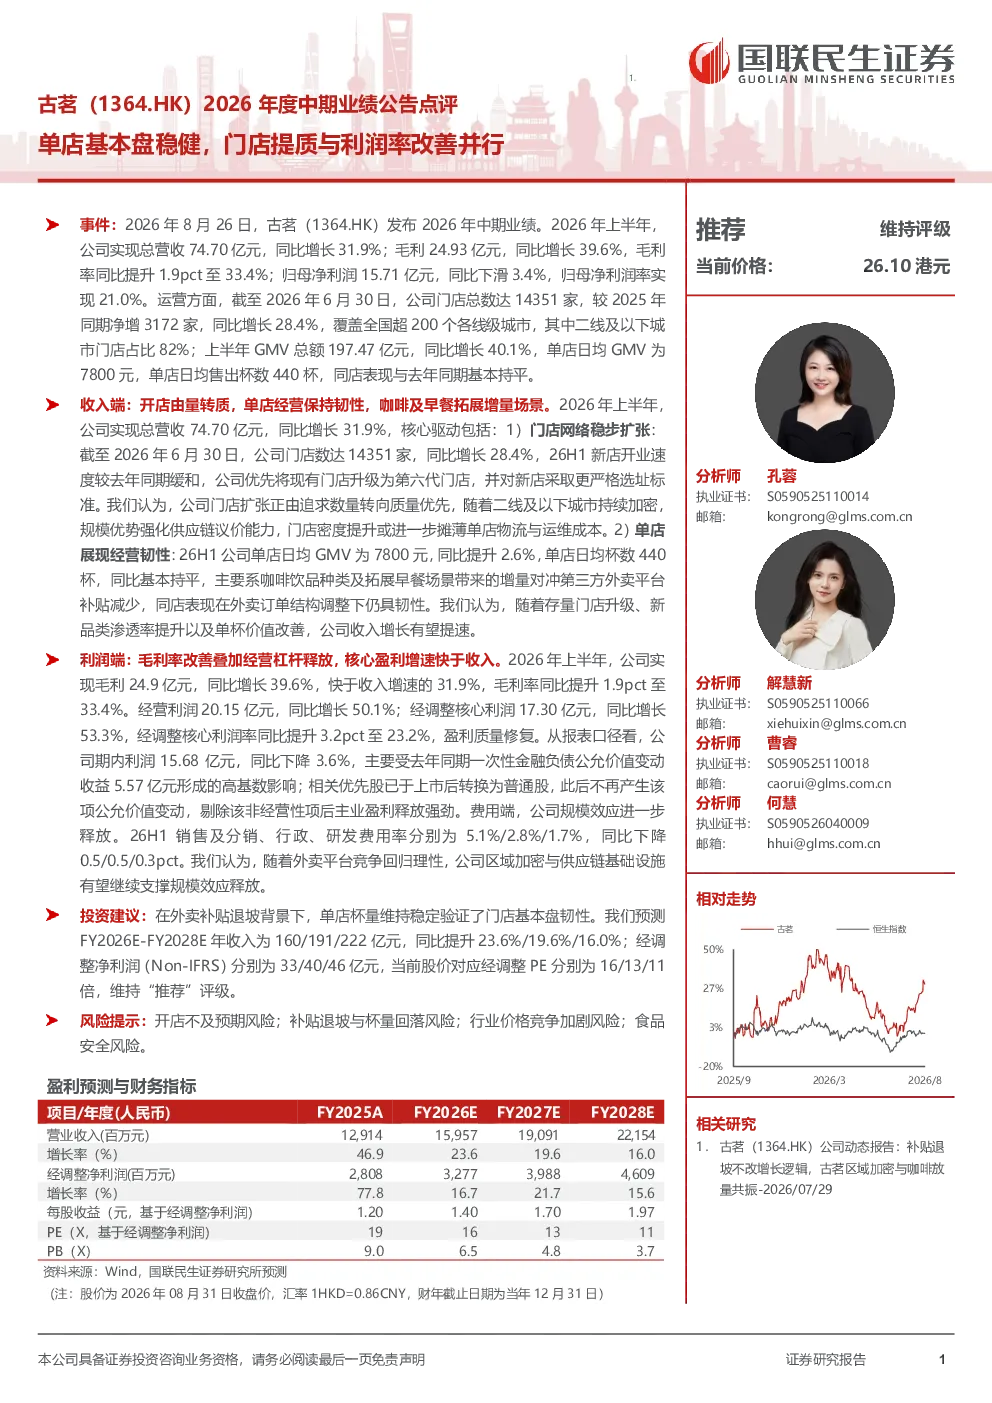
古茗2026年中期业绩公告显示,公司上半年总营收74.70亿元,同比增长31.9%;毛利24.93亿元,同比增长39.6%,毛利率提升至33.4%;归母净利润15.71亿元,同比下滑3.4%,归母净利润率为21.0%。公司门店总数达14351家,同比增长28.4%,覆盖超200个城市,其中二线及以下城市门店占比82%。上半年GMV总额197.47亿元,同比增长40.1%,单店日均GMV为7800元,单店日均售出杯数440杯,同店表现与去年同期基本持平。
休闲服务赛道2026年的发展趋势如何?
2026年休闲服务赛道呈现由量转质的趋势,头部品牌如古茗优先升级门店为第六代标准,并严格新店选址,强化供应链优势以降低成本。同时,咖啡饮品种类及早餐场景拓展带来增量,对冲第三方外卖平台补贴减少的影响。行业整体在规模扩张的同时注重单店盈利能力提升,毛利率和经调整利润率均表现改善,显示行业向精细化运营转型。
古茗报告重点分析了哪些经营方向?
古茗报告重点分析了单店基本盘的稳健性及门店提质与利润率改善的并行策略。公司通过升级门店、优化选址提升单店效率,上半年单店日均GMV同比提升2.6%,达到7800元。同时,毛利率同比提升1.9个百分点至33.4%,经调整核心利润率提升3.2个百分点至23.2%,显示盈利质量修复。此外,费用端优化也贡献了利润增长,销售及分销、行政、研发费用率均有所下降。
当前古茗的市场现状如何判断?
当前古茗市场现状表现为门店扩张与质量提升并重,二线及以下城市门店占比高,规模效应显著。单店经营韧性较强,GMV和杯量保持稳定增长,对外卖补贴退坡影响有一定对冲能力。毛利率和盈利能力持续改善,显示公司运营效率提升。但需关注行业竞争加剧和食品安全风险,整体市场仍处于品牌集中度提升阶段。
古茗研报提示了哪些投资风险?
古茗研报提示的主要风险包括开店不及预期、外卖补贴退坡导致杯量回落、行业价格竞争加剧以及食品安全风险。公司虽通过门店提质和费用优化提升盈利能力,但扩张速度和单店表现仍受宏观经济及消费者偏好变化影响。此外,行业竞争加剧可能压缩利润空间,食品安全问题则可能引发品牌声誉损失。投资者需关注这些风险因素对公司长期发展的影响。