猜你想问
2026年三季报核心内容有哪些?
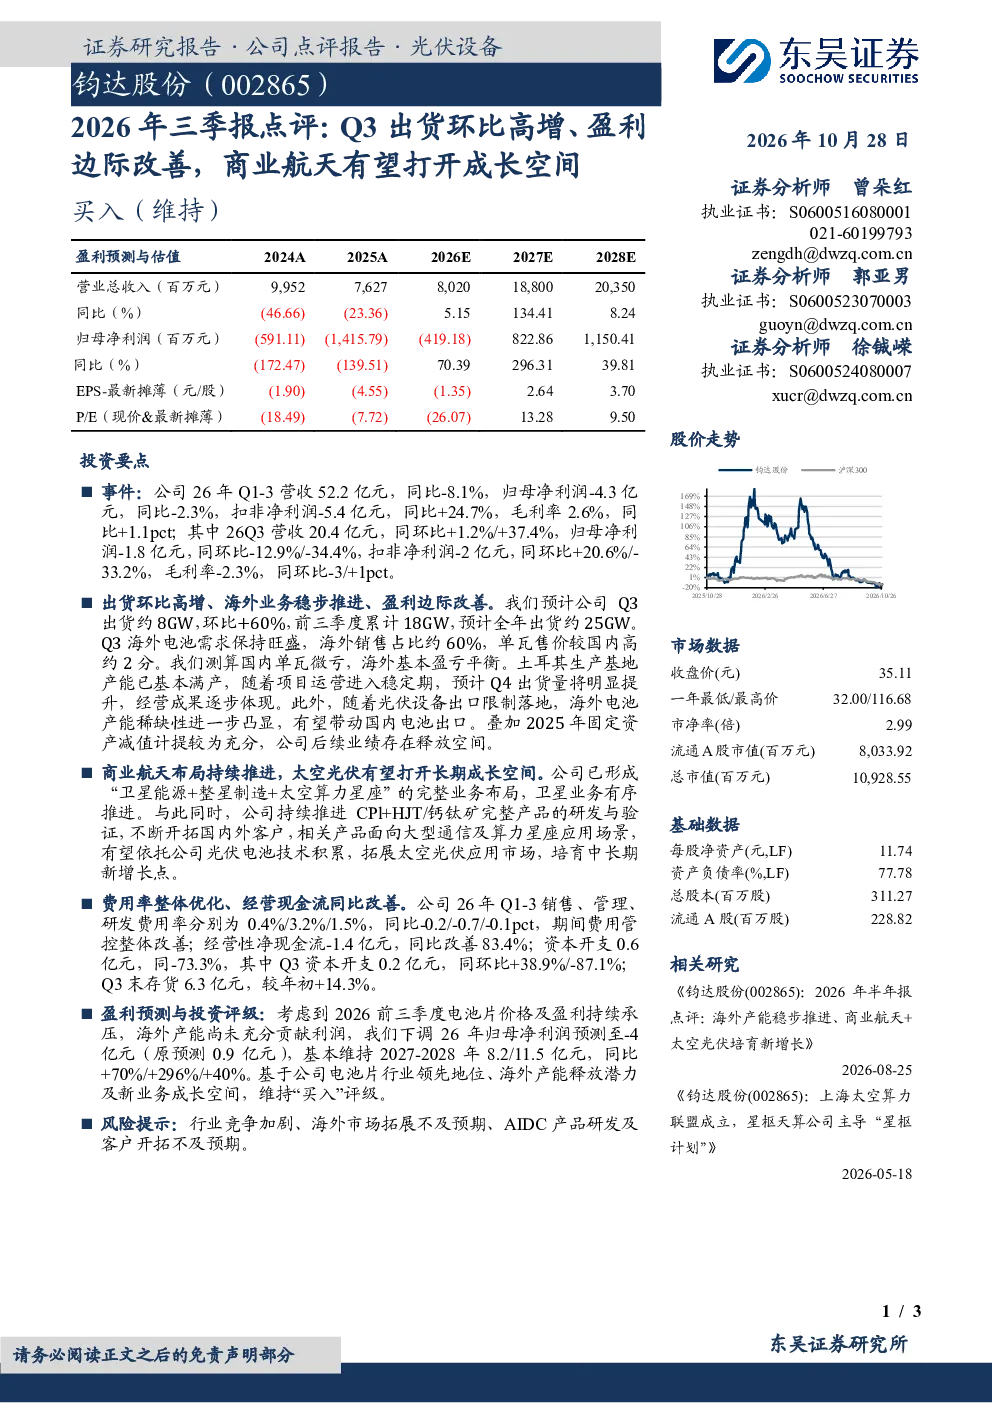
2026年Q3出货量环比高增,海外业务稳步推进,盈利边际改善。公司前三季度营收52.2亿元,同比-8.1%,归母净利润-4.3亿元,同比-2.3%,扣非净利润-5.4亿元,同比+24.7%,毛利率2.6%,同比+1.1pct。Q3营收20.4亿元,同环比+1.2%/+37.4%,扣非净利润-2亿元,同环比+20.6%/-33.2%,毛利率-2.3%,同环比-3/+1pct。预计Q3出货约8GW,环比+60%,前三季度累计18GW,预计全年出货约25GW。Q3海外销售占比约60%,单瓦售价较国内高约2分,国内单瓦微亏,海外基本盈亏平衡。土耳其生产基地产能已基本满产,预计Q4出货量将明显提升。销售、管理、研发费用率分别为0.4%/3.2%/1.5%,同比-0.2/-0.7/-0.1pct。经营性净现金流-1.4亿元,同比改善83.4%;资本开支0.6亿元,同比-73.3%
电池片赛道行业发展趋势如何?
电池片行业竞争激烈,价格持续承压。公司Q3出货量环比高增,海外业务占比提升,单瓦售价高于国内,海外市场基本盈亏平衡。土耳其生产基地满产,Q4出货量预计明显提升。行业费用率持续优化,经营性净现金流改善。未来需关注行业竞争加剧、海外市场拓展及新业务研发风险。公司凭借行业领先地位及新业务布局,长期成长空间可期
研报重点分析了哪些方向?
研报重点分析了公司Q3出货量环比高增、海外业务稳步推进、盈利边际改善等核心内容。详细数据包括营收、净利润、毛利率、出货量、费用率及现金流变化。报告下调2026年归母净利润预测至-4亿元,维持2027-2028年8.2/11.5亿元,同比+70%/+296%/+40%。重点提及土耳其生产基地产能释放及新业务成长空间,维持“买入”评级
当前市场现状如何判断?
当前市场处于竞争加剧阶段,电池片价格持续承压。公司Q3营收同环比增长,但净利润仍为负,扣非净利润同比改善。海外市场贡献提升,单瓦售价高于国内,但国内市场微亏。土耳其生产基地满产,Q4出货量预计提升。行业费用率优化,经营性净现金流改善。整体看,公司凭借行业领先地位及新业务布局,短期盈利压力较大,长期成长空间可期
研报提示了哪些风险?
研报提示行业竞争加剧、海外市场拓展不及预期、AIDC产品研发及客户开拓不及预期等风险。当前行业竞争激烈,价格持续承压,公司海外产能尚未充分贡献利润。新业务如商业航天、太空光伏等尚处早期阶段,研发及客户开拓存在不确定性。需关注行业竞争加剧对盈利能力的影响,以及海外市场拓展及新业务进展风险