猜你想问
光迅科技2026年前三季度业绩预告主要内容是什么?
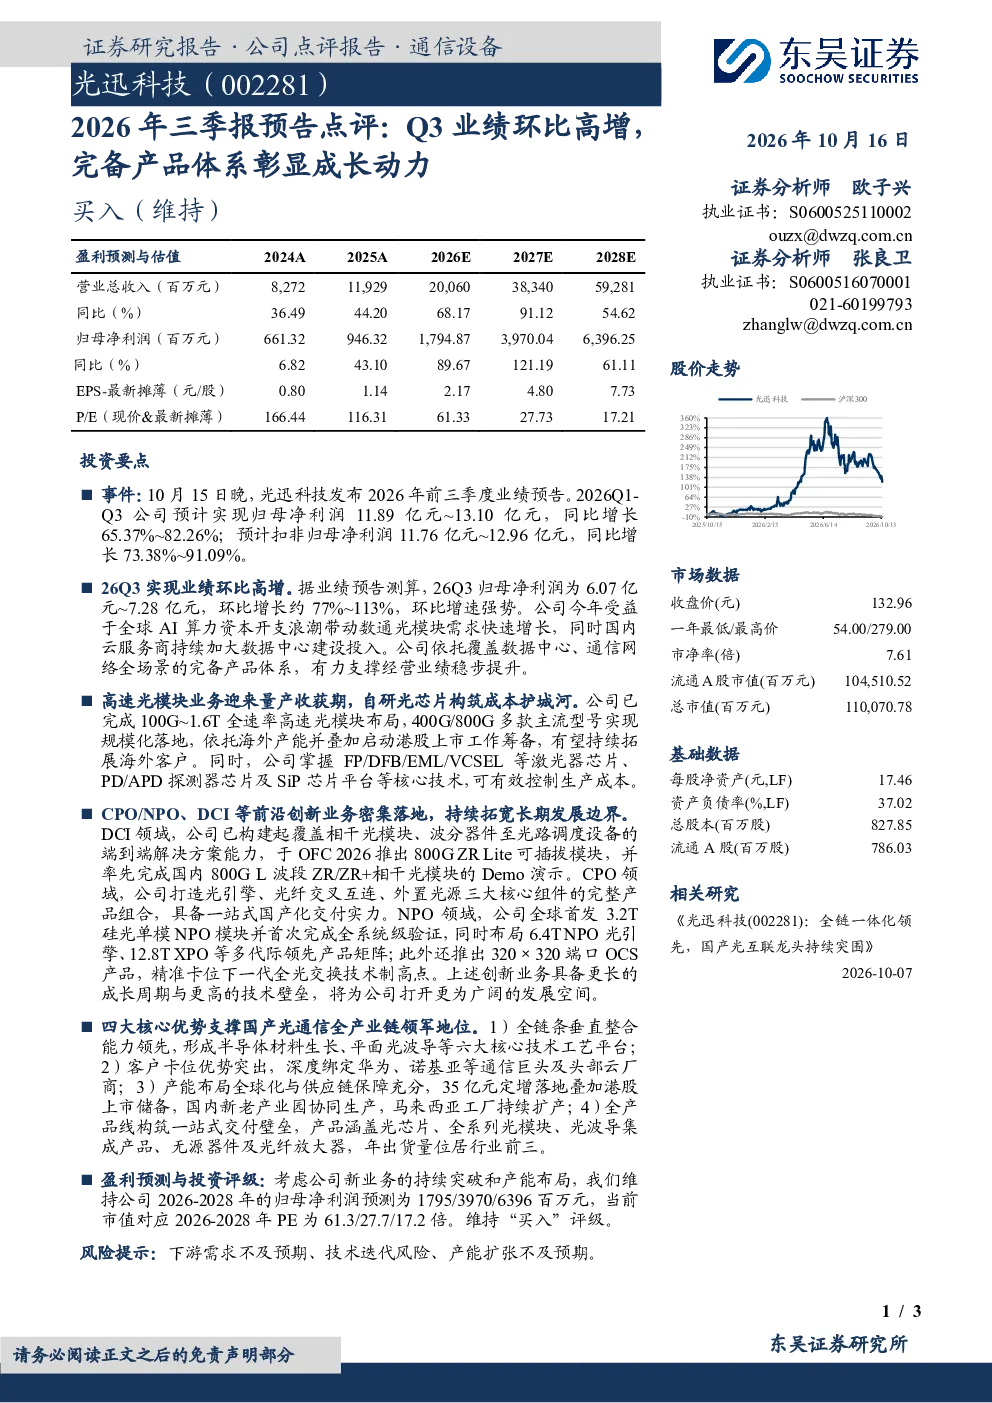
光迅科技发布2026年前三季度业绩预告,预计归母净利润11.89亿~13.10亿元,同比增长65.37%~82.26%;扣非归母净利润11.76亿~12.96亿元,同比增长73.38%~91.09%。Q3业绩环比增长约77%~113%,主要受全球AI算力资本开支带动数通光模块需求增长及国内云服务商加大数据中心建设投入推动。公司完备产品体系支撑业绩提升。
光迅科技高速光模块业务有哪些亮点?
光迅科技完成100G~1.6T全速率布局,400G/800G主流型号规模化落地,依托海外产能和港股上市筹备拓展海外客户。掌握FP/DFB/EML/VCSEL等激光器芯片等核心技术,构筑成本护城河。
光迅科技在DCI、CPO、NPO等创新业务方面有哪些布局?
光迅科技在DCI领域提供相干光模块、波分器件至光路调度设备的端到端解决方案,推出800G ZR Lite可插拔模块,完成国内800G L波段ZR/ZR+相干光模块Demo演示。CPO业务打造光引擎、光纤交叉互连、外置光源三大核心组件,具备一站式国产化交付能力。NPO业务全球首发3.2T硅光单模NPO模块,布局6.4T NPO光引擎、12.8T XPO等多代际产品,推出320×320端口OCS产品,卡位下一代全光交换技术。
光迅科技的市场现状如何?
光迅科技具备全链条垂直整合能力,拥有六大核心技术工艺平台。深度绑定华为、诺基亚等通信巨头及头部云厂商,产能布局包括35亿元定增落地、港股上市储备、国内新老产业园协同生产及马来西亚工厂扩产。全产品线交付涵盖光芯片、全系列光模块、光波导集成产品等,年出货量行业前三。
光迅科技研报提示哪些风险?
光迅科技研报提示的风险包括下游需求不及预期、技术迭代风险、产能扩张不及预期。需关注行业发展趋势及公司产能布局进展。
你可能感兴趣
2021年三季报业绩预告点评:业绩同环比高增,动力电池回收利用持续发力
机械设备东吴证券2021-10-14
晶盛机电21年三季报业绩预告点评:Q3业绩环比高增,充沛订单提高业绩弹性
民生证券2021-10-18
21年三季报业绩预告点评:Q3业绩环比高增,充沛订单提高业绩弹性
机械设备民生证券2021-10-15
公司三季度点评报告:Q3业绩环比高增,储能转型增添成长动力
公用事业开源证券2022-10-26
2022年三季报预告点评:Q3销量同环比高增,“氢”“光”持续高景气
基础化工民生证券2022-10-16
2021年三季报业绩点评:21Q3扣非环比高增,动力规模化增长在即
信息技术民生证券2021-10-28
2023年三季报点评:Q3业绩环比高增长,受益快充产品放量
民生证券2023-10-25
2025年三季报点评Q3营收环比高增,业绩符合预期
华创证券2025-10-28
2025年三季报点评:Q3出货环比高增,业绩超预期
建筑建材东吴证券2025-10-29
2023年三季报点评:Q3净利环比高增,成品油出口套利贡献业绩
基础化工东吴证券2023-10-25