猜你想问
这份研报主要讲了什么内容?
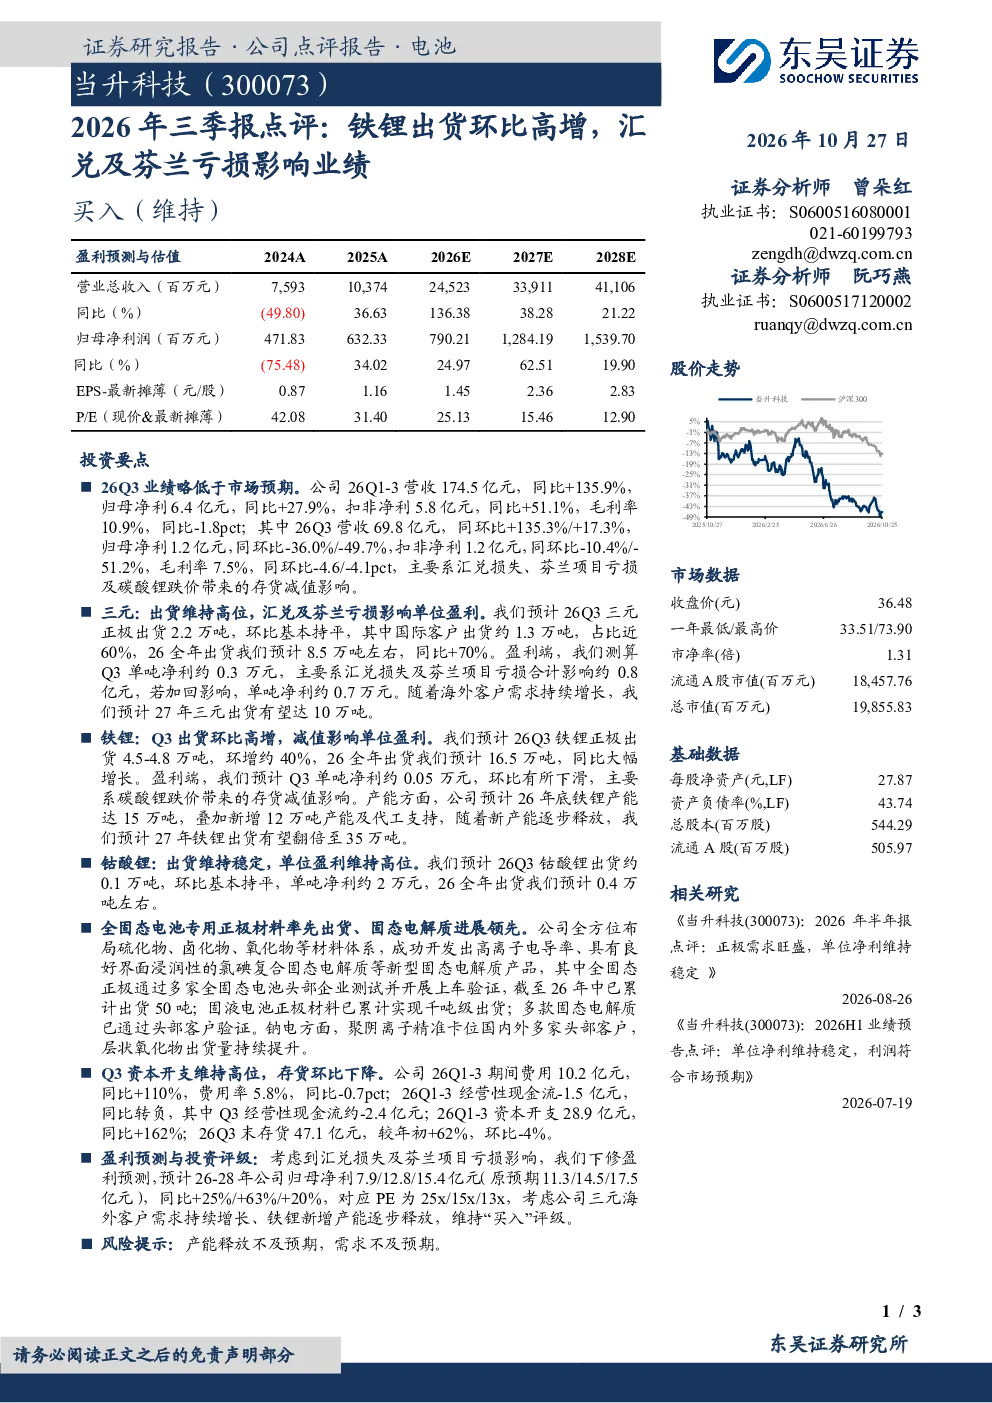
这份研报主要点评了2026年前三季度当升科技的业绩表现,指出公司营收和归母净利同比增长,但Q3单季净利环比下降。报告详细分析了三元正极、铁锂正极、钴酸锂等产品的出货量、净利情况,以及全固态电池等新兴业务的进展。同时,还披露了公司的财务数据,如期间费用、经营性现金流、资本开支和存货情况,并下调了盈利预测至2026-2028年归母净利7.9/12.8/15.4亿元,维持“买入”评级。
建筑建材行业未来发展趋势如何?
建筑建材行业未来发展趋势呈现多元化发展态势。一方面,随着新能源汽车行业的快速发展,对动力电池材料的需求持续增长,特别是铁锂电池正极材料市场前景广阔,预计2027年出货量有望翻倍至35万吨。另一方面,全固态电池技术逐步成熟,正极材料出货量持续提升,为行业带来新的增长点。此外,钠离子电池等新兴技术也在积极探索中,聚阴离子材料精准卡位,层状氧化物出货量持续提升,显示出行业的技术创新活力。
研报重点分析了哪些方面?
研报重点分析了当升科技的三元正极和铁锂正极业务。在三元正极方面,报告预计Q3出货2.2万吨,全年预计8.5万吨,同比增长70%,国际客户占比近60%。在铁锂正极方面,Q3出货环比增长40%,全年预计16.5万吨,同比增长显著。此外,报告还关注了钴酸锂业务,预计Q3出货约0.1万吨,全年预计0.4万吨,以及全固态电池和钠电等新兴业务的进展情况。
当前市场对建筑建材行业的现状如何判断?
当前市场对建筑建材行业的现状判断是,行业正处于转型升级的关键时期。一方面,新能源汽车行业的快速发展带动了动力电池材料需求的增长,特别是铁锂电池正极材料市场前景广阔。另一方面,行业竞争激烈,原材料价格波动较大,如碳酸锂价格跌价导致存货减值,影响了部分企业的盈利能力。同时,新兴技术如全固态电池和钠电等也在逐步发展,为行业带来新的机遇和挑战。
研报中提到了哪些风险提示?
研报中提到了产能释放不及预期和需求不及预期的风险。具体来说,虽然当升科技预计2026年底铁锂产能达15万吨,2027年出货有望翻倍至35万吨,但产能释放过程中可能面临技术瓶颈或供应链问题,导致产能不及预期。此外,市场需求也存在不确定性,如果新能源汽车行业增长放缓或消费者需求变化,可能导致行业整体需求不及预期,影响企业的业绩表现。