猜你想问
大金重工2026年三季报主要内容和业绩表现如何?
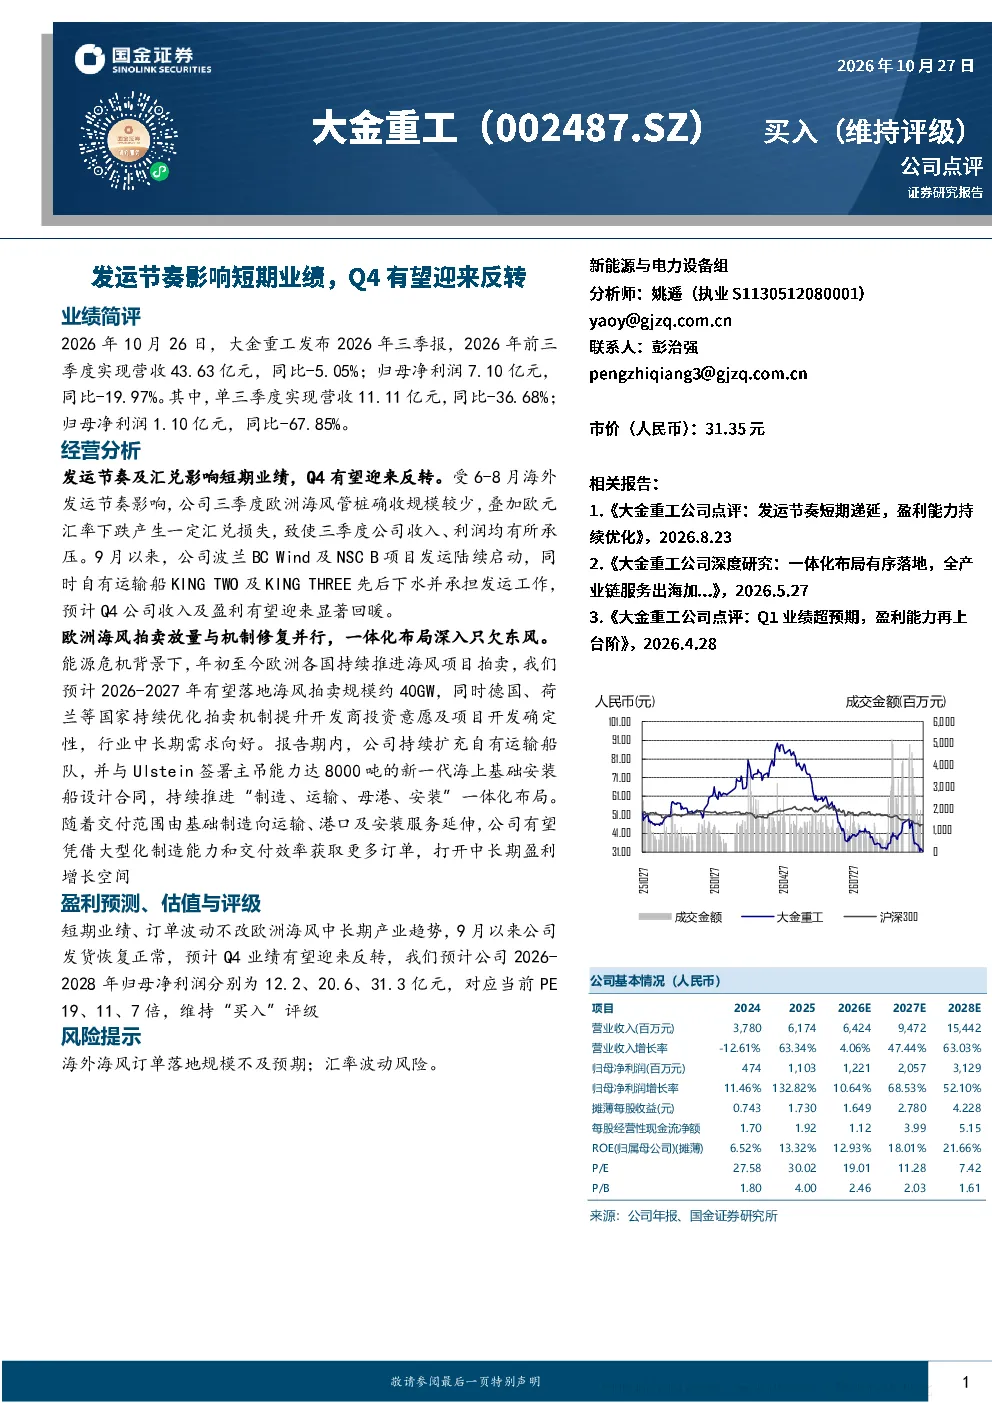
2026年前三季度,大金重工实现营收43.63亿元,同比-5.05%;归母净利润7.10亿元,同比-19.97%。单三季度营收11.11亿元,同比-36.68%;归母净利润1.10亿元,同比-67.85%。三季度业绩下滑主要受海外发运节奏影响,欧洲海风管桩确收规模较少,叠加欧元汇率下跌产生汇兑损失。
欧洲海风行业的发展趋势如何?
欧洲海风行业中长期需求向好。预计2026-2027年欧洲海风装机量将达40GW,德国、荷兰等国通过优化拍卖机制提升开发商投资意愿。大金重工受益于行业增长,正推进“制造、运输、母港、安装”一体化布局,有望凭借大型化制造能力和交付效率获取更多订单。
大金重工报告中的经营分析重点是什么?
报告重点分析短期业绩承压与中长期布局。短期来看,三季度因发运节奏和汇兑损失导致业绩下滑,但9月以来公司发运已恢复正常,预计Q4业绩有望回暖。中长期方面,公司通过扩充自有运输船队、签署海上基础安装船设计合同,强化一体化能力,以获取更多订单并提升盈利空间。
当前市场对大金重工的判断是什么?
市场判断大金重工短期业绩波动不改欧洲海风中长期产业趋势。公司通过自有运输船下水、新项目发运启动等措施逐步改善经营状况,Q4预计收入及盈利将显著回暖。公司一体化布局战略有助于提升竞争力,但需关注订单落地和汇率波动等风险。
大金重工研报中提示的主要风险有哪些?
研报提示的主要风险包括海外海风订单落地规模不及预期,以及汇率波动风险。三季度因海外发运和汇率因素导致利润下滑,未来订单执行和欧元汇率走势将是关键变量,可能对公司业绩产生较大影响。
你可能感兴趣
发运节奏影响短期业绩,Q4有望迎来反转
轻工制造国金证券2026-10-27
客户订单节奏等影响短期表现,Q4有望迎来业绩拐点
医药生物中泰证券2023-10-20
2023年三季报点评:汇兑收益减少影响业绩,四季度气价上涨有望迎来拐点
公用事业民生证券2023-10-31
25年报及26年一季报点评汇兑及确收节奏影响Q1业绩,Q2环比有望翻倍,全年持续高增
东吴证券2026-05-09
2023年三季报业绩点评:订单节奏影响镜体销量,Q4有望环比改善
国泰君安证券2023-10-20
杰瑞股份(002353.SZ)2026年三季报点评:汇兑损益影响短期业绩,合同负债高速增长
国联民生证券2026-10-21
2026年三季报点评:铁锂出货环比高增,汇兑及芬兰亏损影响业绩
建筑建材东吴证券2026-10-27
2026年三季报业绩预告点评看好公司Q4有望迎来重要拐点
国联民生证券2026-10-16
2024年三季报点评:订单节奏影响短期业绩,海外业务逐步上量迎来收获期
机械设备东方财富2024-10-30
2025三季报点评:汇兑影响短期业绩,供应链优化后有望重拾利润增速
东吴证券2025-11-02