猜你想问
这份研报主要分析了什么内容?
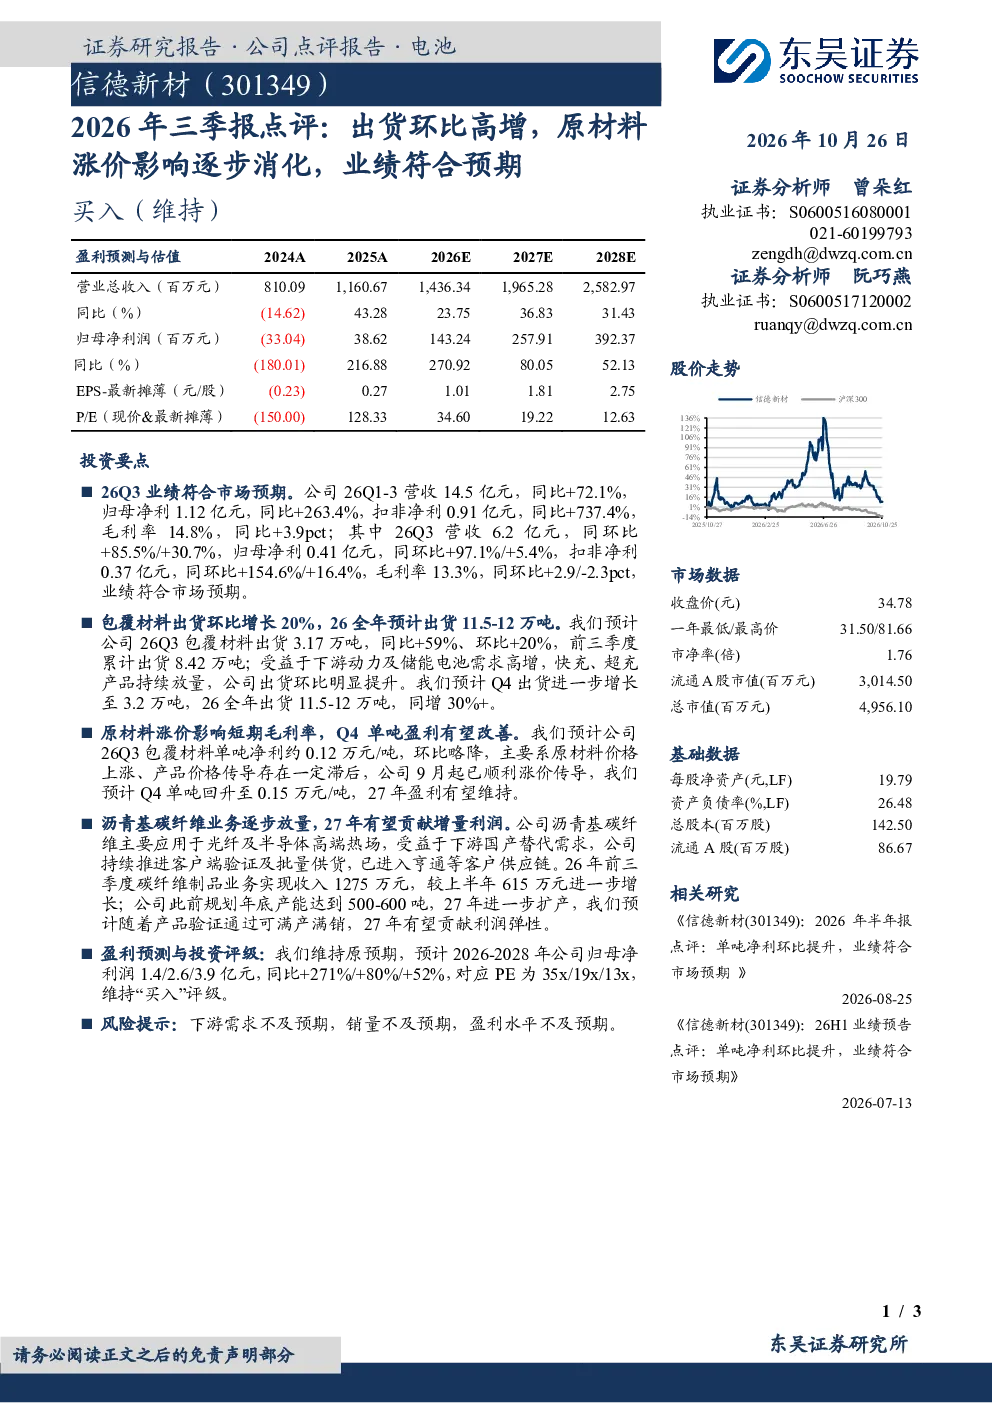
这份研报主要分析了2026年前三季度及第三季度的业绩表现,包括营收、净利润等关键财务数据。报告指出公司营收和利润均实现显著增长,第三季度出货量环比高增,原材料价格上涨的影响正在逐步消化,整体业绩符合市场预期。同时,报告还详细分析了包覆材料和沥青基碳纤维业务的发展情况,以及未来的盈利预测和投资评级。
包覆材料业务的发展趋势如何?
包覆材料业务方面,报告显示2026年第三季度出货量同比增长59%,环比增长20%,前三季度累计出货已达8.42万吨。预计全年出货量将同比增长30%以上。虽然原材料价格上涨对短期毛利率造成一定压力,但公司已成功将成本压力传导给客户,预计第四季度单吨盈利将有所改善,2027年盈利有望保持稳定。
沥青基碳纤维业务有哪些看点?
沥青基碳纤维业务方面,报告提到前三季度相关收入较上半年进一步增长,公司正积极推进客户端验证和批量供货,已成功进入亨通等客户的供应链体系。预计到2027年,随着产品验证通过,公司有望实现满产满销,为未来利润增长提供新的动力。
当前市场对该公司有何判断?
从市场判断来看,报告指出公司2026年前三季度业绩表现亮眼,营收和净利润均实现高速增长,第三季度出货量环比显著提升。包覆材料业务保持稳定增长,沥青基碳纤维业务逐步放量,未来发展潜力较大。整体来看,公司经营状况符合预期,但仍需关注行业竞争和市场需求变化。
研报提示了哪些风险因素?
研报提示的主要风险因素包括下游需求不及预期、销量增长不及预期以及盈利水平不及预期。具体来说,原材料价格波动可能影响短期盈利能力,而市场竞争加剧也可能对未来的市场份额和利润率造成压力。此外,新业务的推广和客户关系的维护也需要持续投入,这些因素都可能对公司的经营业绩产生影响。
你可能感兴趣
2022年三季报点评:业绩符合市场预期,出货实现环比高增长
建筑建材东吴证券2022-10-31
2022年三季报点评:业绩符合市场预期,出货实现环比高增长
建筑建材东吴证券2022-12-01
2022年三季报点评:业绩符合市场预期,出货环比高增长
基础化工东吴证券2022-11-25
2025年三季报点评:Q3出货环比高增,业绩超预期
建筑建材东吴证券2025-10-29
出货环比高增,涨价逐步兑现
轻工制造国金证券2025-10-29
2025年三季报点评Q3营收环比高增,业绩符合预期
华创证券2025-10-28
2022年三季报点评:Q3业绩符合预期,出货量环比高增
基础化工民生证券2022-10-30
Q3业绩符合预期,动储电池出货环比高增
电子设备国盛证券2023-10-29
【东吴电新】德方纳米:业绩符合市场预期,出货环比高增事件:公司Q
未知机构2022-10-11
公司简评报告:业绩符合预期,Q2动储出货环比高增
电子设备东海证券2023-08-25