猜你想问
九丰能源2026年三季报核心内容有哪些?
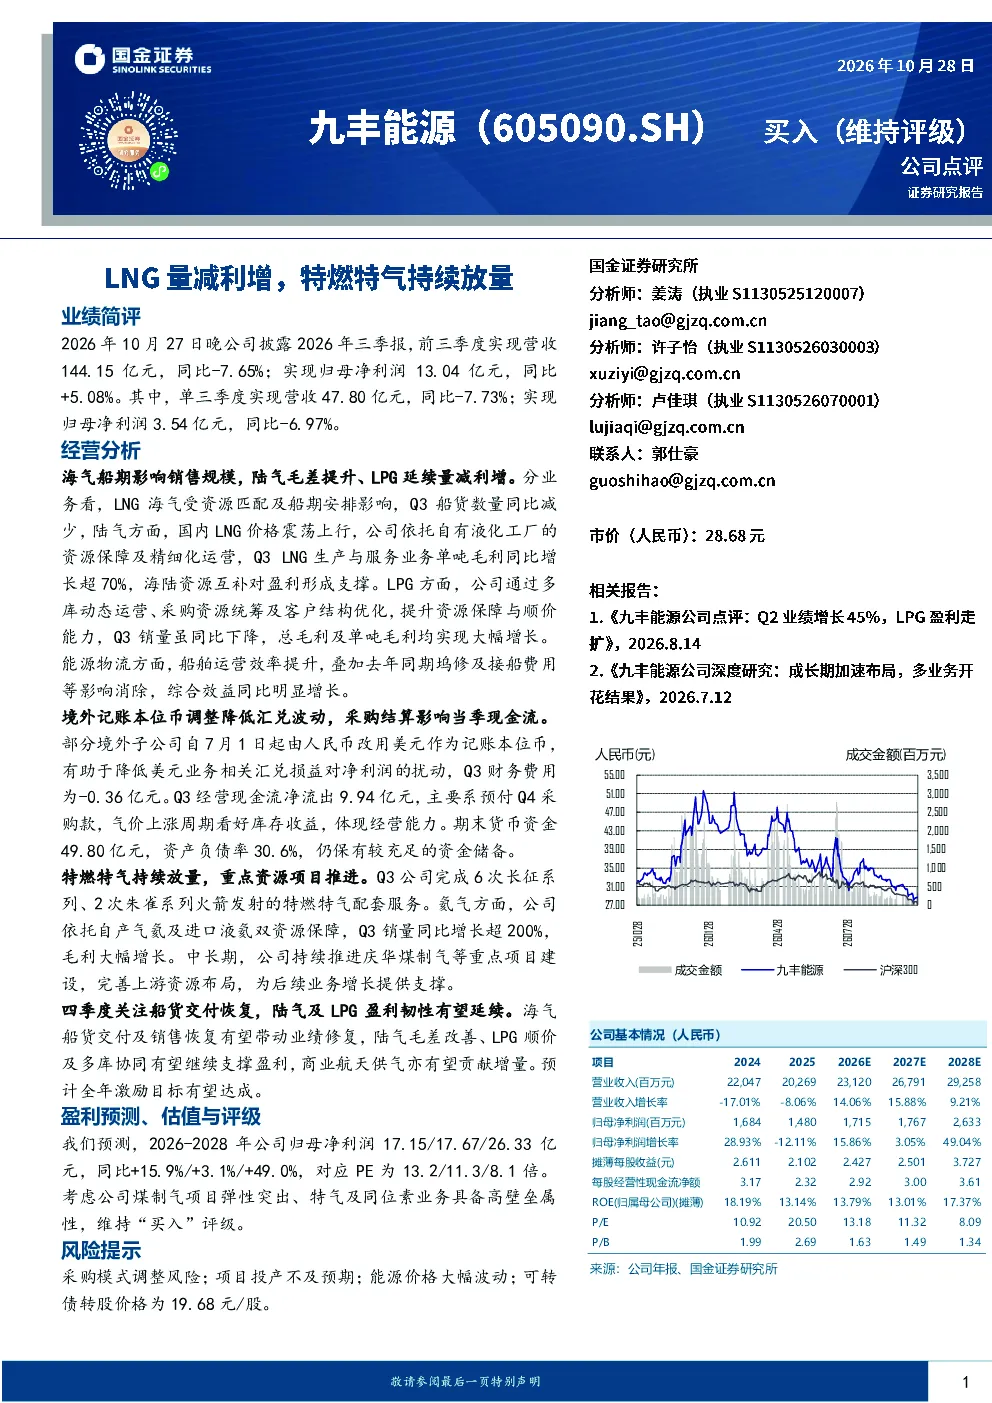
2026年前三季度,九丰能源实现营收144.15亿元,同比-7.65%;归母净利润13.04亿元,同比+5.08%。单三季度营收47.80亿元,同比-7.73%;归母净利润3.54亿元,同比-6.97%。LNG海气受船期影响销量减少但毛差提升,LPG销量下降但毛利增长,能源物流效益提升,特燃特气完成多次火箭发射配套服务,氦气销量同比增长超200%。境外子公司记账本位币调整降低汇兑波动,Q3财务费用为-0.36亿元。经营现金流Q3净流出9.94亿元,主要系预付Q4采购款。
能源行业发展趋势如何?
能源行业正经历多元化发展,LNG海气受资源匹配及船期影响波动,但陆气毛差提升支撑盈利。LPG通过多库运营和客户结构优化提升毛利。能源物流效率提升,商业航天供气成为新增长点。上游资源布局完善,煤制气项目推进中。未来能源价格波动、项目投产进度及采购模式调整是关键影响因素。
研报重点分析了哪些方向?
研报重点分析了LNG海气受船期影响及陆气毛差变化,LPG销量下降但毛利提升的运营策略,能源物流效率提升,境外子公司记账本位币调整降低财务风险,特燃特气完成长征系列火箭发射配套服务,以及庆华煤制气等重点资源项目进展。这些分析显示公司通过资源互补和业务多元化应对市场变化。
当前市场对九丰能源的判断是什么?
当前市场关注九丰能源海气船货交付恢复对业绩的影响,陆气毛差改善、LPG顺价及多库协同的盈利支撑能力,以及商业航天供气带来的增量贡献。公司通过多元化业务布局和运营效率提升应对市场波动,但需关注采购模式调整、项目投产进度及能源价格波动等风险。
研报提示了哪些风险?
研报提示的主要风险包括采购模式调整可能影响成本控制,项目投产不及预期可能导致资源布局计划延后,能源价格大幅波动可能影响盈利稳定性,以及可转债转股价格定为19.68元/股可能带来的股权稀释风险。这些风险需结合公司经营策略和行业环境综合评估。
你可能感兴趣
九丰能源(605090)2026年中报点评:Q2盈利能力改善,LPG及特燃特气业务表现亮眼
华创证券2026-08-20
LNG量减利增,特燃特气持续放量
化石能源国金证券2026-10-28
九丰能源:LPG盈利能力提升,特气布局持续完善
国投证券2026-08-23
中船特气2026年三季报点评 Q3利润高增 六氟化钨盈利弹性释放
未知机构2026-10-22
2026年三季报点评:单Q3归母净利润+22%超市场预期,燃机放量+AIDC一体化驱动业绩弹性释放
东吴证券2026-10-22
燃气Ⅱ行业跟踪周报:气温预期持续偏低美国气价上涨、库存提取欧洲气价上涨,重视商业航天特燃特气价值长期提升
公用事业东吴证券2026-01-05
公用事业行业跟踪周报:关注火箭可回收路径中稀缺耗材,九丰能源推进剂特气份额&价值量提升,全国冬季用电负荷首破14亿千瓦
公用事业东吴证券2026-01-27
环保行业跟踪周报:九丰能源能服特气打开局面,超低排放促仕净科技加速增长,CCER交易开启林业碳汇绿电受益
公用事业东吴证券2024-01-29
东吴环保航天特气及九丰能源投资分析会议纪要
未知机构2026-09-02
燃气Ⅱ行业跟踪周报:供暖需求+美伊局势升温,海外气价大涨;关注商业航天可回收路径中稀缺耗材,九丰能源推进剂特气份额&价值量提升
公用事业东吴证券2026-01-19