猜你想问
紫金礦業的長期競爭優勢體現在哪些方面?
紫金礦業作為全球領先的綜合性礦業集團,具備多項長期競爭優勢。首先,公司在資源勘探、採礦、冶煉及金屬加工等環節擁有完整產業鏈布局,並且擁有低成本資源、礦山開發及併購整合優勢。其次,公司技術實力強勁,採選工藝優化,規模化營運能力突出,有效控制了單位成本。此外,公司持續進行資源擴張和產能增長,例如收購赤峰黃金等海外礦山,為未來增長奠定堅實基礎。最後,公司注重股東回報,近年來累計現金分紅比例不斷提升,增強了投資者的信心。
金屬價格波動對紫金礦業的盈利能力有何影響?
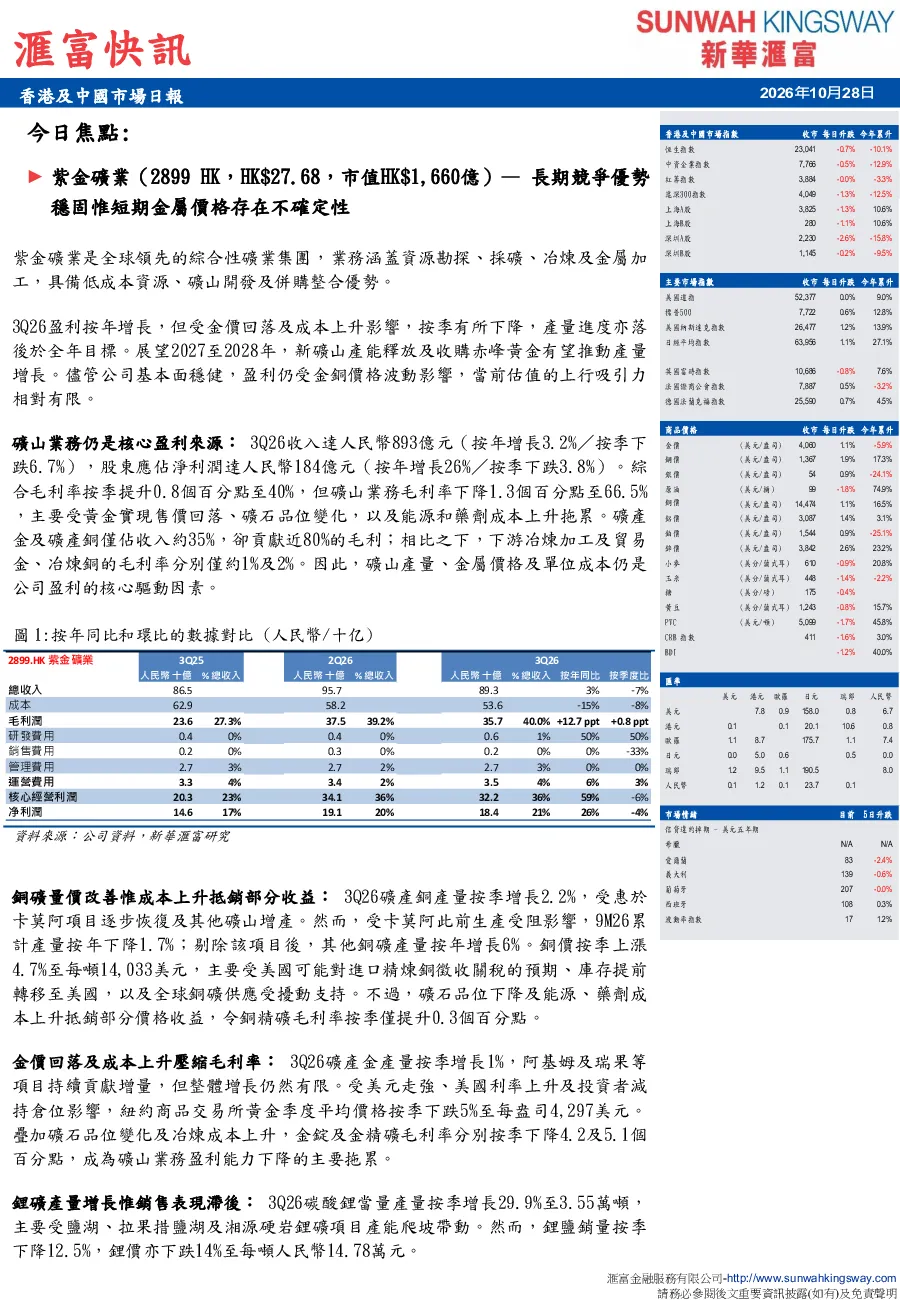
金屬價格波動對紫金礦業的盈利能力有顯著影響。以黃金和銅為例,礦產金和礦產銅僅佔公司收入約35%,卻貢獻了近80%的毛利。當金價和銅價上漲時,公司毛利和利潤會大幅提升;反之,價格回落則會壓縮盈利空間。例如,3Q26受金價回落影響,礦山業務毛利率下降1.3個百分點至66.5%,金錠及金精礦毛利率分別按季下降4.2及5.1個百分點。因此,金屬價格的穩定性對公司盈利至關重要。
紫金礦業的產業鏈佈局和核心業務是什麼?
紫金礦業的產業鏈佈局涵蓋了資源勘探、採礦、冶煉及金屬加工等完整環節,形成了從礦產到金屬材料的垂直整合體系。核心業務主要集中在礦山業務,該業務是公司主要的收入和利潤來源。3Q26礦山業務收入達到人民幣893億元,股東應佔淨利潤達人民幣184億元。此外,公司還涉及下游的冶煉加工及貿易業務,但毛利率相對較低。公司通過這樣的產業鏈佈局,有效控制了成本,提升了競爭力。
市場對紫金礦業的估值和投資前景如何?
市場對紫金礦業的估值反映了市場對其未來增長和盈利能力的預期。目前,公司股份相當於2026及2027年預測市盈率分別約8倍及7倍,預測市净率分別約2.5倍及2倍,預期股息率約3.5%。估值水平與金屬價格和公司產量增長前景緊密相關。雖然短期盈利受金屬價格影響較大,但長期而言,公司通過資源擴張、產能增長和技術升級,有望支撐盈利持續提升。投資者應關注金屬價格趨勢和公司產業鏈擴張進度。
投資紫金礦業存在哪些風險?
投資紫金礦業存在多項風險。首先,金屬價格波動是主要風險之一,金屬價格的下行壓力會直接影響公司盈利能力。其次,礦山開發和運營面臨自然風險、安全風險和政策風險,例如礦山地质灾害、環境保護政策變化等。此外,公司產量增長進度可能低於市場預期,影響投資者回報。最後,國際政治經濟環境的不穩定也可能對公司業務造成影響。投資者需充分認識這些風險,謹慎決策。