猜你想问
中國運動服飾市場第三季度增長情況如何?
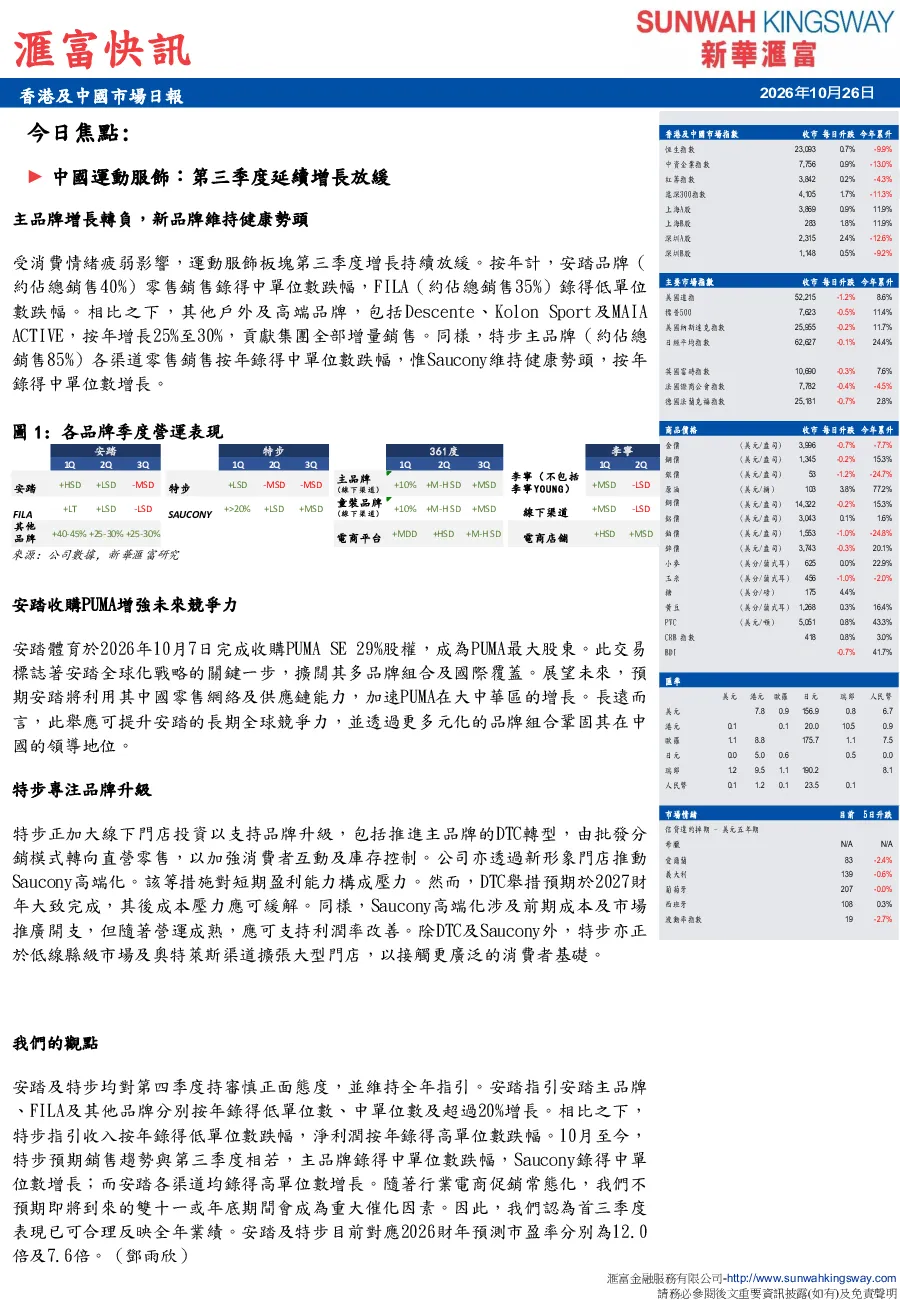
受消費情緒疲弱影響,運動服飾板塊第三季度增長持續放緩。安踏品牌零售銷售按年錄得中單位數跌幅(約佔總銷售40%),FILA錄得低單位數跌幅(約佔總銷售35%)。相較之下,其他戶外及高端品牌如Descente、Kolon Sport及MAIAACTIVE,按年增長25%至30%,貢獻集團全部增量的銷售。特步主品牌各渠道零售銷售按年錄得中單位數跌幅(約佔總銷售85%),但Saucony維持健康勢頭,按年錄得中單位數增長。
中國運動服飾行業發展趨勢是什麼?
中國運動服飾行業趨勢顯示出雙元發展格局。傳統主品牌如安踏、特步面臨增長放緩壓力,但高端及新品牌如Saucony、Descente等維持較快增長。消費者對品牌價值和品質的要求提升,推動市場向高端化、細分化轉型。同時,國際品牌如PUMA在大中華區的增長也依賴於本土化策略和供應鏈優化。
研報主要分析了哪些品牌?
研報重點分析了安踏、FILA、特步和Saucony等主要運動服飾品牌。安踏通過收購PUMA增強全球競爭力,並在多品牌戰略上持續投入。FILA增長放緩但仍是重要組成部分。特步推進DTC轉型,加強品牌升級和Saucony高端化。Saucony表現穩健,維持增長勢頭。研報對這些品牌的市場表現和未來戰略進行了詳細分析。
目前中國運動服飾市場的狀況如何?
目前中國運動服飾市場面臨增長放緩的挑戰,主要受消費情緒疲弱影響。主品牌銷售增長動能減弱,但高端和細分市場仍保持增長。消費者更趨理性,對品牌和品質的要求提高。同時,市場競爭加劇,品牌需要通過創新和升級來維持競爭力。電商促銷常態化也影響了市場的短期波動。
研報提示哪些風險?
研報提示的主要風險包括:消費情緒波動可能進一步影響市場增長;主品牌增長放緩壓力持續,特別是特步主品牌轉型過程中的成本壓力;國際品牌在大中華區的增長依賴於本土化策略的執行效果;以及行業競爭加劇導致利潤空間被壓縮。這些因素可能對品牌短期表現產生影響。