猜你想问
燕京啤酒2026年三季报核心内容是什么?
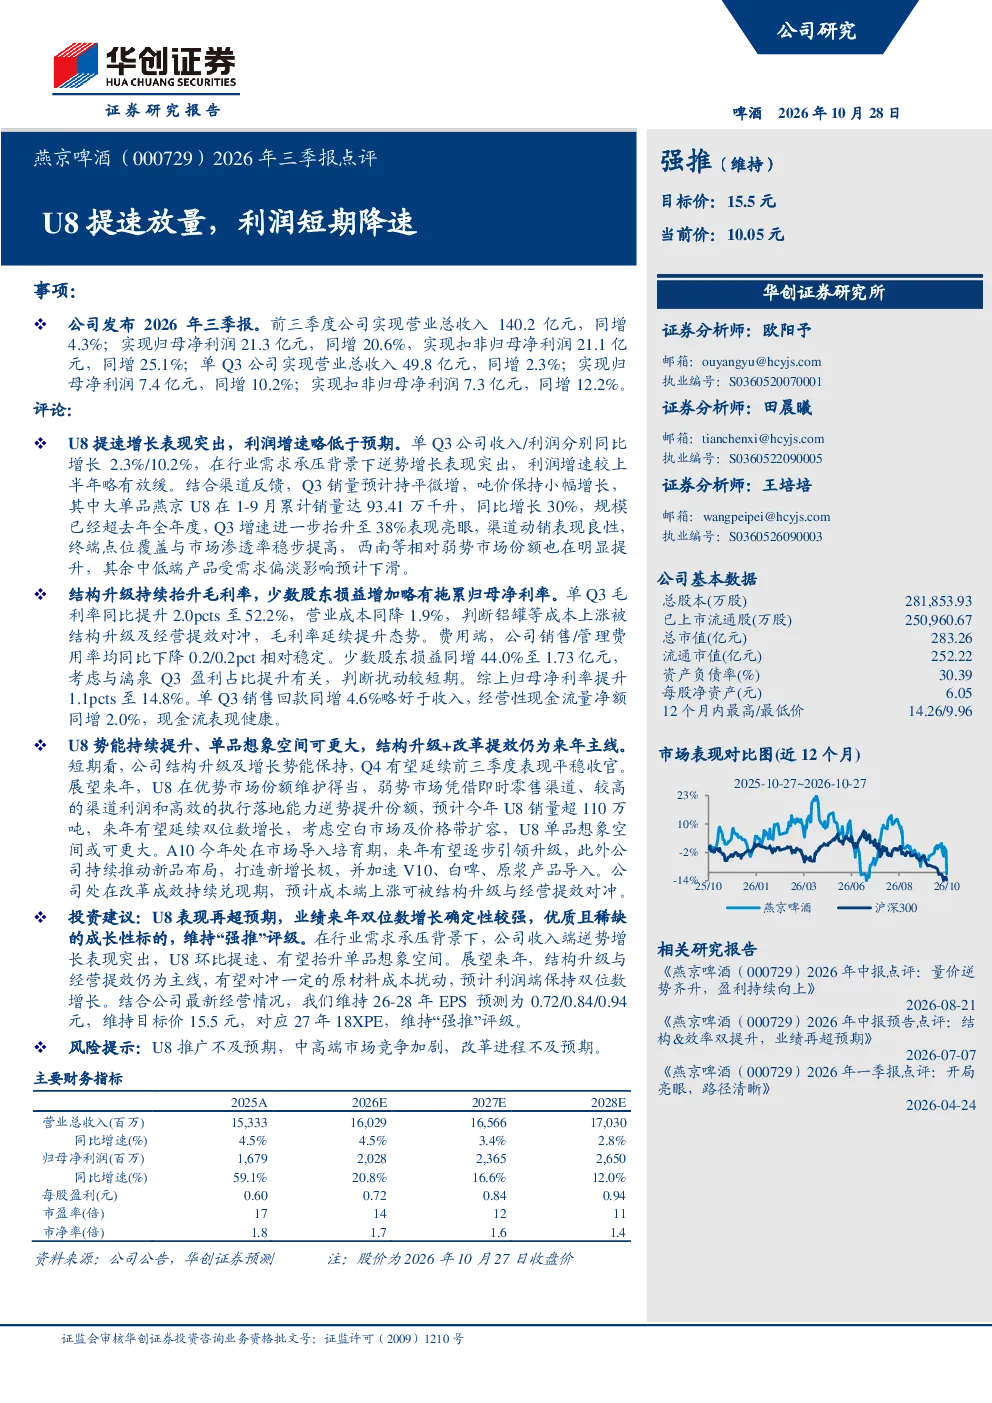
燕京啤酒2026年三季报显示,公司U8产品线表现亮眼,1-9月销量同比增长30%,Q3增速达38%。整体营收同增4.3%,净利润同增20.6%。报告强调公司结构升级持续推进,经营提效成效显著,但利润增速略低于预期。吨价小幅增长,毛利率和净利率分别提升至52.2%和14.8%
啤酒行业发展趋势如何?
啤酒行业正经历结构性调整,中高端化、产品创新成为关键趋势。燕京啤酒的U8和A10产品布局体现了这一方向,U8销量高速增长,A10处于培育期。行业竞争加剧,但头部企业通过产品升级和渠道优化维持增长动力。未来几年,技术驱动和品牌差异化将是行业主要竞争要素
研报重点分析了哪些方向?
研报重点分析了燕京啤酒的产品升级策略,特别是U8的放量增长和A10的市场导入。报告指出U8单品势能持续提升,预计全年销量超110万吨,A10有望成为新增长极。同时,报告关注公司成本控制和经营提效,认为结构升级能有效对冲成本上涨压力,利润端保持双位数增长可期
当前啤酒市场状况如何判断?
当前啤酒市场呈现量价齐升态势,但增速有所放缓。燕京啤酒的U8产品线加速放量,但整体利润增速略低于预期,反映市场竞争加剧和原材料成本上涨压力。中高端啤酒需求持续增长,但消费者价格敏感度提升。行业整合加速,头部企业通过产品创新和渠道优化维持竞争优势
研报提示了哪些风险?
研报提示的主要风险包括U8推广不及预期,市场竞争加剧可能导致价格战,以及公司改革进程可能面临挑战。U8作为核心增长点,若市场接受度低于预期,将影响公司整体业绩。中高端啤酒市场竞争激烈,若燕京啤酒无法维持产品差异化和品牌优势,可能面临市场份额被挤压的风险。改革进程若未达预期,经营效率提升可能受影响
你可能感兴趣
2026年7月社融数据点评:信贷“降速”与债券“放量”并行
西南证券2026-08-14
2026年三季报点评:大势承压,增长降速
食品饮料东吴证券2026-10-24
2023年三季报点评:营收利润降速,继续主动调结构降低风险
金融华创证券2023-10-25
厦门钨业2024年三季报点评:钨钼稀土板块降速,正极利润持续修复
有色金属国泰君安证券2024-10-27
Q3业绩增长提速,新兴业务持续放量凯莱英2026年三季报点评
华创证券2026-10-27
凯莱英2026年三季报点评:Q3业绩增长提速,新兴业务持续放量
华创证券2026-10-27
2026年三季报点评第二曲线放量提速,单季拐点显现
中原证券2026-10-28
2023年三季报点评:Q3利润环比提速,改革推进降费延续
食品饮料民生证券2023-10-27
公司事件点评报告:利润明显释放,燕京U8放量增长
食品饮料华鑫证券2025-04-23
2026年三季报点评:Q3胶膜盈利受价格及减值影响略降,电子材料稳步放量
轻工制造东吴证券2026-10-28