猜你想问
这份研报的核心内容是什么?
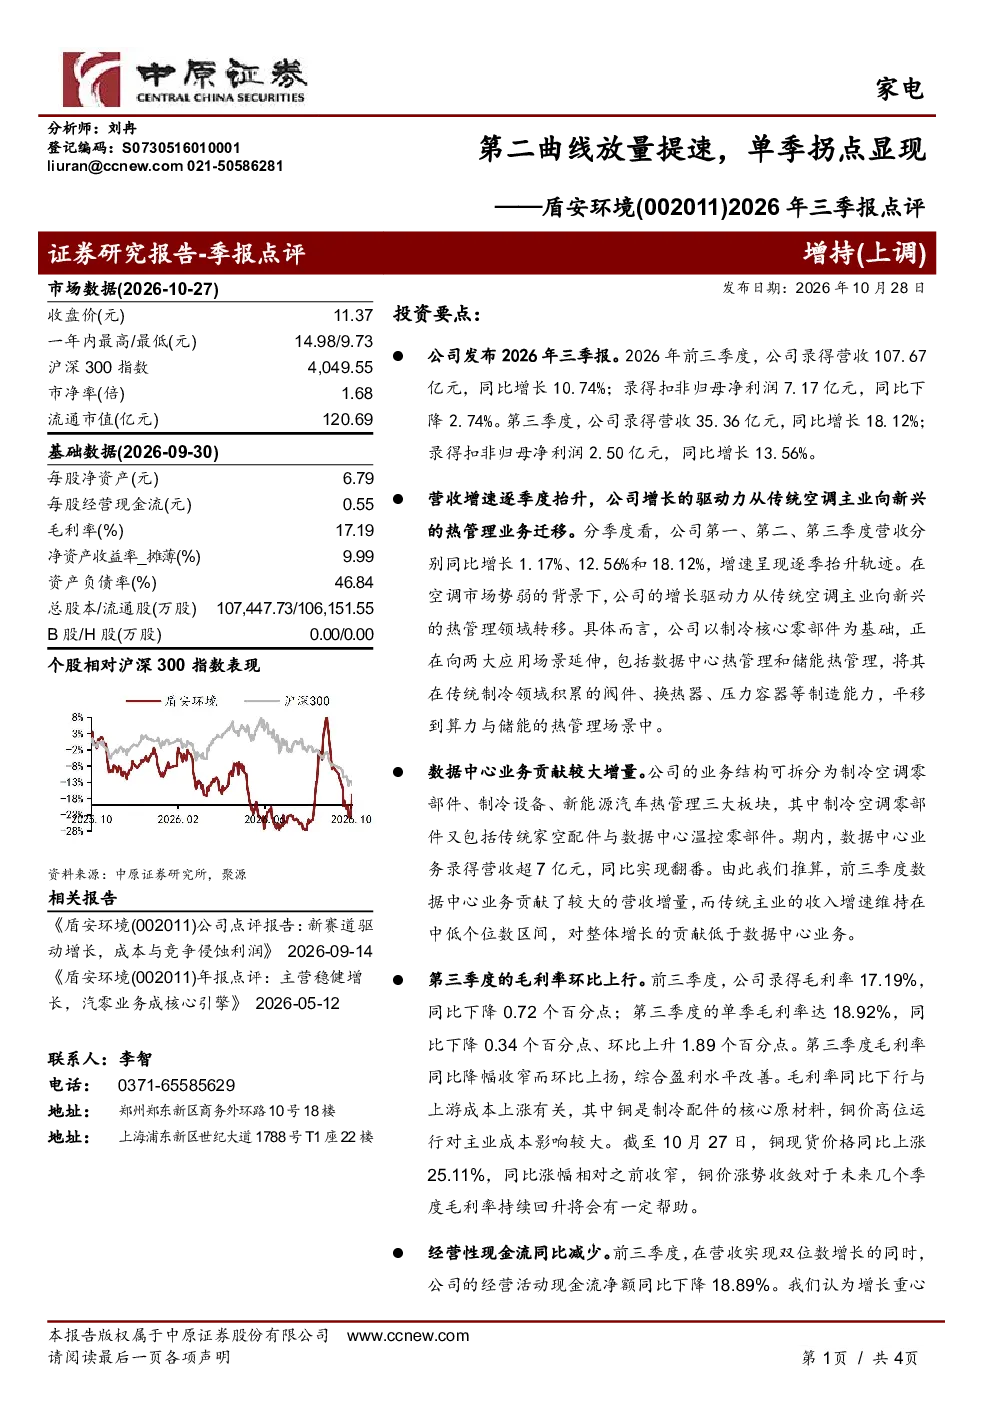
这份研报主要分析了盾安环境2026年前三季度的业绩表现,指出公司营收同比增长10.74%,扣非归母净利润同比下降2.74%。第三季度营收和净利润均实现同比增长,显示出单季拐点显现。报告重点强调了公司从传统空调主业向新兴热管理业务迁移的驱动力,数据中心业务贡献显著增量,前三季度营收超7亿元,同比翻番。同时,报告也指出毛利率同比有所下降,但环比有所改善,现金流情况因数据中心业务账期较长而有所走弱。此外,报告还提到了政策对液冷领域的长期支持,如《关于促进人工智能与能源双向赋能的行动方案》和《数据中心绿色低碳发展专项行动计划》。
数据中心业务对盾安环境的发展有何重要意义?
数据中心业务对盾安环境的发展具有重要意义。报告显示,数据中心业务已成为公司重要的增长驱动力,前三季度营收超7亿元,同比翻番。这一业务的快速发展不仅提升了公司的整体营收,也体现了公司在新兴热管理领域的竞争力。随着数据中心建设的不断推进,对热管理解决方案的需求将持续增长,为公司提供了广阔的市场空间。此外,政策对液冷领域的支持也为公司的发展提供了有利环境。
研报对盾安环境的未来发展趋势有何分析?
研报对盾安环境的未来发展趋势进行了分析,指出公司正逐步从传统空调主业向新兴热管理业务迁移,这一战略调整已初见成效。数据中心业务成为公司重要的增长引擎,未来有望持续贡献增量。报告预测,2026-2028年公司营业收入和净利润将保持稳定增长,增速分别为10%和10.94%。此外,政策对液冷领域的支持也为公司提供了长期发展机遇。
当前盾安环境的市场现状如何?
当前盾安环境的市场现状显示,公司业绩呈现逐季度抬升的趋势,第三季度营收和净利润同比增长,显示出单季拐点显现。公司在新兴热管理领域,特别是数据中心业务方面表现突出,已成为重要的增长驱动力。然而,报告也指出公司毛利率同比有所下降,主要由于业务结构变化和成本压力。此外,数据中心业务账期较长,导致经营活动现金流净额同比下降,需关注现金流管理。
研报提示了哪些风险因素?
研报提示了盾安环境面临的一些风险因素。首先,家用空调行业需求偏弱可能对公司传统主业造成影响。其次,液冷领域竞争激烈,公司需要不断提升技术实力和市场份额。此外,上游成本持续升高也可能对公司盈利能力造成压力。虽然公司正在积极拓展新兴业务,但这些风险因素仍需关注。