猜你想问
这份研报的核心内容是什么?
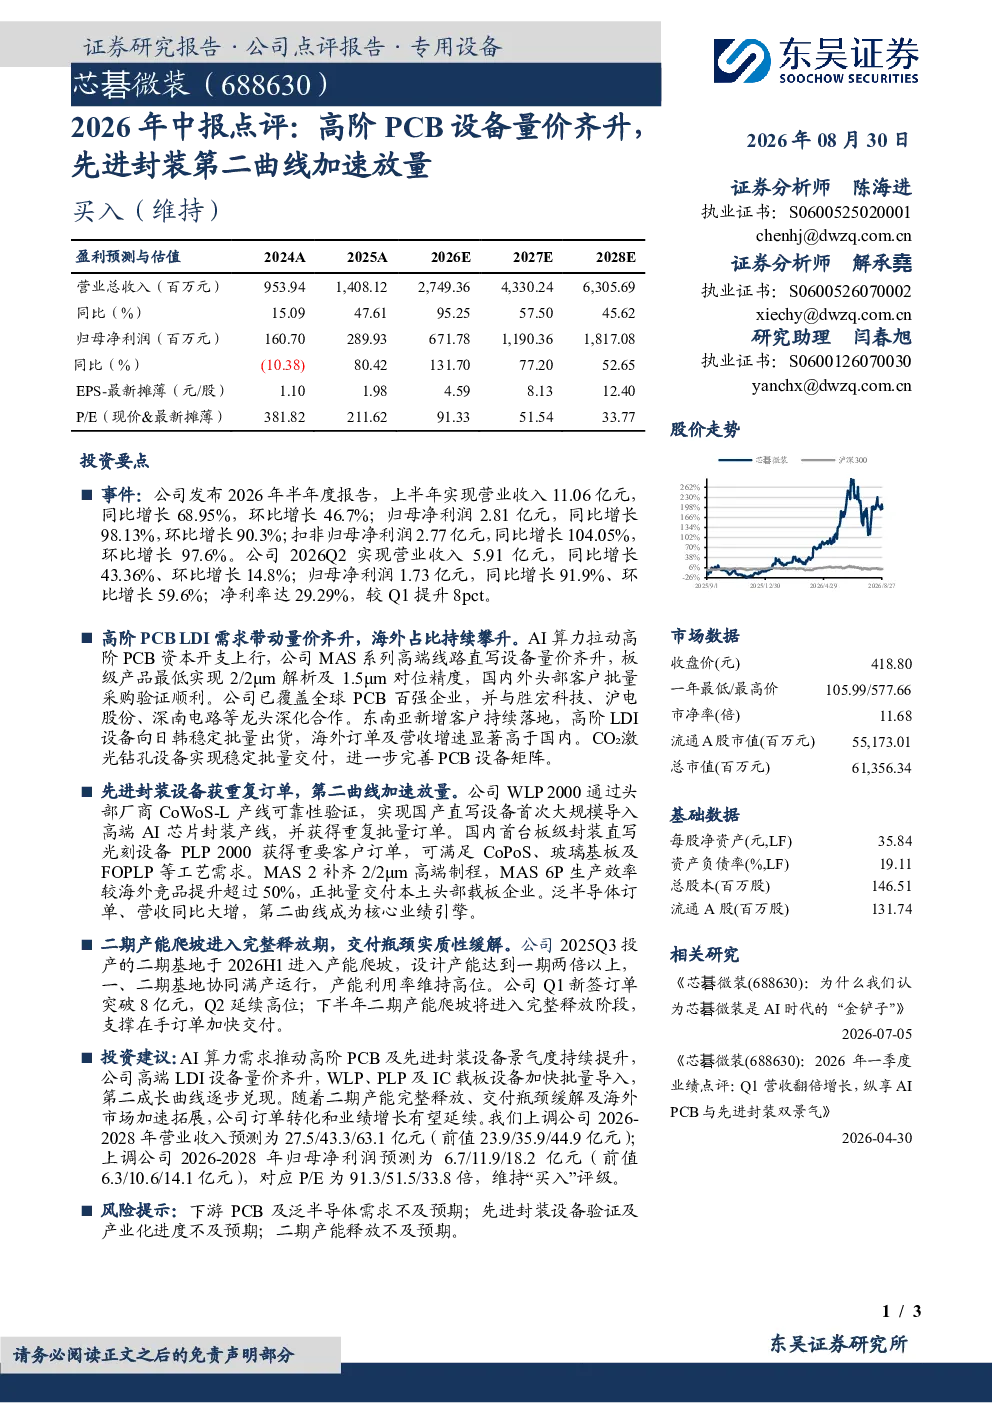
本报告点评芯碁微装2026年中业绩,显示公司上半年营收11.06亿元同比增长68.95%,净利润2.81亿元同比增长98.13%。核心亮点在于高阶PCB设备量价齐升,MAS系列高端线路直写设备解析达2/2μm,对位精度1.5μm,国内外头部客户批量采购。先进封装设备WLP 2000通过CoWoS-L产线验证,PLP 2000获重要客户订单,第二曲线成为核心业绩引擎。
AI算力需求对PCB设备行业有何影响?
AI算力需求显著拉动高阶PCB资本开支,推动行业景气度提升。芯碁微装受益于此,其MAS系列高端线路直写设备因高解析度与精度,获得国内外头部客户批量采购。海外订单占比提升,东南亚及日韩市场拓展顺利,CO₂激光钻孔设备稳定交付,反映行业结构性机会。
报告重点分析了芯碁微装的哪些业务方向?
报告重点分析芯碁微装两大业务方向:一是高阶PCB设备,受益AI算力需求,高端线路直写设备量价齐升,技术领先优势明显;二是先进封装设备,WLP、PLP及IC载板设备加速批量导入,如WLP 2000通过CoWoS-L产线验证获重复订单,PLP 2000支持多种工艺,第二曲线贡献显著增长。
当前PCB及先进封装设备市场处于什么阶段?
当前PCB及先进封装设备市场处于景气上行阶段,AI算力、半导体迭代需求驱动资本开支增加。芯碁微装作为设备供应商,其高阶PCB设备与先进封装设备均实现量价齐升与批量交付,反映市场对高精度、高效率设备的迫切需求。行业竞争加剧但技术壁垒存在,头部企业优势凸显。
研报提示了哪些主要风险?
研报提示三大风险:一是下游PCB及泛半导体需求可能不及预期,影响设备销售;二是先进封装设备验证及产业化进度存在不确定性,技术迭代快需持续投入;三是公司二期产能释放可能面临挑战,影响订单交付效率。需关注行业周期性与技术路线变化对业绩的潜在影响。
你可能感兴趣
庆祝庆祝PCB微钻专家交流反馈 Rubin逐步开始放量 有望看到量价齐升加速
未知机构2026-08-10
推理驱动算力需求高歌猛进高阶PCB迎量价齐升20250924兴业证券
未知机构2025-09-24
2026年中报点评:资源化量价齐升,海外项目推进加速
公用事业国泰海通证券2026-08-18
2026年半年报点评海外收入占比过半,微波天线量价齐升,卫星通信打开第二成长曲线
国泰海通证券2026-09-03
2026年中报点评:业绩高速增长,薄膜&先进封装设备加速放量
东吴证券2026-08-23
浙商电子 鹏鼎控股 mSAP 高阶HDI能力迁移 AI PCB第二成长曲线加速打开
未知机构2026-08-03
2026半年报点评:高端PCB设备放量,先进封装业务加速突破
机械设备爱建证券2026-08-28
核电主业量价齐升,新能源打开第二成长曲线
公用事业红塔证券2022-04-28
高阶PCB持续迭代,先进封装放量增长——芯碁微装2026年半年报点评
上海证券2026-09-09
芯碁微装2026年半年报点评:高阶PCB持续迭代,先进封装放量增长
机械设备上海证券2026-09-09