猜你想问
凯莱英2026年三季报主要业绩亮点是什么?
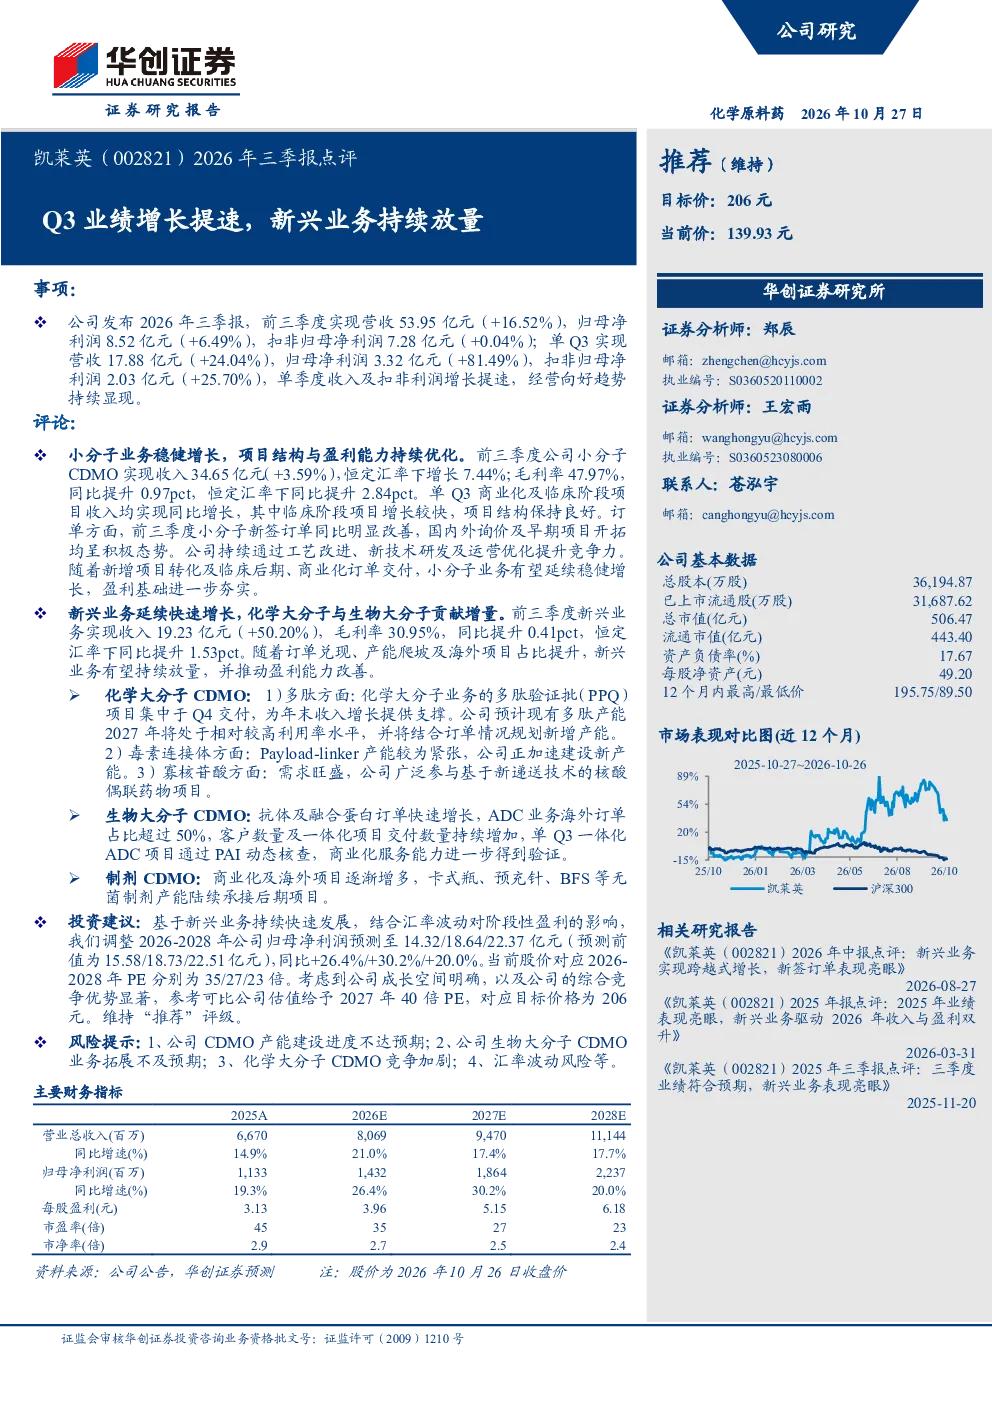
凯莱英2026年前三季度实现营收53.95亿元(+16.52%),归母净利润8.52亿元(+6.49%);单Q3营收17.88亿元(+24.04%),归母净利润3.32亿元(+81.49%),单季度收入及扣非利润增长提速。小分子业务前三季收入34.65亿元(+3.59%),毛利率47.97%;新兴业务收入19.23亿元(+50.20%),毛利率30.95%。化学大分子CDMO多肽验证批项目集中于Q4交付,生物大分子CDMO抗体及融合蛋白订单快速增长,制剂CDMO商业化及海外项目增多。
小分子和新兴业务的具体发展情况如何?
小分子业务前三季收入34.65亿元(+3.59%),恒定汇率下增长7.44%,毛利率47.97%,同比提升0.97pct。商业化及临床阶段项目收入同比增长,新签订单同比改善,国内外询价及早期项目开拓积极。通过工艺改进、新技术研发及运营优化提升竞争力。新兴业务前三季收入19.23亿元(+50.20%),毛利率30.95%,同比提升0.41pct。化学大分子CDMO多肽验证批项目集中于Q4交付,毒素连接体产能紧张,寡核苷酸需求旺盛。生物大分子CDMO抗体及融合蛋白订单快速增长,ADC业务海外订单占比超50%,客户数量及一体化项目交付数量持续增加。制剂CDMO商业化及海外项目增多,无菌制剂产能承接后期项目。
报告对凯莱英未来发展趋势有何分析?
报告显示凯莱英新兴业务收入增长强劲,化学大分子CDMO多肽验证批项目集中于Q4交付,预计2027年产能利用率较高;毒素连接体产能紧张,加速建设新产能;寡核苷酸需求旺盛,参与新递送技术项目。生物大分子CDMO抗体及融合蛋白订单快速增长,ADC业务海外订单占比超50%,客户数量及一体化项目交付数量持续增加。制剂CDMO商业化及海外项目增多,无菌制剂产能承接后期项目。整体看,公司通过工艺改进、新技术研发及运营优化提升竞争力,未来有望延续稳健增长。
当前市场对凯莱英的整体评价如何?
凯莱英2026年前三季度业绩增长提速,单Q3收入及扣非利润大幅增长,新兴业务收入增长强劲。小分子业务毛利率提升,新兴业务收入占比提升明显。化学大分子CDMO多肽验证批项目集中于Q4交付,预计2027年产能利用率较高;生物大分子CDMO抗体及融合蛋白订单快速增长,ADC业务海外订单占比超50%。制剂CDMO商业化及海外项目增多。公司通过工艺改进、新技术研发及运营优化提升竞争力,未来有望延续稳健增长。
研报提示的主要风险有哪些?
研报提示的主要风险包括CDMO产能建设进度不达预期、生物大分子CDMO业务拓展不及预期、化学大分子CDMO竞争加剧、汇率波动风险。化学大分子CDMO多肽验证批项目集中于Q4交付,预计2027年产能利用率较高;毒素连接体产能紧张,加速建设新产能;寡核苷酸需求旺盛,参与新递送技术项目。生物大分子CDMO抗体及融合蛋白订单快速增长,ADC业务海外订单占比超50%,客户数量及一体化项目交付数量持续增加。制剂CDMO商业化及海外项目增多。需关注产能建设、业务拓展及市场竞争带来的不确定性。