猜你想问
这份研报的核心内容是什么?
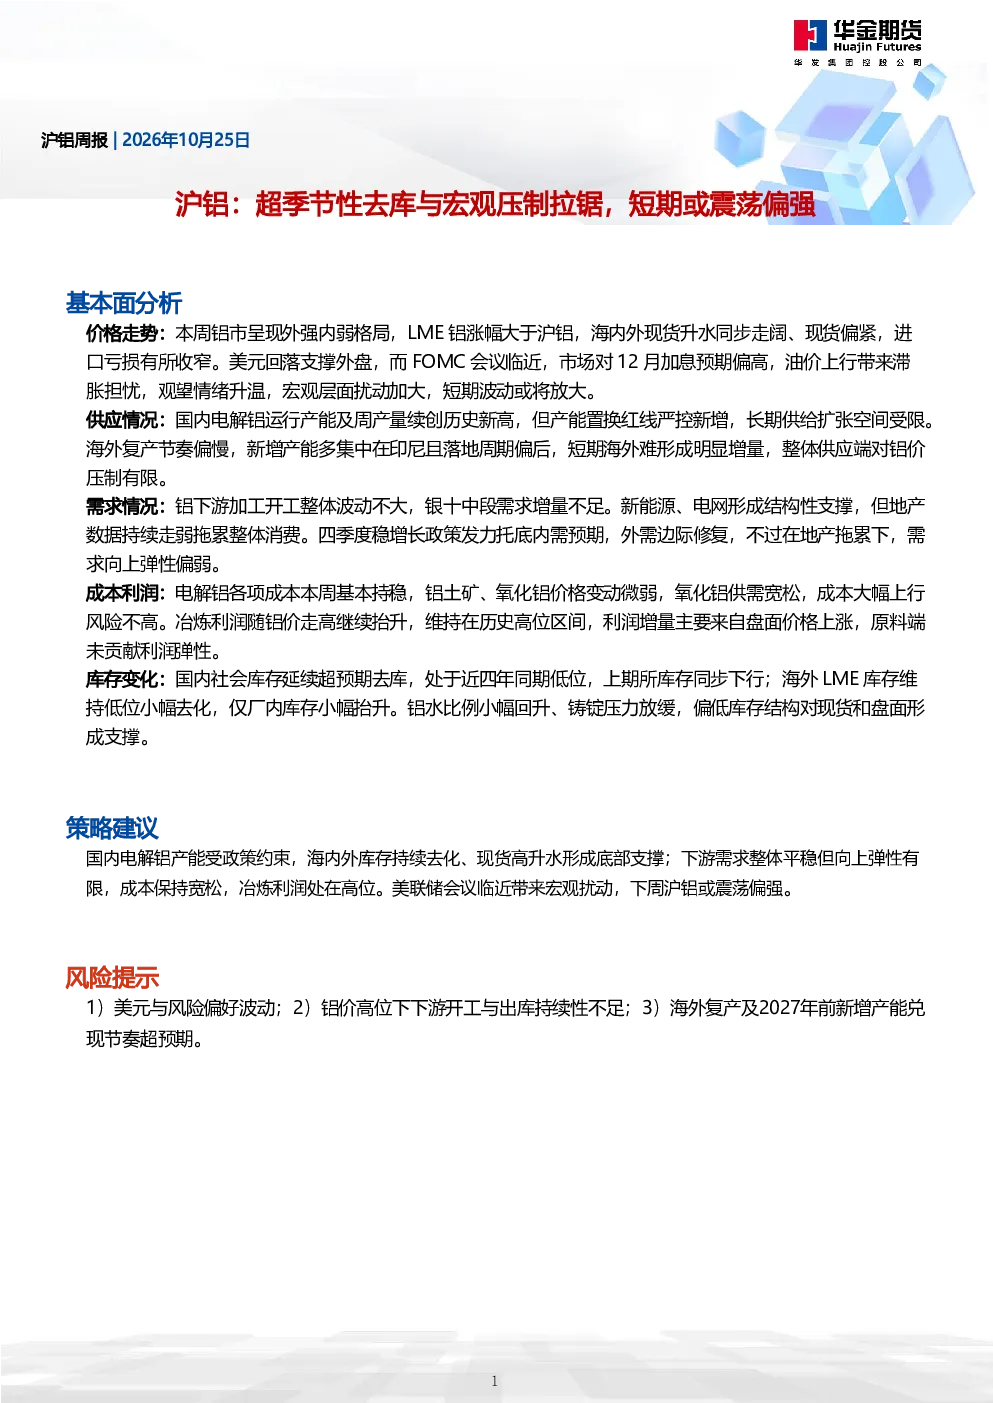
本报告分析了沪铝市场的价格走势、供应情况、需求情况、成本利润、库存变化等方面。报告指出沪铝呈现外强内弱格局,现货升水走阔,库存持续去化,供应端受限,需求端平稳但弹性有限,成本稳定,利润高位。美联储会议前市场观望情绪升温,短期内沪铝或震荡偏强。
铝行业的发展趋势如何?
铝行业长期供给扩张空间受限,国内电解铝产能受政策约束,海外新增产能多在印尼且落地周期偏后。新能源、电网形成结构性支撑,但地产数据持续走弱拖累整体消费。四季度稳增长政策发力托底内需预期,外需边际修复,但需求向上弹性偏弱。
报告重点分析了哪些方向?
报告重点分析了沪铝的价格走势、供应情况、需求情况、成本利润、库存变化等方面。报告指出沪铝现货偏紧,进口亏损收窄,国内产量续创历史新高,但长期供给扩张空间受限。下游开工率整体持平,新能源渗透率53.6%,地产拖累整体消费。成本保持宽松,冶炼利润处在高位。
当前铝市场现状如何判断?
当前铝市场呈现外强内弱格局,海内外现货升水同步走阔,现货偏紧,库存持续去化,供应端受限,需求端平稳但弹性有限,成本稳定,利润高位。美联储会议临近带来宏观扰动,市场观望情绪升温,短期内沪铝或震荡偏强。
研报提示了哪些风险?
研报提示了美元与风险偏好波动、铝价高位下下游开工与出库持续性不足、海外复产及2027年前新增产能兑现节奏超预期等风险。需关注美元波动对铝价的影响,下游需求持续性,以及海外产能兑现节奏对市场的影响。
你可能感兴趣
有色(铝产业链)周报:氧化铝行业利润持续收窄 谨慎看待下方空间 铝锭或进入去库阶段 沪铝及铝合金震荡偏强运行
国信期货2025-10-17
沪铝市场周报:社会库存转为去库 沪铝期价或将偏强
瑞达期货2023-03-03
有色(铝、氧化铝)周报:铝锭节后首次去库 预计沪铝震荡偏强运行
国信期货2024-03-31
铝:强去库支撑价格修复 需求弱预期压制高度 氧化铝:供需改善和现货偏稳 氧化铝偏弱震荡
中泰期货2025-05-11
招期基本金属铝产业链:氧化铝:短期供需错配和远期供应过剩博弈,价格或宽幅震荡 电解铝:低库存支撑有限,宏观与需求压制下铝价或高位震荡 铸造铝合金:成本有支撑但需求疲软,价格或震荡偏弱
招商期货2025-07-11
国内外宏观利多,去库周期下沪铝偏强运行
正信期货2024-05-21
宏观经济政策利好 沪铝短期或震荡偏强
中衍期货2025-08-26
宏观改善给予产业链支撑 沪铝短期或震荡偏强
中衍期货2025-09-02
铝周报:去产能政策或出,沪铝震荡偏强
中财期货2017-04-17