猜你想问
安踏Q3流水短期承压,新澳股份利润弹性加速释放报告核心内容是什么?
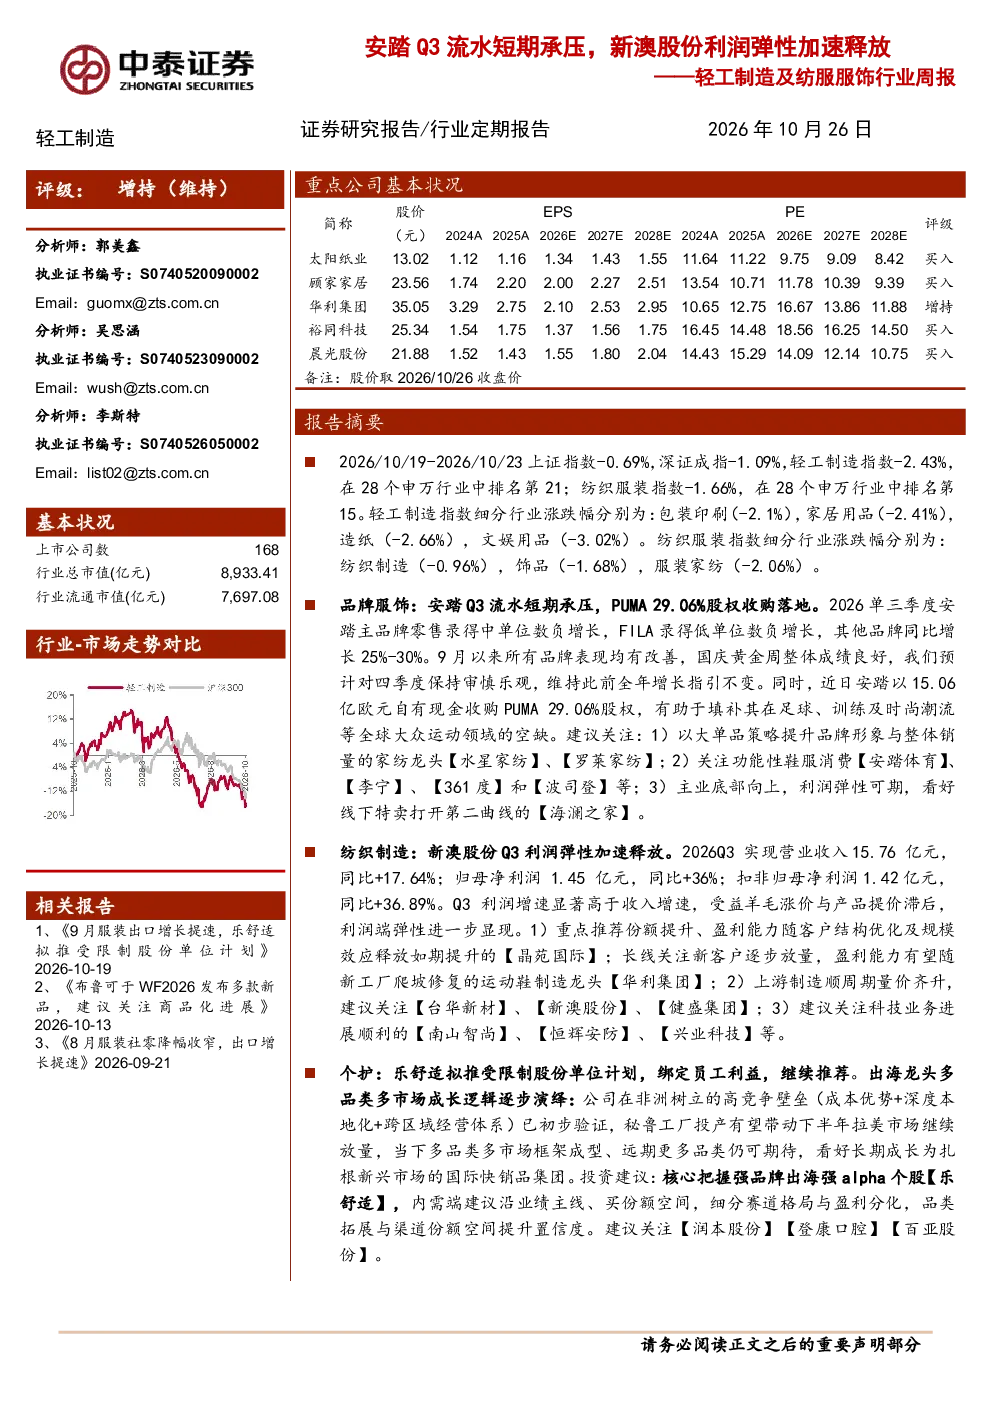
本报告关注轻工制造及纺服服饰行业,分析安踏Q3流水短期承压,FILA表现不佳但其他品牌增长良好,以及新澳股份Q3利润弹性加速释放,受益羊毛涨价与产品提价滞后。报告建议关注水星家纺、罗莱家纺、安踏体育、李宁、361度、波司登、海澜之家等品牌服饰企业,以及晶苑国际、华利集团、台华新材、新澳股份、健盛集团等纺织制造企业。
纺织服装行业发展趋势如何?
上周轻工制造指数、纺织服装指数分别下跌2.43%、1.66%,表现不佳。细分行业显示,包装印刷、家居用品、造纸、文娱用品等行业表现不佳,而纺织制造、饰品、服装家纺等行业同样面临压力。品牌服饰方面,安踏收购PUMA股权拓展领域,国庆黄金周成绩良好,四季度预计保持审慎乐观。纺织制造方面,新澳股份利润弹性加速释放,建议关注行业景气度及龙头企业转型方向。
报告重点分析了哪些方向?
报告重点分析了品牌服饰企业的季度表现,特别是安踏的流水承压与FILA的业绩,同时关注其收购PUMA的战略布局。在纺织制造领域,报告聚焦新澳股份利润加速释放的驱动因素,如羊毛价格上涨和产品提价滞后效应。此外,报告还建议关注水星家纺、罗莱家纺、安踏体育、李宁等品牌服饰,以及晶苑国际、华利集团、台华新材、新澳股份等纺织制造企业。
当前市场现状如何判断?
上证指数、深证成指、轻工制造指数、纺织服装指数上周分别下跌0.69%、1.09%、2.43%、1.66%,轻工制造指数在申万行业中排名靠后。细分行业涨跌分化,包装印刷、家居用品、造纸、文娱用品等行业表现不佳,而纺织制造、饰品、服装家纺等行业同样面临压力。品牌服饰方面,安踏Q3流水短期承压,但国庆黄金周表现良好,四季度预计保持审慎乐观。纺织制造方面,新澳股份利润弹性加速释放,受益羊毛涨价与产品提价滞后。
研报有哪些风险提示?
本报告提示的风险包括原材料价格大幅上涨、宏观经济波动、行业政策变动、测算结果偏差、研报使用信息更新不及时、历史规律失效等。具体到行业,需关注纺织制造领域原材料价格波动对利润的影响,以及品牌服饰企业市场竞争加剧的风险。此外,需关注宏观经济环境变化对消费需求的影响,以及行业政策调整可能带来的不确定性。