猜你想问
菜百股份2026年半年度报告核心内容是什么?
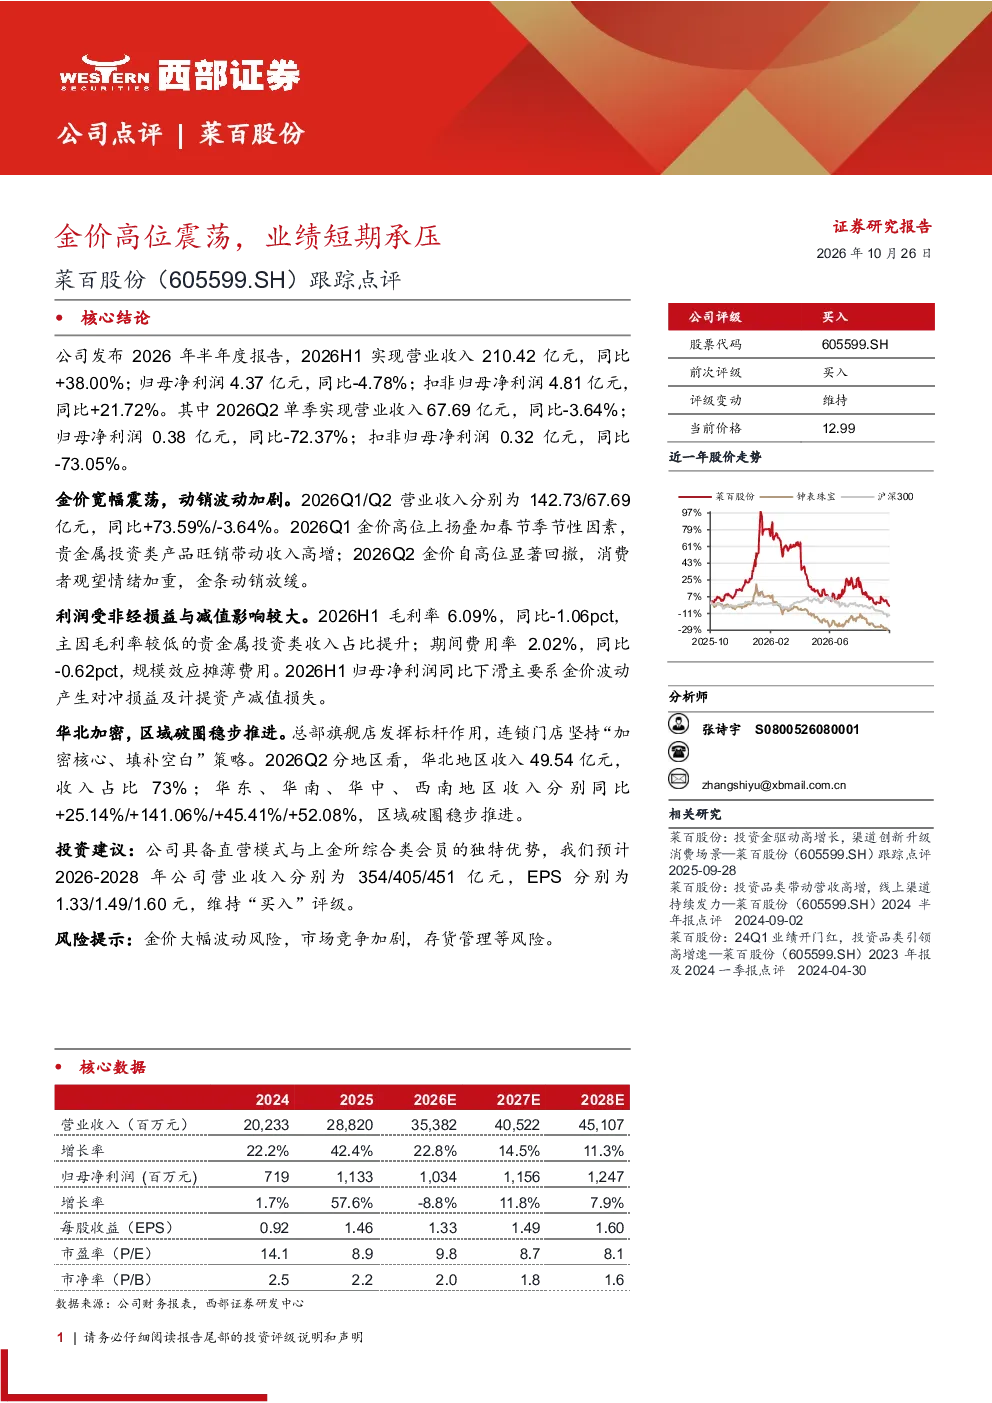
菜百股份2026年半年度报告显示,公司2026H1实现营业收入210.42亿元,同比增长38.00%,归母净利润4.37亿元,同比下滑4.78%。其中,2026Q2单季营业收入67.69亿元,同比下滑3.64%,归母净利润0.38亿元,同比下滑72.37%。金价宽幅震荡导致2026Q1/Q2营业收入分别为142.73亿元和67.69亿元,同比增长73.59%和-3.64%。2026Q1因金价高位上扬和春节因素,贵金属投资类产品旺销带动收入高增;2026Q2金价回撤,消费者观望情绪加重,金条动销放缓。利润受非经损益与减值影响较大,2026H1毛利率6.09%,同比下滑1.06个百分点,主因毛利率较低的贵金属投资类收入占比提升;期间费用率2.02%,同比下滑0.62个百分点,规模效应摊薄费用。2026H1归母净利润同比下滑主要系金价波动产生对冲损益及计提资产减值损失。
贵金属行业发展趋势如何?
贵金属行业受宏观经济、避险需求及投资情绪影响,金价波动性较大。企业需平衡投资类与消费类产品结构,优化供应链管理以应对成本波动。头部企业凭借品牌、渠道及直营模式优势,有望在市场竞争中保持领先地位。区域布局方面,加密核心市场、拓展空白区域是重要策略,有助于提升抗风险能力与市场份额。数字化转型及客户体验提升也将成为行业竞争关键。
菜百股份报告重点分析了哪些方面?
报告重点分析了公司业绩受金价波动的敏感性,2026H1收入增长主要来自Q1的贵金属投资类产品旺销,但Q2因金价回撤导致金条动销放缓。毛利率下滑主因是投资类产品占比提升,费用率受益于规模效应有所改善。区域发展方面,华北地区收入占比最高,华东、华南等区域增长迅速,显示公司连锁布局策略成效。公司直营模式及上金所会员资格是其核心优势。
当前贵金属市场现状如何?
当前贵金属市场呈现金价高位震荡特征,投资者避险情绪与投资需求交织。黄金ETF规模波动反映市场情绪变化,实物黄金需求受节日因素影响明显。企业需关注原材料成本波动,优化产品结构以适应不同市场环境。头部企业凭借品牌与渠道优势,在金价波动中仍能保持一定韧性。
菜百股份报告提示了哪些风险?
报告提示的主要风险包括金价大幅波动风险,可能导致企业盈利稳定性下降;市场竞争加剧风险,同业竞争可能压缩利润空间;存货管理风险,贵金属价格波动可能影响库存价值评估。此外,宏观经济环境变化、政策监管调整等外部因素也可能对公司经营产生影响。