猜你想问
这份研报的核心内容是什么?
这份研报分析了四省(区)公布的2027年机制电价竞价结果,并探讨了广东明确的新能源就近消纳价格政策。报告核心观点包括推荐新能源产业链和综合能源管理,以及关注公用事业板块中火电、水电、新能源发电、水务和燃气等细分领域的表现。同时,也分析了环保板块中水务、垃圾焚烧行业进入成熟期,自由现金流改善的情况。
新能源行业的发展趋势如何?
报告指出,碳中和背景下,新能源产业链迎来发展机遇。新能源补贴发放加速,现金流提升,推荐龙源电力、三峡能源等企业。此外,辽宁、广西核电差价合约让核电电价趋于稳定,装机进入快速增长期,推荐中国核电、中国广核。全球降息背景下,高分红的水电股防御属性凸显,推荐长江电力。
报告重点分析了哪些方向?
报告重点分析了公用事业板块,包括东部省份月度交易电价底部反转,火电盈利有望周期性反转,推荐国电电力、华能国际等。同时关注核电、新能源补贴、水电、水务和燃气等细分领域。环保板块中,水务&垃圾焚烧行业进入成熟期,自由现金流改善明显,推荐光大环境、上海实业控股等。
当前电力市场现状如何?
报告显示,8月份全社会用电量再破万亿,同比增长1.7%。规上工业发电量同比增长2.4%。全国累计发电装机容量同比增长11.1%。多省启动2027年风光机制电价竞价工作,4省机制电价出现反转,整体呈现“量价齐升”趋势。
研报是否存在风险提示?
报告未明确提及具体风险提示,但指出环保板块表现相对较弱。建议投资者关注政策变化、市场竞争及行业周期性波动等因素可能带来的影响。同时,新能源行业受补贴政策影响较大,需关注政策调整风险。
你可能感兴趣
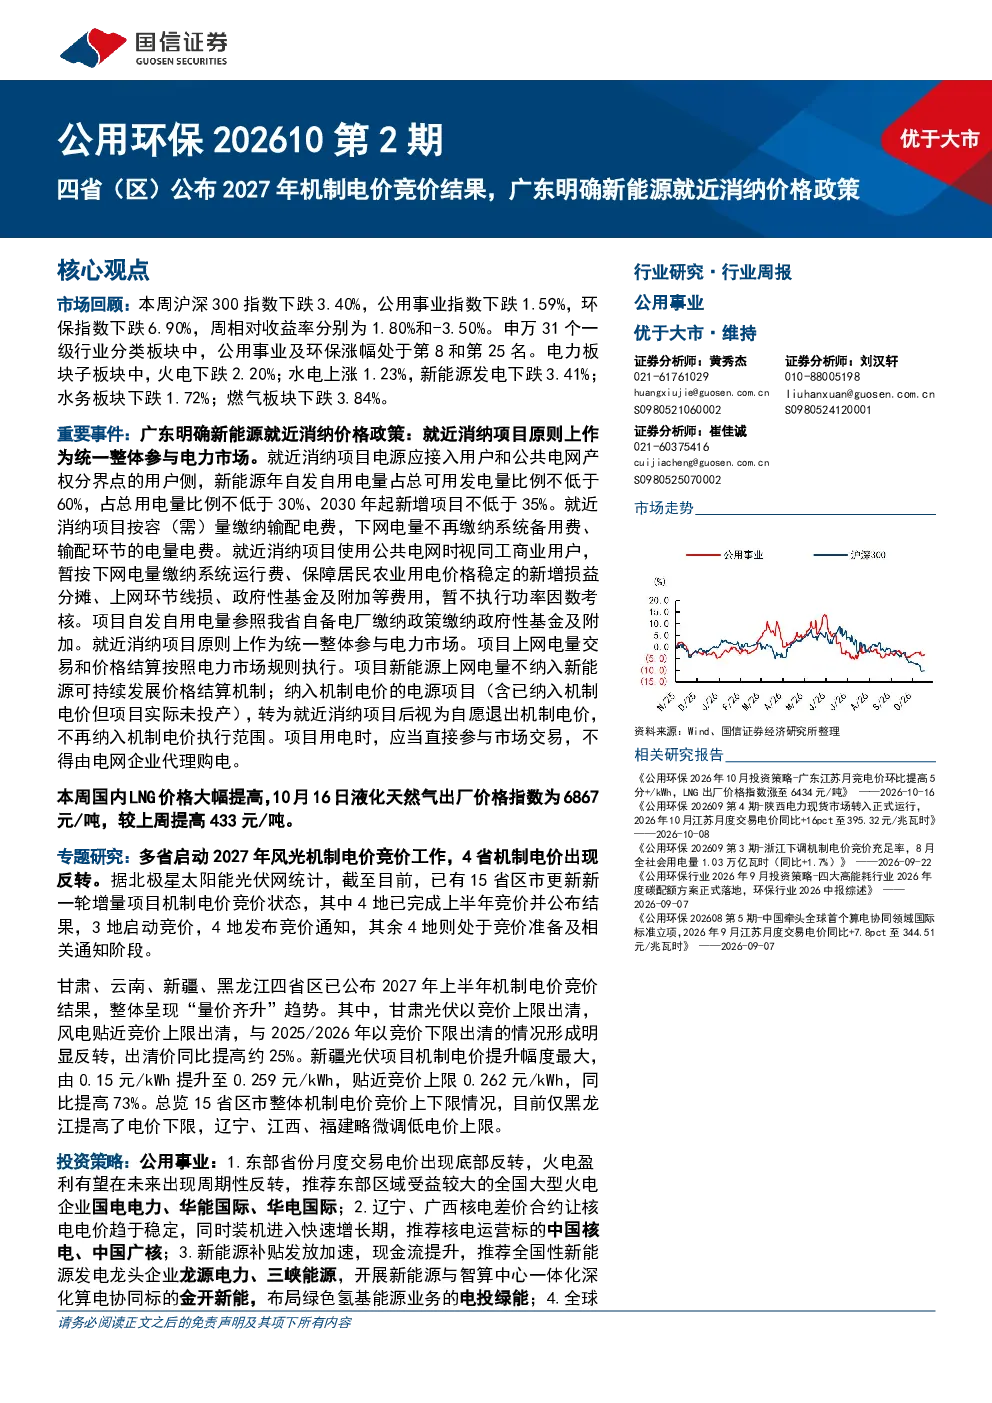
四省(区)公布2027年机制电价竞价结果,广东明确新能源就近消纳价格政策:公用环保202610第2期
公用事业国信证券2026-10-22
公用环保202610第2期:四省(区)公布2027年机制电价竞价结果,广东明确新能源就近消纳价格政策
公用事业国信证券2026-10-20
公用环保行业202509第3期:新型储能规模化发展推进,新能源发电就近消纳电价机制完善
公用事业国信证券2025-09-14
公用环保 202601 第 3 期:山西省启动 2026 年增量新能源项目机制电价竞价工作,多家电力公司披露 2025 年经营数据
公用事业国信证券2026-01-19
新能源新格局:解码19省机制电价竞价结果
公用事业国盛证券2025-12-10
公用环保202609第3期浙江下调机制电价竞价充足率,8月全社会用电量1.03万亿瓦时
公用事业国信证券2026-09-22
公用环保202311第2期:煤电容量电价机制出台,美丽中国建设全面推进
公用事业国信证券2023-11-12
环保与公用事业行业周报202112第2期:抽蓄电价形成及分摊机制渐明确,迎确定增长
公用事业国信证券2021-12-12
公用环保202406第2期:做好新能源消纳工作,保障新能源高质量发展;海风发展或将迎来爆发期
公用事业国信证券2024-06-11
公用环保202505第2期:山东发布《新能源上网电价市场化改革实施方案(征求意见稿)》,2024、2025Q1保板块财报综述
公用事业国信证券2025-05-12