研报总结
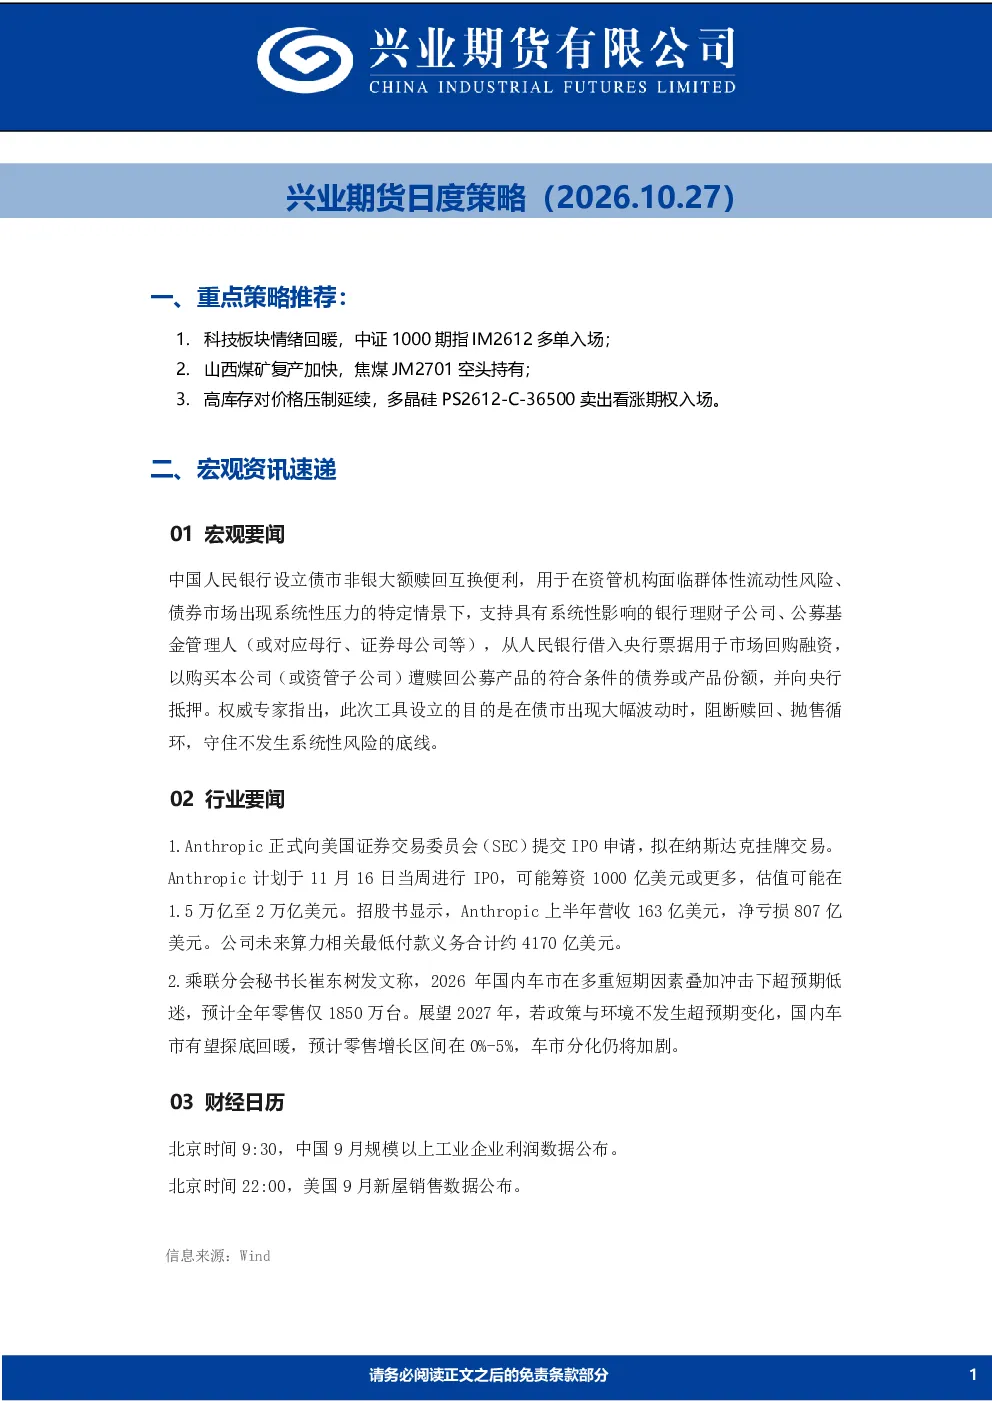
一、重点策略推荐
- 科技板块情绪回暖,建议多单入场中证1000期指IM2612;
- 山西煤矿复产加快,建议空头持有焦煤JM2701;
- 高库存压制价格,建议卖出看涨期权入场多晶硅PS2612-C-36500。
二、宏观资讯速递
01 宏观要闻
中国人民银行设立债市非银大额赎回互换便利,以支持资管机构在债市系统性压力下进行市场回购融资,旨在阻断赎回、抛售循环,守住不发生系统性风险的底线。
02 行业要闻
- Anthropic提交IPO申请,计划11月16日上市,估值1.5万亿至2万亿美元,上半年营收163亿美元,净亏损807亿美元,未来算力相关付款义务约4170亿美元;
- 乘联分会预测2026年国内车市零售仅1850万台,2027年有望探底回暖,预计增长0%-5%,车市分化加剧。
03 财经日历
中国9月规模以上工业企业利润数据公布(北京时间9:30)。
三、金融与商品基本面展望
01 金融衍生品
股指
科技板块情绪回暖,中证1000期指IM2612表现或有改善,关注资金量能回升情况。
国债
央行设立债市非银大额赎回互换便利,市场流动性呵护预期转向积极,但本周仍需关注跨季、税期等因素。
02 贵金属
黄金/白银上方压力较强,金银震荡偏弱运行。强美元与高美债收益率压制金银估值,关注美伊谈判与美联储议息会议。建议卖出虚值看涨期权头寸。
03 有色与新能源
铜
国内库存下降,现货升水维持高位,但LME库存快速抬升,趋涨动能有限。关注泰克资源罢工进展。
铝
低库存去化叠加情绪修复,铝价反弹但上方有顶。中东炼厂复产提速,印尼新建项目推进,2027年全球原铝由紧转松。追高性价比不高。
氧化铝
供给压力持续加大,价格继续承压。氧化铝过剩格局未转变,库存压力显著。
镍
基本面压力占据上风,镍价震荡回落。印尼镍矿进口显著提升,RKAB配额削减影响平息,不锈钢旺季不旺,新能源需求受限。
硅能源
西南减产兑现,多晶硅破前低,双硅分化。工业硅去库,大跌空间有限;多晶硅库存累积,短期震荡偏弱,关注减产力度与下游采购。
04 黑色建材
钢矿
终端需求疲软,成本支撑弱化。螺纹、热卷维持谨慎看跌,热卷去库压力相对高于螺纹。建议空单轻仓持有,关注政府经济工作安排。
铁矿
供增需减方向明确,价格或下探非主流矿山边际成本区间(80-90美元/吨),全球矿山低利润或亏损产能将增多。维持震荡观点,建议卖出虚值看涨期权头寸,关注矿山发运节奏。
焦煤/焦炭
山西煤矿复产加快,煤焦价格走弱。焦煤基本面驱动偏空,观点由震荡调整为谨慎看跌,关注盘面深度贴水结构。焦炭供需矛盾不突出,价格跟随入炉煤成本波动,观点由震荡调整为谨慎看跌。建议空单继续持有,谨慎者可部分止盈。
纯碱/玻璃
纯碱集中检修,库存快速去化,但产能过剩矛盾仍存,检修结束后价格或快速回到供应宽松格局。玻璃供给缺乏收缩动能,需求疲软,库存高位,价格驱动向下。建议把握反弹后抛空机会,或考虑纯碱卖玻璃套利策略。
05 能源化工
原油
和谈预期与打击预案反复拉扯,油价高位摇摆。沙特、土耳其、巴基斯坦赴德黑兰斡旋,特朗普暂缓打击,但中东紧张局势未完全缓和。IEA警示2027年前市场难回战前水平,美国SPR降至近44年低位。若协议落地或回吐溢价,谈判破裂则再度冲高。
甲醇
化工板块强势,甲醇早盘收涨停。中东局势反复,库存下降,高基差提振市场。但供需面整体边际转弱,波动风险加大。
PVC
供给方面检修、停工拖累供给,需求地产消费预期偏弱,库存持续去化。成本、库存等因素改善下方支撑,但向上动能待强化。
06 农产品
油脂
板块整体调整,棕油领跌。马棕出口积极,但产量高,累库预期强,国内棕油与豆油库存高位。天气减产预期下仍有一定支撑,但短期上行动能偏弱。
棉花
轧花厂套保盘集中释放,短期区间震荡偏弱。新疆新棉集中上市,公检提速,库存增加;USDA上调全球产量与期末库存,美棉采收快于常年。纺企开机负荷下降,采购随用随买。成本端籽棉收购价高位,盘面逼近该区间下沿。
白糖
巴西大选落幕,白糖价格回调。天气减产预期存在,但巴西现任总统连任,财政扩张与国家石油公司定价机制或推高未来制糖比。国内新榨季临近,产量预估上调。短线调整压力上升,价格接近糖厂成本线,观点调整为谨慎看跌。待利空因素消化后再寻找买入机会,关注国内新糖上市节奏与海外厄尔尼诺事件。