猜你想问
这份研报主要分析了什么内容?
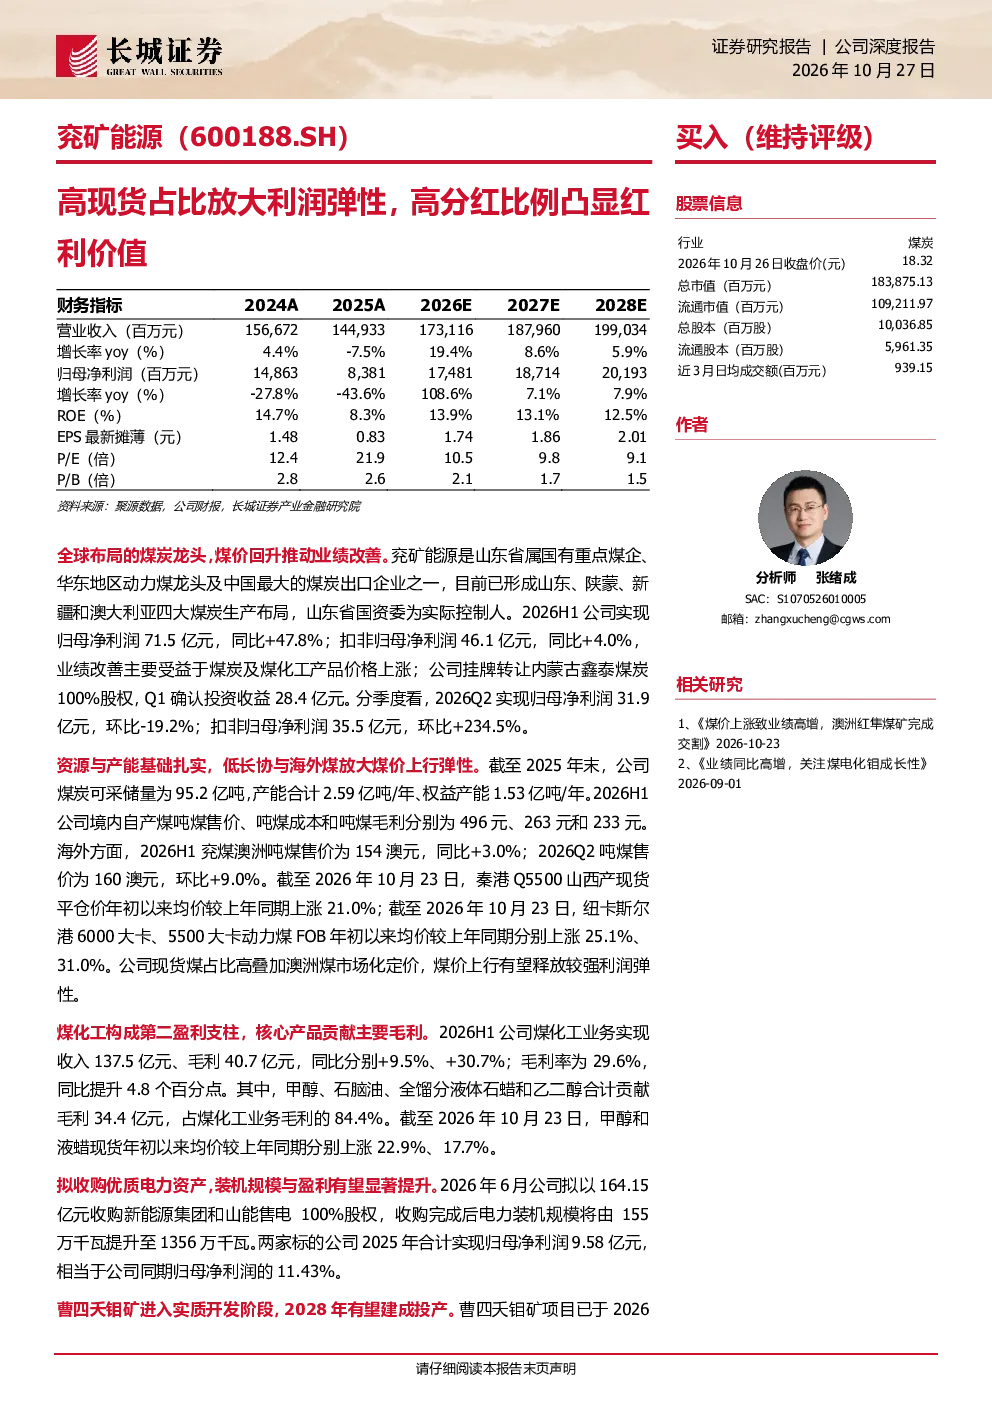
这份研报主要分析了兖矿能源的业绩表现和投资价值。报告指出,兖矿能源作为全球布局的煤炭龙头,其业绩主要受益于煤炭及煤化工产品价格上涨。公司深耕煤炭主业,形成山东、陕蒙、新疆和澳大利亚四大煤炭生产布局,且境内长协煤占比较低、澳洲煤炭采用市场化定价,煤价上行有望释放较强利润弹性。2026H1公司实现归母净利润71.5亿元,同比+47.8%;扣非归母净利润46.1亿元,同比+4.0%,主要受益于煤炭及煤化工产品价格上涨。公司煤炭可采储量为95.2亿吨,产能合计2.59亿吨/年、权益产能1.53亿吨/年。2026H1公司境内自产煤吨煤售价、吨煤成本和吨煤毛利分别为496元、263元和233元。海外方面,2026H1兖煤澳洲吨煤售价为154澳元,同比+3.0%;2026Q2吨煤售价为160澳元,环比+9.0%。公司现货煤占比高叠加澳洲煤市场化定价,煤价上行有望释放较强利润弹性。煤化工构成第二盈利支柱,核心产品甲醇、石脑油、全馏分液体石蜡和乙二醇合计贡献毛利34.4亿元,占煤化工业务毛利的84.4%。2026H1公司煤化工业务实现收入137.5亿元、毛利40.7亿元,同比分别+9.5%、+30.7%。公司拟收购新能源集团和山能售电100%股权,收购完成后电力装机规模将由155万千瓦提升至1356万千瓦,两家标的公司2025年合计实现归母净利润9.58亿元,相当于公司同期归母净利润的11.43%。曹四夭钼矿进入实质开发阶段,2028年有望建成投产,项目投产后有望成为公司新的利润来源。公司2019-2025年现金分红比例均超过50%,2025年现金分红50.2亿元,分红比例为60%;2026年中期拟分红20.1亿元,占H1归母净利润的28.1%。假设公司2026年分红比例为50%,其余可比公司延续2025年实际比例,以2026年10月23日市值及ifind一致预期归母净利润测算,公司2026年预期股息率约5.90%,居可比公司首位。预计2026-2028年公司营业收入分别为1731.2亿元、1879.6亿元和1990.3亿元,同比增长19.4%、8.6%和5.9%;归母净利润分别为174.8亿元、187.1亿元和201.9亿元,同比分别+108.6%、+7.1%和+7.9%;EPS分别为1.74元、1.86元和2.01元,截至2026年10月23日股价,对应PE分别为10.5倍、9.8倍和9.1倍。公司2026年预测业绩对应PE为10.5倍,低于可比公司13.0倍的平均PE。维持“买入”评级。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现多元化发展态势。一方面,煤炭作为传统能源仍将占据重要地位,特别是在全球能源转型过程中,煤炭在保障能源安全方面仍具有不可替代的作用。另一方面,煤炭企业正积极推动产业升级,通过技术创新提升煤炭清洁高效利用水平,如发展煤制油气、煤化工等高端煤化工产品,延伸产业链,提升盈利能力。同时,部分煤炭企业开始布局新能源领域,如兖矿能源拟收购新能源集团和山能售电100%股权,拓展电力业务,实现能源结构多元化。此外,煤炭企业也在加强国际化布局,如兖矿能源在澳大利亚的煤炭业务,以分散经营风险,捕捉全球市场机遇。总体来看,煤炭行业未来将朝着绿色、高效、多元的方向发展,煤炭企业在保障能源供应的同时,也将积极拥抱能源革命,实现可持续发展。
报告中重点分析了兖矿能源的哪些方面?
报告中重点分析了兖矿能源的业绩表现、经营布局和未来发展方向。在业绩方面,报告详细分析了兖矿能源的盈利能力,指出其业绩主要受益于煤炭及煤化工产品价格上涨。公司深耕煤炭主业,形成山东、陕蒙、新疆和澳大利亚四大煤炭生产布局,且境内长协煤占比较低、澳洲煤炭采用市场化定价,煤价上行有望释放较强利润弹性。2026H1公司实现归母净利润71.5亿元,同比+47.8%;扣非归母净利润46.1亿元,同比+4.0%,主要受益于煤炭及煤化工产品价格上涨。在经营布局方面,报告分析了公司的煤炭产能、成本控制和海外业务布局,指出公司煤炭可采储量为95.2亿吨,产能合计2.59亿吨/年、权益产能1.53亿吨/年。2026H1公司境内自产煤吨煤售价、吨煤成本和吨煤毛利分别为496元、263元和233元。海外方面,2026H1兖煤澳洲吨煤售价为154澳元,同比+3.0%;2026Q2吨煤售价为160澳元,环比+9.0%。在未来发展方向方面,报告分析了公司煤化工业务、新能源布局和钼矿开发,指出煤化工构成第二盈利支柱,核心产品甲醇、石脑油、全馏分液体石蜡和乙二醇合计贡献毛利34.4亿元,占煤化工业务毛利的84.4%。2026H1公司煤化工业务实现收入137.5亿元、毛利40.7亿元,同比分别+9.5%、+30.7%。公司拟收购新能源集团和山能售电100%股权,收购完成后电力装机规模将由155万千瓦提升至1356万千瓦。曹四夭钼矿进入实质开发阶段,2028年有望建成投产,项目投产后有望成为公司新的利润来源。
当前市场对兖矿能源的估值如何?
当前市场对兖矿能源的估值相对合理。根据报告数据,截至2026年10月23日,兖矿能源的股价对应PE为10.5倍,低于可比公司13.0倍的平均PE。预计2026-2028年公司归母净利润分别为174.8亿元、187.1亿元和201.9亿元,同比分别+108.6%、+7.1%和+7.9%;EPS分别为1.74元、1.86元和2.01元。公司2026年预测业绩对应PE为10.5倍,低于可比公司13.0倍的平均PE。从估值水平来看,兖矿能源的估值处于行业相对较低水平,具备一定的投资价值。公司拥有丰富的煤炭资源和完善的煤化工产业链,且积极布局新能源和钼矿开发,未来成长潜力较大。此外,公司现金分红比例较高,2019-2025年现金分红比例均超过50%,2025年现金分红50.2亿元,分红比例为60%,2026年中期拟分红20.1亿元,占H1归母净利润的28.1%。假设公司2026年分红比例为50%,其余可比公司延续2025年实际比例,以2026年10月23日市值及ifind一致预期归母净利润测算,公司2026年预期股息率约5.90%,居可比公司首位。综合来看,兖矿能源的估值水平合理,具备一定的投资价值。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:首先,煤价上涨不及预期可能导致公司业绩增长放缓。兖矿能源的业绩主要受益于煤炭及煤化工产品价格上涨,如果煤价上涨不及预期,将影响公司的盈利能力。其次,资产收购及项目推进不及预期也可能对公司业绩造成影响。公司拟收购新能源集团和山能售电100%股权,收购完成后电力装机规模将由155万千瓦提升至1356万千瓦,但资产收购及项目推进过程中可能面临各种不确定性,如交易失败、整合困难等。再次,生产安全事故可能对公司经营造成影响。作为煤炭企业,安全生产是公司经营的重要前提,但生产过程中可能发生安全事故,对公司经营造成影响。此外,汇率波动、地缘政治与海外经营、环保政策趋严也可能对公司业绩造成影响。汇率波动可能导致公司海外业务收入减少,地缘政治与海外经营可能面临政治风险,环保政策趋严可能增加公司环保成本。投资者在投资兖矿能源时需关注这些风险因素。