猜你想问
紫金矿业2026年三季报核心内容有哪些?
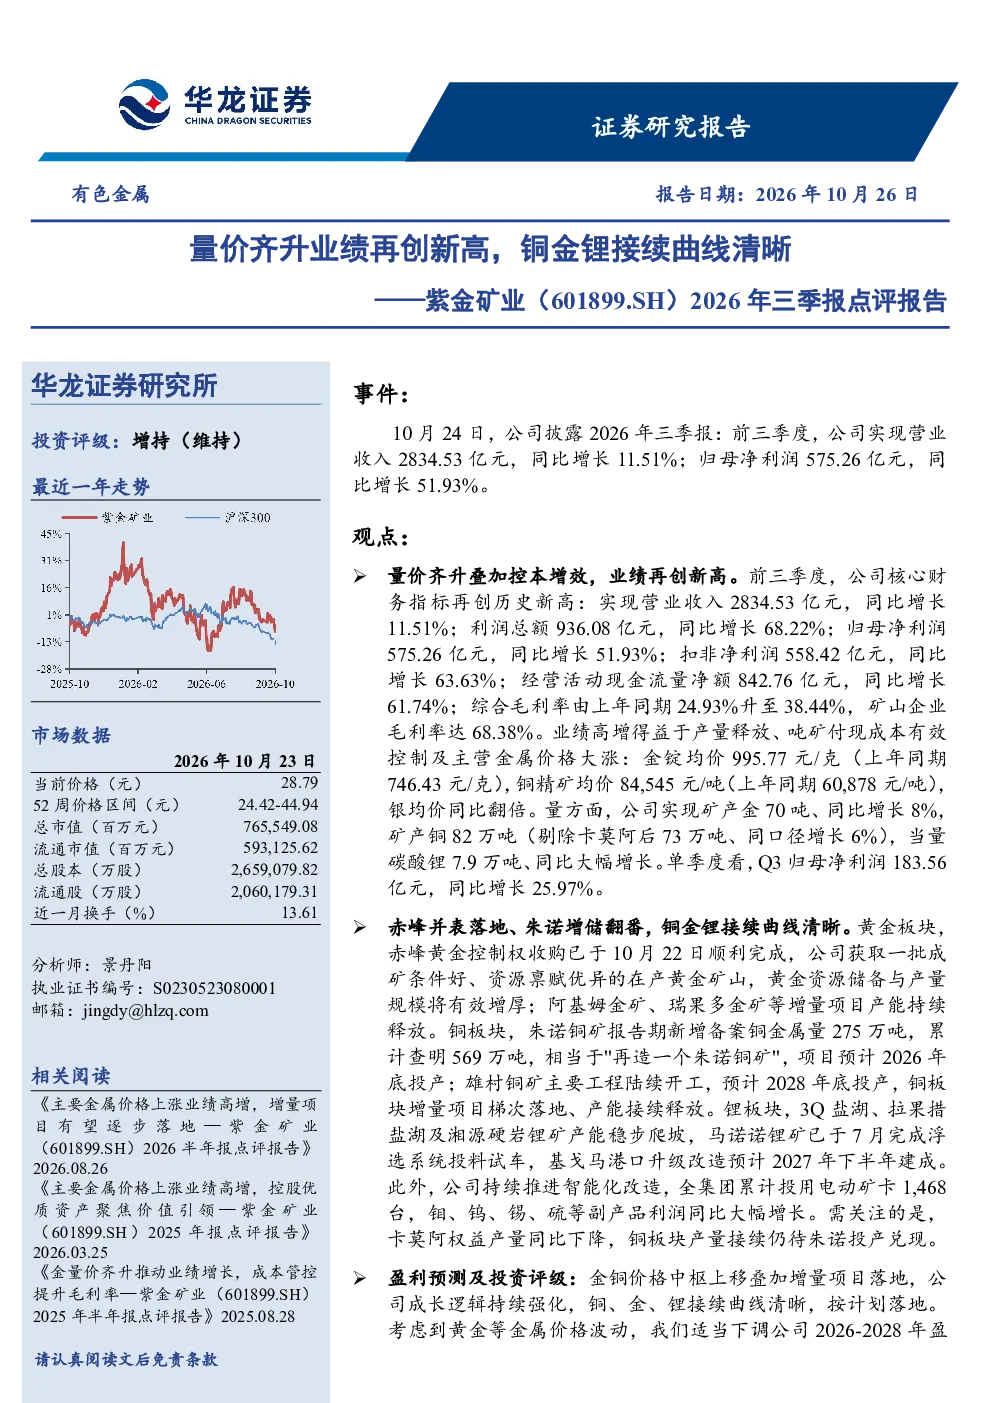
紫金矿业2026年三季报显示业绩再创新高,主要得益于量价齐升和成本控制。报告期内,公司营业收入达到2834.53亿元,同比增长11.51%;归母净利润为575.26亿元,同比增长51.93%。黄金、铜、锂板块增量项目清晰且有序推进,矿产金产量同比增长8%,矿产铜产量同口径增长6%,当量碳酸锂产量同比大幅增长。综合毛利率达38.44%,矿山企业毛利率更是高达68.38%
有色金属行业发展趋势如何?
有色金属行业发展趋势显示,主要金属价格波动较大,但整体呈现上涨趋势。黄金、铜、锂等关键金属需求持续增长,推动行业景气度提升。紫金矿业等龙头企业通过成本控制和项目扩张,积极应对市场变化,黄金、铜、锂板块增量项目有序推进,为行业未来发展奠定基础
这份研报重点分析了哪些方向?
这份研报重点分析了紫金矿业的黄金、铜、锂三大板块的项目进展和业绩贡献。黄金板块方面,赤峰黄金控制权收购完成,阿基姆金矿、瑞果多金矿等增量项目持续释放;铜板块方面,朱诺铜矿新增备案铜金属量275万吨,雄村铜矿工程陆续开工;锂板块方面,3Q盐湖、拉果措盐湖及湘源硬岩锂矿产能稳步爬坡,马诺诺锂矿已完成浮选系统试车,基戈马港口升级改造预计2027年下半年建成
当前有色金属市场现状如何判断?
当前有色金属市场现状显示,主要金属价格受供需关系和宏观经济影响波动较大,但长期趋势向好。黄金作为避险资产,需求稳定增长;铜作为工业基础金属,受益于全球基建投资;锂作为新能源关键材料,需求持续爆发。紫金矿业等龙头企业凭借项目布局和成本优势,在市场波动中保持稳健发展
研报提示了哪些风险?
研报提示的主要风险包括:主要金属价格下跌可能影响公司盈利能力;收购资产整合存在不确定性,可能影响协同效应发挥;矿产铜增长不及预期可能影响业绩目标;主要矿产所在国政治、经济局势不稳定可能带来运营风险;数据引用风险需注意核实信息准确性
你可能感兴趣
2022年业绩预告点评:量价齐升业绩同比大增,期待铜金锂钼齐发力
有色金属民生证券2023-01-30
紫金矿业三季报点评:金铜量价齐升,业绩再新高
有色金属国泰君安证券2024-10-20
2024年年报点评报告:铜、金量价齐升推动业绩增长
有色金属华龙证券2025-03-25
2024年三季报点评报告:铜金属量价齐升,三季度业绩创新高
有色金属华龙证券2024-10-23
AI算力驱动PCB设备量价齐升,三季度业绩大幅预增——大族激光(002008.SZ)2026年三季报业绩预告点评
华龙证券2026-10-16
2024年报点评:金铜量价齐升叠加降本增效,业绩大幅提升
华创证券2025-03-24
2024年报点评:铜金产品量价齐升,精细化管理业绩成长可期
有色金属东吴证券2025-03-25
2024年一季报点评:业绩超预期,金铜量价齐升叠加成本下降,公司盈利增厚显著
有色金属华创证券2024-04-23
2024年半年报业绩预告点评:业绩超预期,矿产金铜银量价齐升
有色金属华创证券2024-07-09
24年报点评:金铜量价齐升,业绩释放优异
有色金属中邮证券2025-03-24